
Четыре раза в год, до 20 числа месяца, следующего за отчетным кварталом, плательщики «вмененного» налога сдают декларацию по ЕНВД . Особенность этого налога такова, что он начисляется не на фактически полученный, а на предполагаемый доход. Поэтому, даже при отсутствии поступлений от бизнеса в отчетном периоде, сдавать нужно полноценную декларацию, а не нулевую . Далее речь пойдет о том, как заполнить декларацию по «вмененному» налогу в 2016 году.
Порядок заполнения декларации по ЕНВД в 2016
>С начала 2016 года действует форма декларации, утвержденная приказом ФНС от 04.07.2014 № ММВ-7-3/353 в редакции от 22.12.2015 . Этим же приказом утвержден и порядок ее заполнения.
Декларация состоит из четырех листов: титульного листа и трех разделов. Основные правила ее заполнения следующие:
- Все листы подлежат заполнению и сквозной нумерации.
- Заполнить декларацию ЕНВД можно вручную (только синей или черной ручкой, не допуская исправлений и использования корректирующих средств) или на компьютере, распечатав затем все листы на принтере. Не допускается двусторонняя печать.
- Нельзя скреплять листы степлером или прошивать их.
- В каждой ячейке указывается только один знак. Во всех пустых клетках проставляются прочерки.
- Текстовые поля заполняются заглавными буквами.
- Вверху каждой страницы декларации ставится ИНН и КПП плательщика (ИП указывают только ИНН).
- Суммы округляются до полных рублей.
Все необходимые при заполнении коды (налоговых периодов, субъектов РФ, видов предпринимательской деятельности и др.) содержатся в приложениях к названному выше Порядку заполнения декларации по ЕНВД.
Сразу скажем, что заполнять разделы декларации последовательно, начиная с первого, не получится. О том, как это лучше сделать, расскажет наша инструкция по заполнению декларации ЕНВД 2016.
Раздел 2
>Начинать заполнение лучше с раздела 2, где производится расчет ЕНВД по каждому виду бизнеса и адресу деятельности. Листов с разделом 2 может быть несколько.
Код вида деятельности по строке 010 выбираем из приложения № 5 к порядку заполнения.
Базовая доходность указывается согласно ст. 346.29 НК.
Коэффициенты:
- К1 по строке 050 в 2016 году равен 1,798
- К2 по строке 060 – его значение устанавливается на региональном уровне.
По строкам 070-090 нужно указать по месяцам физические показатели и количество отработанных на «вмененке» дней, а также налоговую базу. Если не весь месяц отработан на ЕНВД, то укажите число дней, когда применялся вмененный налог, если же вы полный месяц трудились на ЕНВД, то поставьте в графе 3 прочерк, указав только величину физпоказателя по графе 2. По графе 4 налоговая база рассчитывается по следующей формуле:
- гр. 4 по стр. 070 (080, 090) = стр. 040*стр.050*стр.060*гр.2 стр.070 (080, 090) - если месяц отработан на ЕНВД полностью;
- гр. 4 по стр. 070 (080, 090) = стр. 040 * стр.050 * стр.060 * гр.2 стр.070 (080, 090) * гр.3 стр.070 (080, 090) / число календарных дней в месяце – если месяц на ЕНВД отработан не полностью.
По строке 100 складываем все суммы и получаем общую налоговую базу.
Обратите внимание, что ставка налога 15% теперь не у всех плательщиков, на региональном уровне она может отличаться, поэтому для расчета ЕНВД бланк 2016 года предусматривает, что строку 105 раздела 2 заполняет сам «вмененщик».
Ставку умножаем на налоговую базу, и результат вносим в строку 110. Единый налог за квартал по одному виду вмененной деятельности рассчитан.
Раздел 3
>В зависимости от признака плательщика, указанного по строке 005 (работодатель, или ИП без работников), сделаем необходимые вычеты из суммы налога, при этом:
- строка 020 (не заполняют ИП без работников) - это сумма страховых взносов за сотрудников, из которой принять к вычету можно не более 50% от суммы налога по строке 010;
- строка 030 - сумма страховых взносов ИП «за себя», заполняют только ИП без работников.
- По строке 040 укажем результат после произведенных вычетов согласно нашей инструкции.
Раздел 1
>И наконец, в разделе 1 делается распределение суммы ЕНВД по кодам ОКТМО. Если «вмененная» деятельность ведется в разных округах, то налог распределяется на каждый код пропорционально доле в общей сумме налога.
По строке 010 указываем код ОКТМО, в строку 020 ставим сумму налога, сделав следующий расчет:
- Стр. 020 = стр.040 разд.3 * сумма строк 110 разд.2 по этому коду ОКТМО / стр.010 разд.3
Если кодов несколько, то расчет делается по каждому из них. В итоге, проверьте себя, сложив сумму налога по всем ОКТМО – она должна быть равна строке 040 раздела 3.
Титульный лист
>Титульный лист заполняем последним:
- Пронумеруйте все заполненные листы декларации, начиная с титула.
- Номер корректировки при первоначальной сдаче – 0.
- Коды налогового периода указаны в приложении № 1 к Порядку заполнения: для отчета за 3 квартал 2016 года указываем код 23.
- Код по месту учета – смотрим Приложение № 3 к Порядку заполнения декларации.
- Далее укажите наименование или имя, код ОКВЭД, номер телефона.
- Код реорганизации ставим только если она имела место, выбираем его из приложения № 2 к Порядку.
- Укажите количество страниц декларации и приложений (если есть).
- Поставьте подпись и печать на титульном листе, а также подписи на остальных страницах декларации.
Образец заполнения ЕНВД
>Приведем для декларации по ЕНВД пример заполнения 2016 для ИП с работниками. ИП начал работать на ЕНВД в августе 2016 года.
Согласно установленным правилам, нужно ежеквартально сдавать декларацию ЕНВД в налоговую инспекцию, а также уплачивать авансовые платежи в бюджет в соответствии с расчетами, представленными в этом документе. Составить и подать декларацию ЕНВД можно на официальном сайте ИФНС, для этого потребуется заверить документ личной электронной подписью.
Помимо этого, существуют многочисленные агентства, предлагающие свои услуги в сдаче налоговой отчетности. В этом случае необходимо оформить официально заверенную у нотариуса доверенность. Сдача деклараций предусмотрена только в электронном варианте, заполнять ее вручную и лично приносить в налоговую инспекцию нельзя. Впрочем, заполнение декларации не составит особых сложностей, если предприниматель решит сделать это самостоятельно. В помощь могут прийти различные сервисы, наглядно демонстрирующие, как нужно заполнять разделы документа.
Как заполнить декларацию
>В форме документа предусмотрено заполнение титульного листа и трех разделов:
В титульном листе в соответствующих полях нужно указать стандартные сведения о предпринимателе: ФИО; ИНН; ОРГН; контактный телефон; номер налогового органа; код ОКАТО; отчетный период.
1 часть – размер суммы ЕНВД, подлежащей уплате в бюджет;
- 2 часть – предназначена для расчета этой суммы;
- 3 часть – расчет суммы ЕНВД за налоговый период.
Как рассчитать сумму налога на вмененный доход?
>Следует помнить о том, что согласно Приказу ФНС РФ № ММ-7-3/13 от 23.02.2012г. не допускается подача нулевых налоговых деклараций ЕНВД. Чтобы рассчитать самостоятельно сумму ЕНВД, нужно знать базовую доходность своей деятельности. Помочь в этом сможет ст.346.29 НК РФ, где в соответствующей таблице нужно отыскать соответствие этого показателя своему виду деятельности.
Следующий этап расчета – потребуется умножить величину базовой доходности на физический показатель (к-во м2,; л.с. и пр.), коэффициент-дефлятор К1. Его величина ежегодно утверждается в Министерстве экономического развития РФ, уточнить этот показатель можно на официальном сайте ведомства.
Помимо К1, местными органами самоуправления вводится корректирующий коэффициент К2. Механизм его разработки описан в соответствующей статье НК РФ, он призван отражать реальные факторы, влияющие на величину дохода предпринимателя, уплачивающего ЕНВД.
Таким образом, расчет суммы ЕНВД производится по формуле: БД*физ. показатель*К1*К2.
Уменьшить размер ЕНВД, подлежащего уплате в бюджет, могут своевременно произведенные страховые взносы в ПФ: если предприниматель ежеквартально добросовестно оплачивает их, эти суммы идут в зачет, позволяя существенно сэкономить на уплате ЕНВД.
Когда сотрудник ИФНС примет документ в обработку, программа сформирует протокол приема данных, который можно распечатать и приложить к своей бумажной отчетности. Для недостоверно заполненной декларации ЕНВД предусмотрена корректировка данных, но эта возможность появится лишь после того, как сотрудник налоговой инспекции проверит ее, обнаружит несоответствие и отправит ИП соответствующее уведомление.
В данной статье мы рассмотрим, что такое единый налог на вмененный доход и на примере разберем, как заполнить декларацию по ЕНВД.
Единый налог на вмененный доход (ЕНВД) представляет собой систему налогообложения определенного вида предпринимательской деятельности, которая осуществляется организацией или индивидуальным предпринимателем.
Список видов деятельности, подходящих для использования системы налогообложения ЕНВД можно найти в статье 346.26 Налогового Кодекса РФ (например, бытовые услуги, ветеринарные услуги, услуги по перевозке пассажиров и грузов и т.д.). Виды деятельности и ставки определяются нормативным документом каждого конкретного региона. На сегодняшний день самым распространенным видом предпринимательской деятельности остается розничная торговля.
Расчет ЕНВД на примере магазина косметики и хозтоваров 160 кв. м.
>Возьмем для примера магазин, открытый индивидуальным предпринимателем и попробуем рассмотреть механизм заполнения декларации по ЕНВД. Предположим, что предприниматель зарегистрировал ИП (в том числе и как плательщик ЕНВД) 10 марта 2015 года в г. Смоленске. Он занимается розничной торговлей косметики и хоз. товарами в арендованном помещении общей площадью 160 м2 (из которых 130 м2 - торговая площадь), деятельность ведет самостоятельно, не привлекая наемных сотрудников.
Условия ведения ЕНВД
>Исходя из ст.346.26 НК РФ, такими условиями применительно к нашему примеру являются:
- средняя численность работников менее 100 человек
- торговая площадь не более 150 м2.
Обратим внимание, что для расчета налоговой базы по ЕНВД учитывается именно торговая площадь, к которой относятся площадь, оборудованная для демонстрации товара, а также кассовые зоны, проходы для покупателей и рабочие места продавцов. Иные же помещения, используемые для хозяйственных нужд (подсобки, кухни, сан.узлы и т.д.), а также площади, не предназначенные для обслуживания покупателей, к торговой площади не относятся. В случае запросов из налоговых органов подтверждения правомерности применения спец. режима ЕНВД, у предпринимателя должен быть договор аренды на арендованное помещение, а также документ, содержащий информацию о размерах, планировке и назначении помещения.
Индивидуальный предприниматель (или юридическое лицо), находящийся на специальном налоговом режиме в виде ЕНВД, обязан раз в квартал заполнять и предоставлять в налоговые органы декларацию по ЕНВД. Соответственно, наш гипотетический торговец косметикой не позднее 20-го апреля, 20-го июля, 20-го октября и 20-го января тоже обязан отчитаться перед налоговыми органами. За предоставление с опозданием декларации ЕНВД предусмотрен штрафов размере 5% от суммы налога, но не менее 1000 руб.
Порядок заполнение декларации ЕНВД
>Что же представляет собой данная декларация, и как ее заполнять? Рассмотрим подробнее механизм заполнения.
Пример1. Расчет ЕНВД Торговый зал 130 м2, наемных сотрудников нет
>=> Шаг1. Титульный лист
>На титульном листе необходимо указать данные о налогоплательщике, налоговом периоде и налоговом органе в соответствующих полях. Графа “по месту учета” в нашем случае заполняется кодом «120» - по месту жительства индивидуального предпринимателя.
=> Шаг2. Заполняем первый раздел декларации ЕНВД
>Переходим ко второму листу или первому разделу декларации. Данный раздел необходимо заполнить уже после заполнения Разделов 2 и 3, так как в строке 020 необходимо указать сумму исчисленного налога ЕНВД, который мы сможем рассчитать лишь после заполнения всех разделов декларации. Поэтому пропускаем этот раздел, к нему мы еще вернемся.
=> Шаг3. Заполняем второй раздел декларации ЕНВД
>Данный раздел необходимо заполнять для каждого вида деятельности по каждому из адресов (если их несколько), относящихся к одной определенной налоговой инспекции.
Важно:
- если предприниматель откроет две точки торговли в одном регионе, который относится к одной налоговой, то раздел 2 будет необходимо заполнить 2 раза.
- если же на одной из торговых точек ИП будет вести 2 вида деятельности по ЕНВД, то раздел 2 придется заполнить уже три раза.
- если предпринимательская деятельность будет вестись в двух разных местах, относящихся к разным налоговым, то потребуется сдавать разные декларации в соответствующие инспекции.
В нашем случае второй раздел декларации ЕНВД заполняем один раз (см. рисунок 2)

Комментарии к рисунку 2: Код вида предпринимательской деятельности равен 07 - розничная торговля, осуществляемая через объекты стационарной торговой сети, имеющие торговые залы, согласно Приложению №4 к «Порядку заполнения налоговой декларации по единому налогу на вмененный доход для отдельных видов деятельности, утвержденному Приказом МФ РФ от 08.12.2008 N 137н». В соответствующие поля раздела 2 вносим адрес места жительства индивидуального предпринимателя (по которому он зарегистрирован как ИП).
См. таблицу 1.
| Таблица 1. Расчет вмененного дохода (ВД) с учетом реально отработанного времени | ||
| Показатель | Значение | Примечание |
| Базовая доходность (БД) | 1800 | Базовая доходность для розничной торговли, осуществляемой через объекты стационарной торговой сети, имеющие торговые залы; ст. 346.29 НК РФ. Т.к. в нашем примере ИП зарегистрирован 10 марта (т.е. в марте ИП будет вести деятельность 22 дня из 31), то данный параметр нуждается в корректировке коэффициентом 22/31 |
| Физический показатель (ФП) | 130 | Площадь торгового зала в м2; ст. 346.29 НК РФ |
| К1 | 1,798 | Корректирующий коэффициент, установленный по РФ на 2014 г. Согласно Приказу министерства экономического развития, утвержденного 29 октября 2014 г. № 685 |
| К2 | 0,7 | Корректирующий коэффициент, установленный по конкретному региону для каждого вида деятельности, устанавливается представительными органами на один год. Если в следующем году не установлены новые коэффициенты, то используются прежние. Для нашего примера по Смоленской области – 0,7. См. Решение Смоленского городского Совета от 26.10.2007 № 672 |
| Налоговая ставка (НС) | 0,15 | Ст. 346.31 НК РФ |
| ВД= БД*22/31*ФП*К1*К2=1800*22/31*130*1,798*0,7=209009 руб | ||
| ЕНВД = ВД*НС=209009*0,15=31351 руб | ||
Полученные при расчетах значения вносятся в строки 100 и 110. Таким образом, при заполнении декларации по ЕНВД для вновь зарегистрированных плательщиков особое внимание следует обращать на сроки реально отработанного времени на данном режиме, чтобы не переплачивать.
=> Шаг4. Заполняем третий раздел декларации ЕНВД
>В разделе 3 предусмотрена возможность уменьшения суммы ЕНВД.Так как наш предприниматель работает один и не использует наемных рабочих, то признак налогоплательщика по строке 005 будет равен 2. Это означает, что ИП может уменьшить ЕНВД на полную сумму уплаченных страховых взносов в Пенсионный фонд (ПФР) и Федеральный фонд обязательного медицинского страхования (ФФОМС), которые платит «за себя» (см. ст.346.32 п.2 НК РФ). 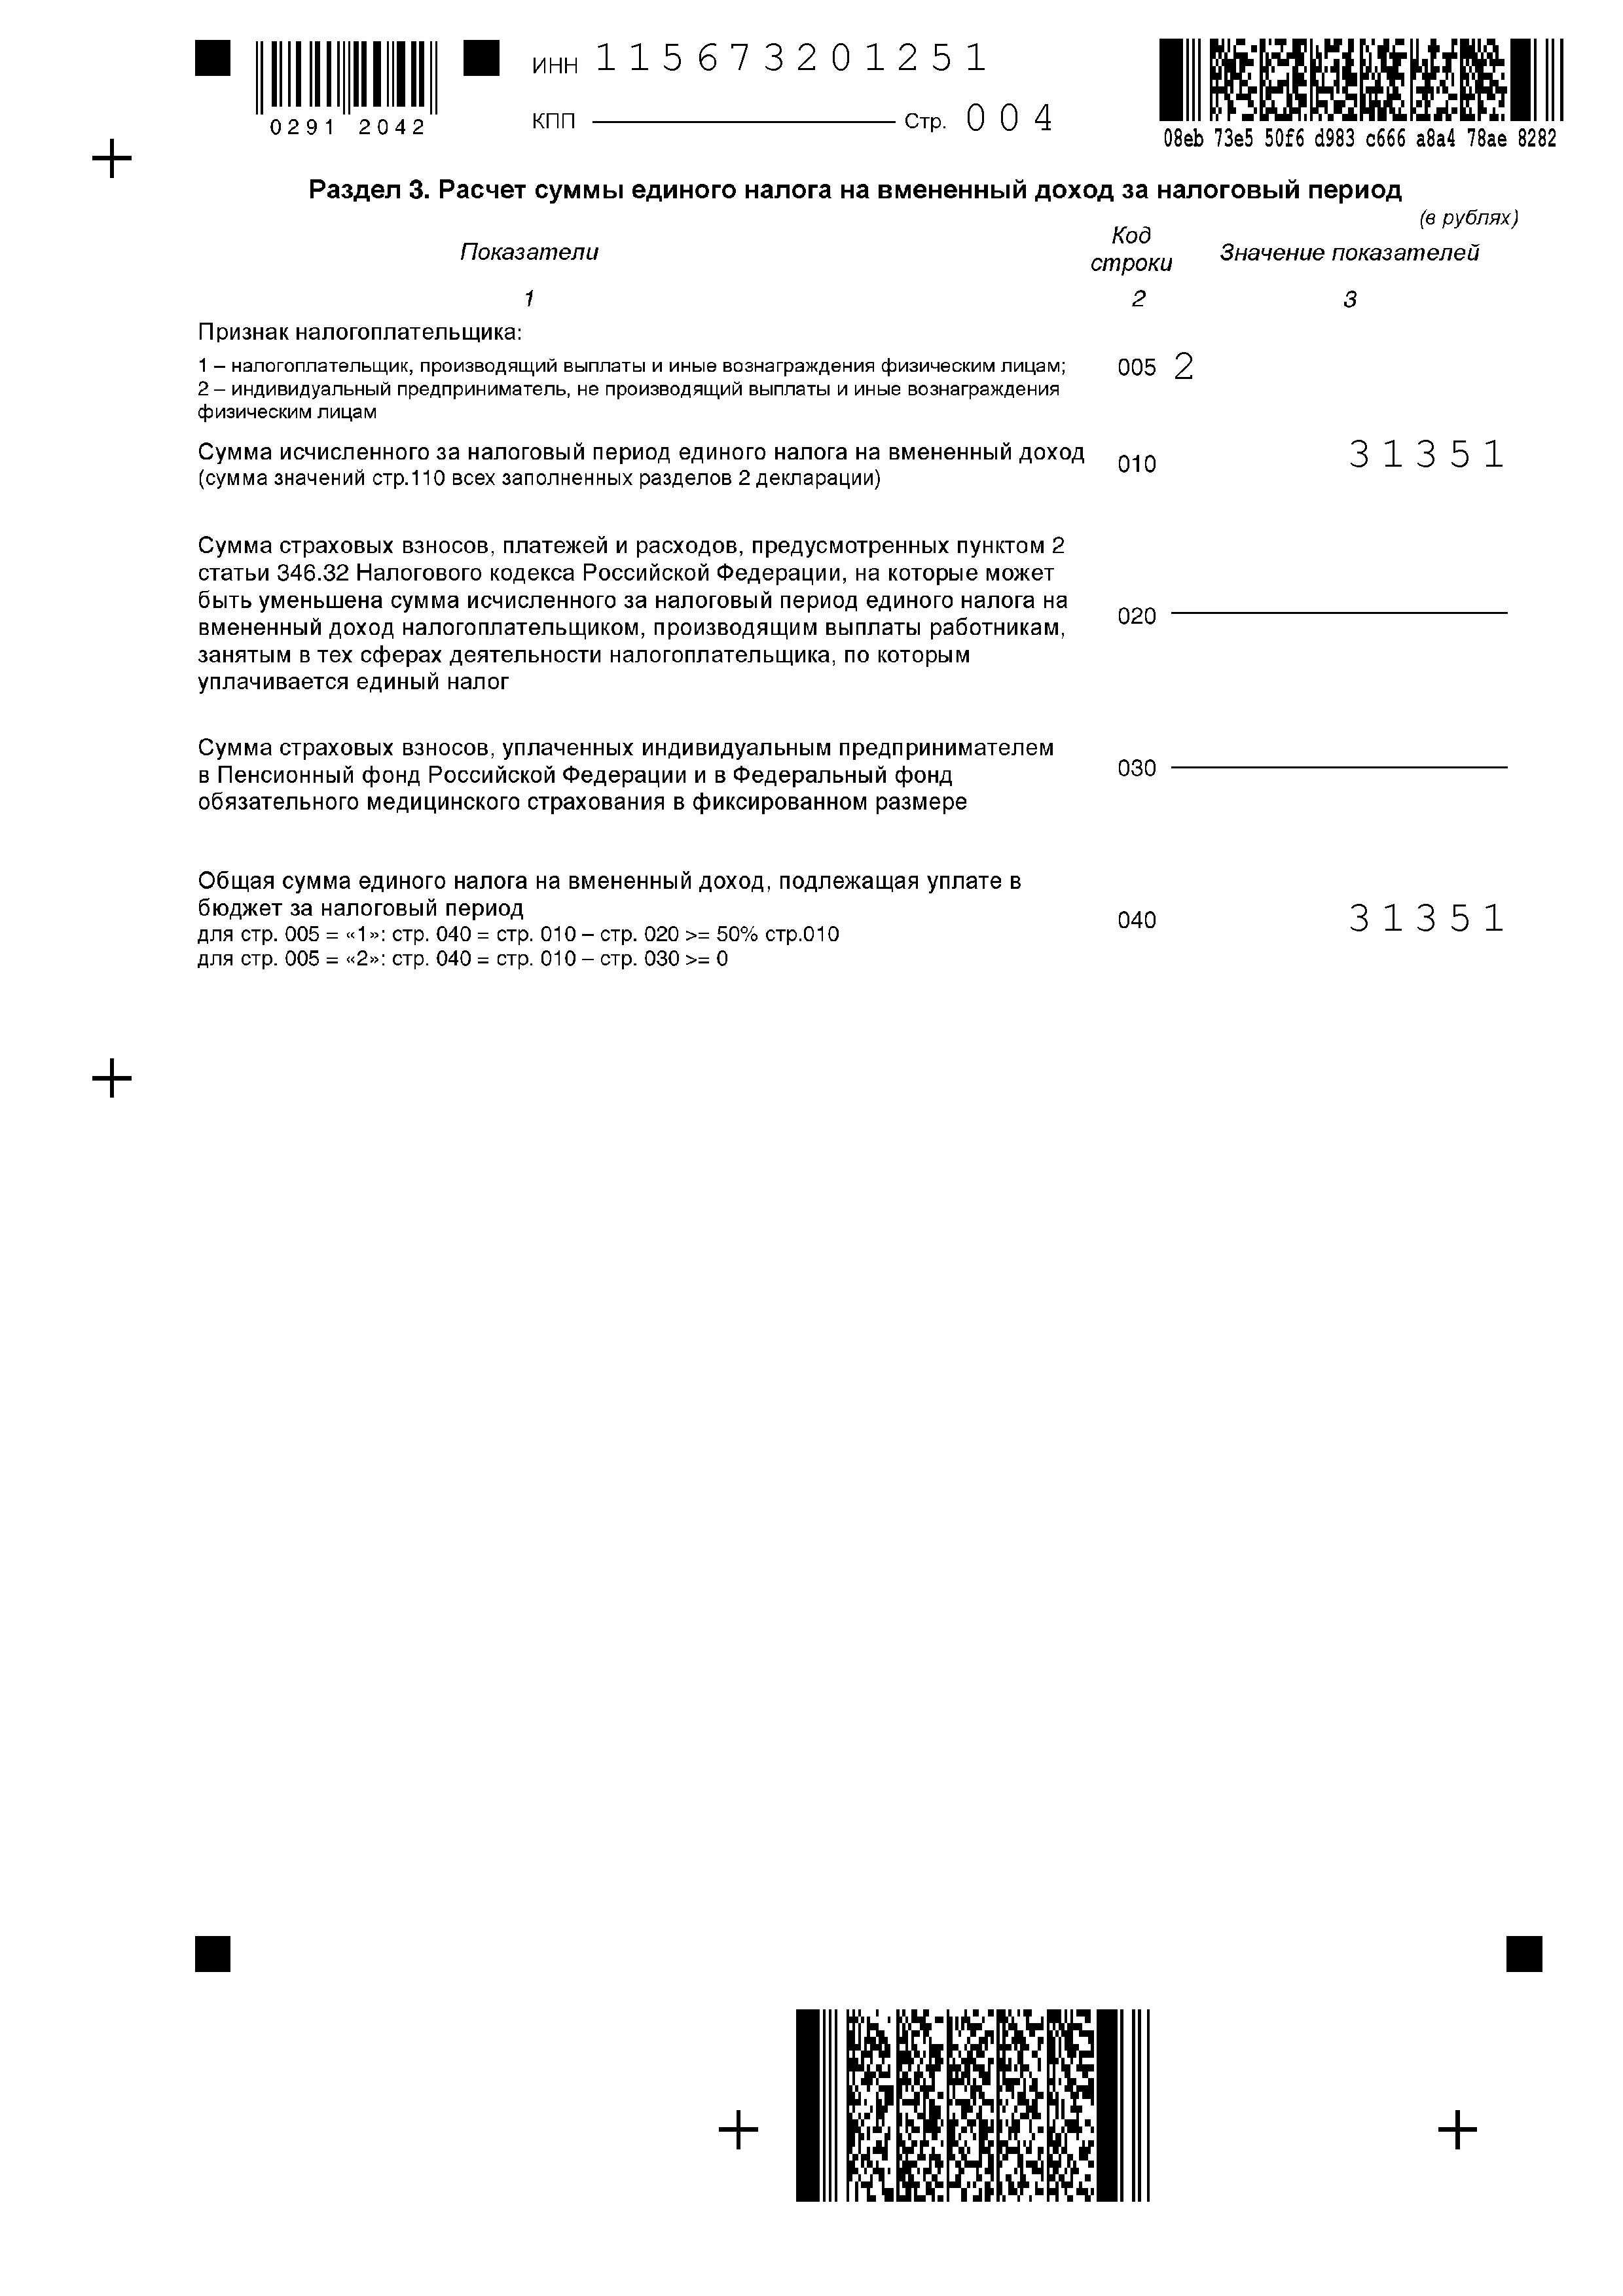
Отметим, что согласно письму Минфина от 20.05.2013 №03-11-11/17748 ограничения до 50% к данной категории налогоплательщиков не применяется. Однако, за 1 квартал 2015 года данный вычет на нашем примере применить нельзя, т.к. страховые взносы за март будут оплачены в следующем месяце (в следующем квартале или разовоза весь год). А уменьшить сумму налога разрешено только на те суммы страховых взносов, которые уже уплачены в текущем налоговом периоде (см. рисунок 3)
=> Шаг5. По итогам расчетов разделов 2 и 3 декларации по ЕНВД заполняем раздел 1.
>Код ОКТМО присваивается Федеральной налоговой службой. Заполнение раздела 1 представлено на рисунке 4.
 Декларация готова, можно сдавать. Полученную сумму ЕНВД необходимо оплатить в срок не позднее 25-го числа первого месяца следующего налогового периода. Напомним, что налоговым периодом для ЕНВД признается квартал.За несвоевременную оплату (отсутствие оплаты) ЕНВД предусмотрен штраф в размере 20% от суммы налога, в случаях умышленной задержки – 40% от суммы.
Пример2. Расчет ЕНВД Торговый зал 80 м2 + дополнительная торговая точка 40м2 + 1 наемный сотрудник
>Теперь давайте рассмотрим заполнение декларации ЕНВД для того же ИП за 2 квартал 2015 года. Предположим, что за это время в деятельности нашего предпринимателя произошли следующие изменения: в мае в торговом зале собственник произвел перепланировку, в результате которой площадь торгового зала сократилась до 80м2, из которых складские помещения по-прежнему занимают 20 м2. В связи с этим предприниматель в этом же месяце открыл вторую торговую точку, для чего было арендовано помещение площадью 40 м2 (торговая площадь 35 м2) и нанят наемный работник.
Для осуществления своей деятельности предприниматель должен встать на учет в налоговый орган по месту ведения деятельности (это касается второй торговой точки). Исходя из вышеперечисленных изменений, налоговая декларация за 2 квартал для нашего примера будет заполнена следующим образом.
=> Шаг1. Заполнение титульного листа декларации ЕНВД для примера2.
>Титульный лист останется без изменений, кроме графы «по месту учета», она теперь заполняется кодом «320» - по месту осуществления деятельности ИП, и количества листов, которых теперь будет 5.
=> Шаг2. Раздел 1. Первый раздел, как мы помним, заполняется в последнюю очередь, так что переходим ко второму разделу декларации.
=> Шаг3. Заполнение раздела 2 декларации ЕНВД для примера2.
>
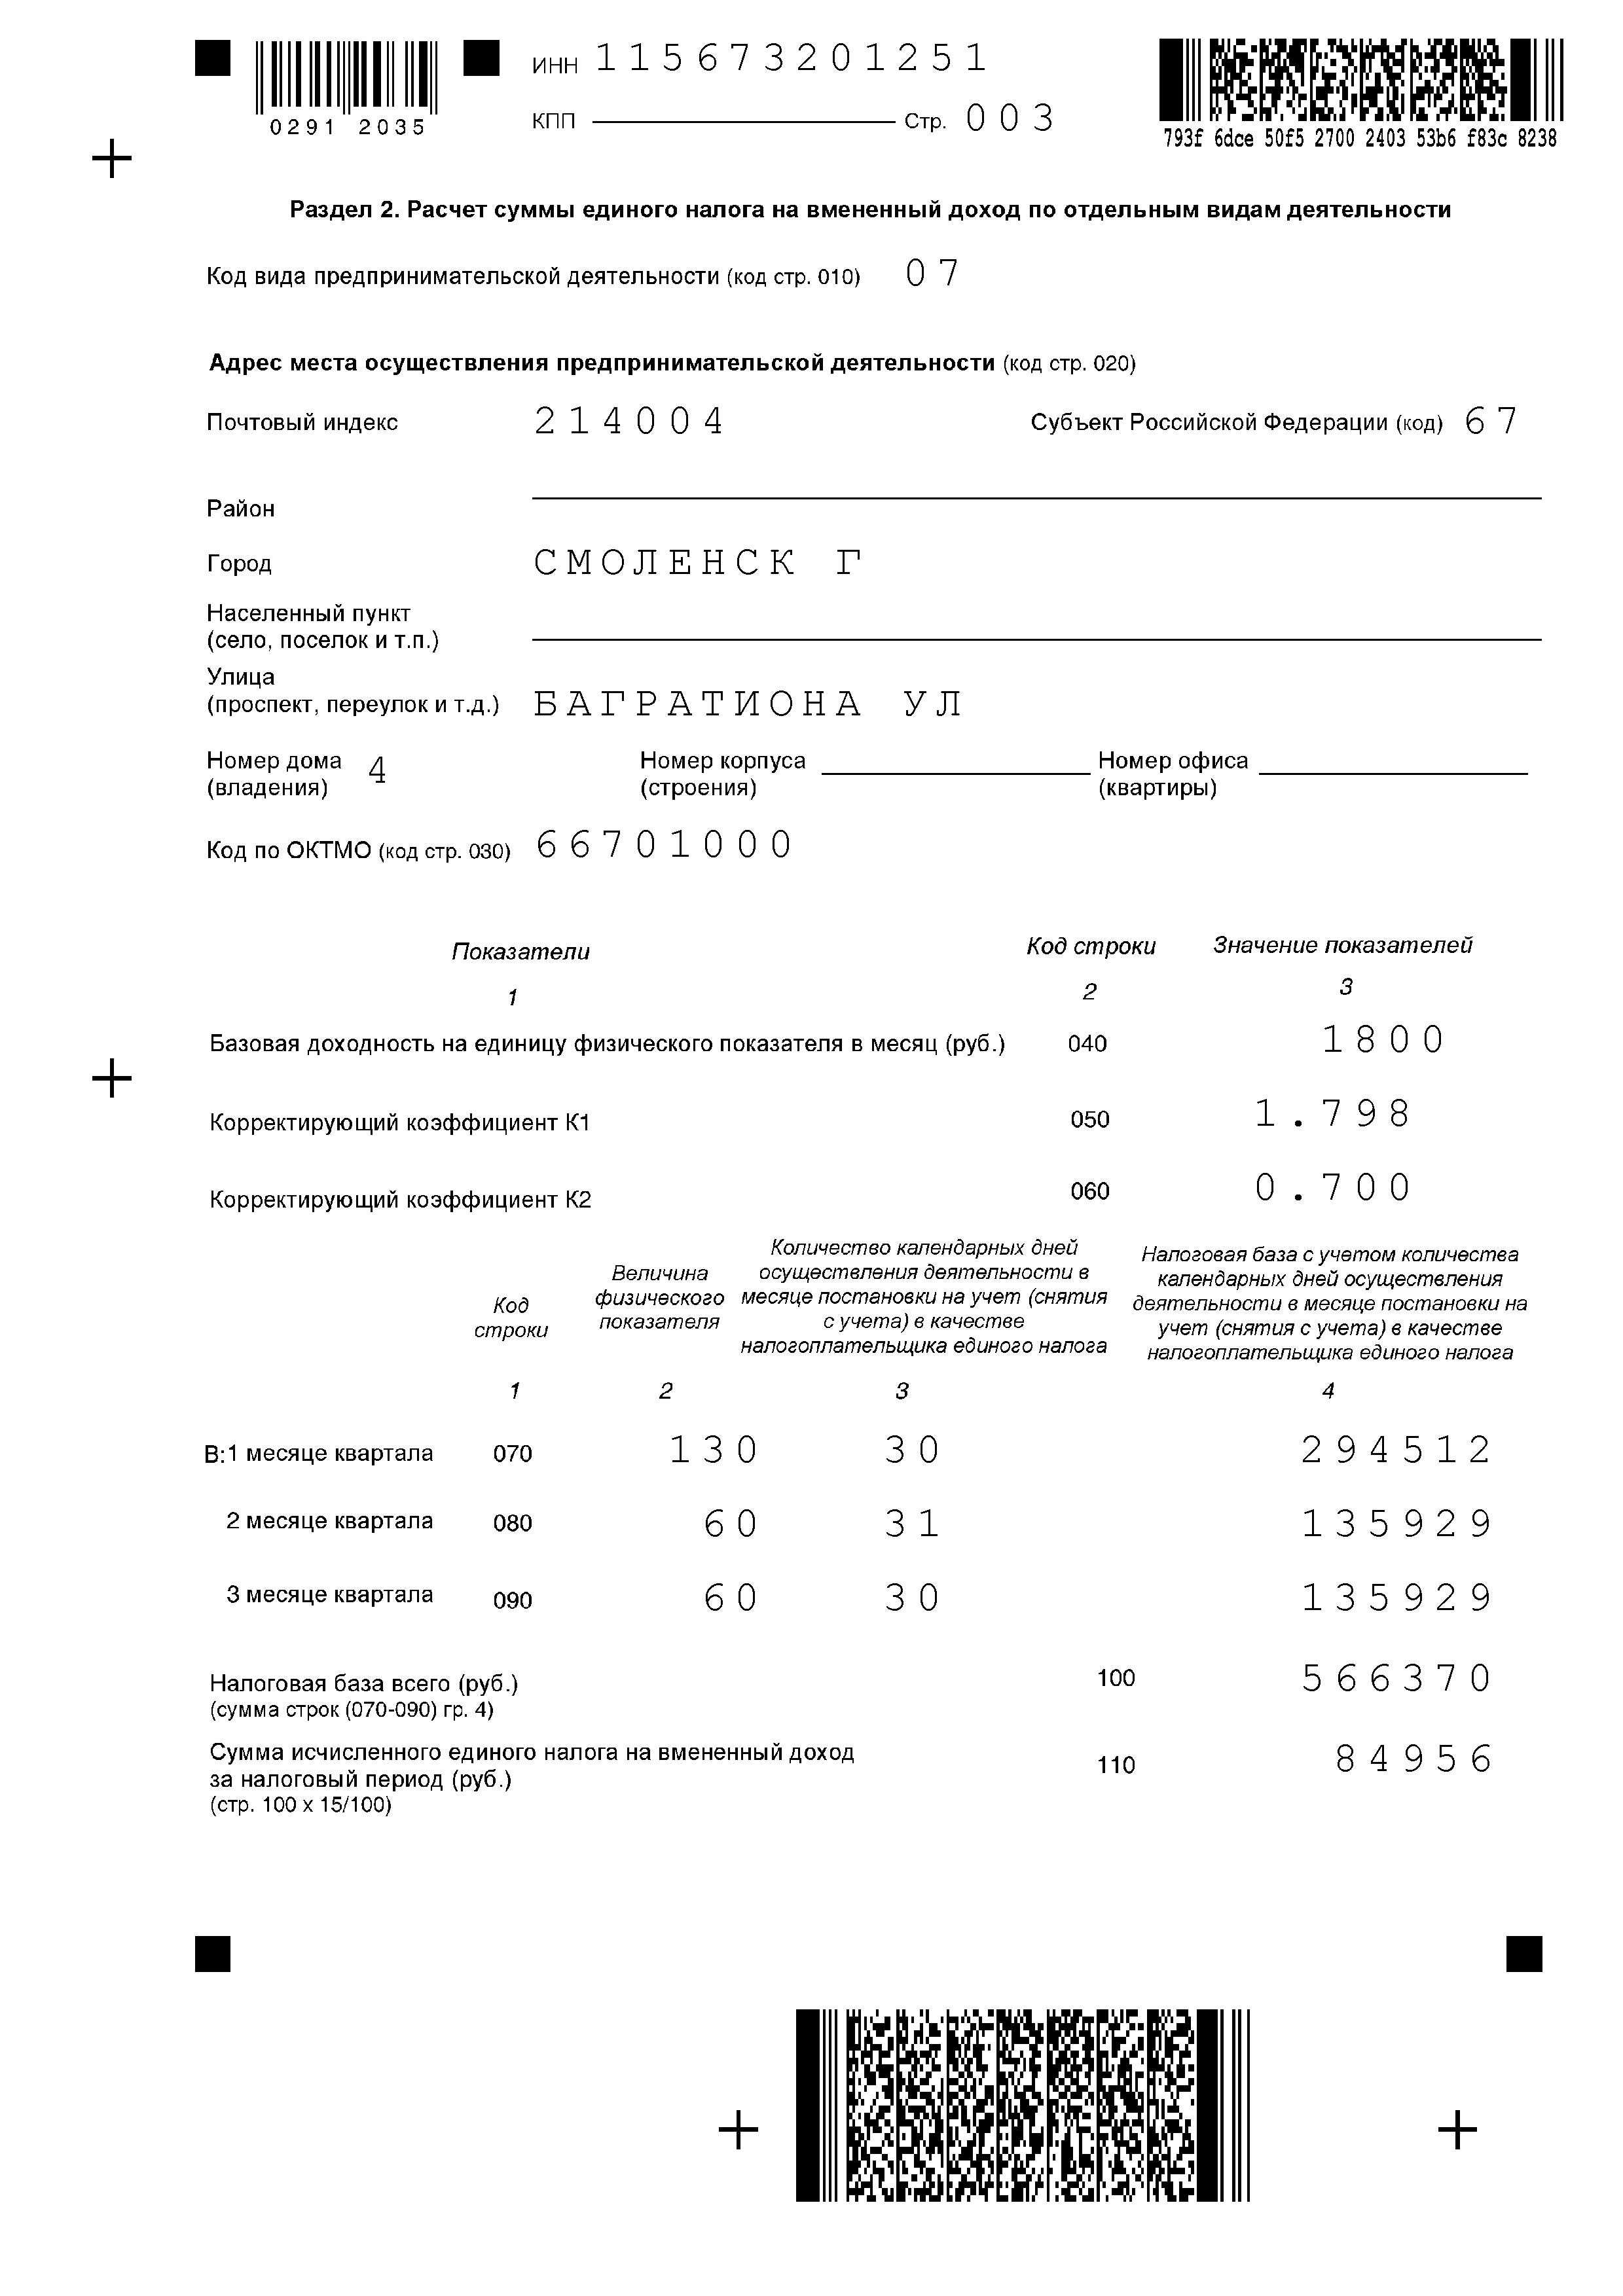
Исходя из того, что предприниматель открыл вторую торговую точку, раздел 2 теперь будет состоять из 2 листов. Первый лист заполняется по данным первой торговой точки с учетом изменений размеров торговой площади. Так как перепланировка произошла в мае, то физические показатели за 1 месяц берем 130, а вот за 2 и 3 месяцы будут равны 60 (за вычетом площади складских помещений). Заполнение Раздела 2 по первой торговой точке можно увидеть на рисунке5.
=> Шаг4. Заполнение раздела 2декларации по ЕНВД для 2-й торговой точке
>Заполняется для второй торговой точки аналогично, с учетом корректировки на реально отработанное время, что рассмотрено нами в первом примере. Заполнение Раздела 2 по второй точке отображено на рисунке 6.

=> Шаг5. Заполнение раздела 3 декларации ЕНВД пример2
>По строке 010 суммируются суммы исчисленного налога ЕНВД по каждой торговой точке. Поскольку у индивидуального предпринимателя появился наемный работник, то признак налогоплательщика по строке 005 меняем на 1. Как мы помним, в этом разделе предусмотрена возможность уменьшения суммы ЕНВД. Сумму исчисленного налога теперь можно уменьшить на сумму страховых выплат, которые он уплатил в этом квартале за работника. Следовательно, это те суммы страховых выплат, которые ИП оплатил за май в пенсионный фонд, фонд медицинского страхования, фонд социального страхования (возьмем эту сумму равной 1677 руб.). Обратим внимание, что уменьшение не может превышать 50%суммы исчисленного ЕНВД. Притом страховые выплаты «за себя» включать в общую сумму страховых выплат, на которую возможно уменьшение налога, не допускается. Заполнение раздела 3 представлено на рисунке 7.
=> Ш
аг 6. После заполнения разделов 2 и 3 и расчета суммы ЕНВД, подлежащей уплате в бюджет, заполняем раздел 1 аналогично предыдущему примеру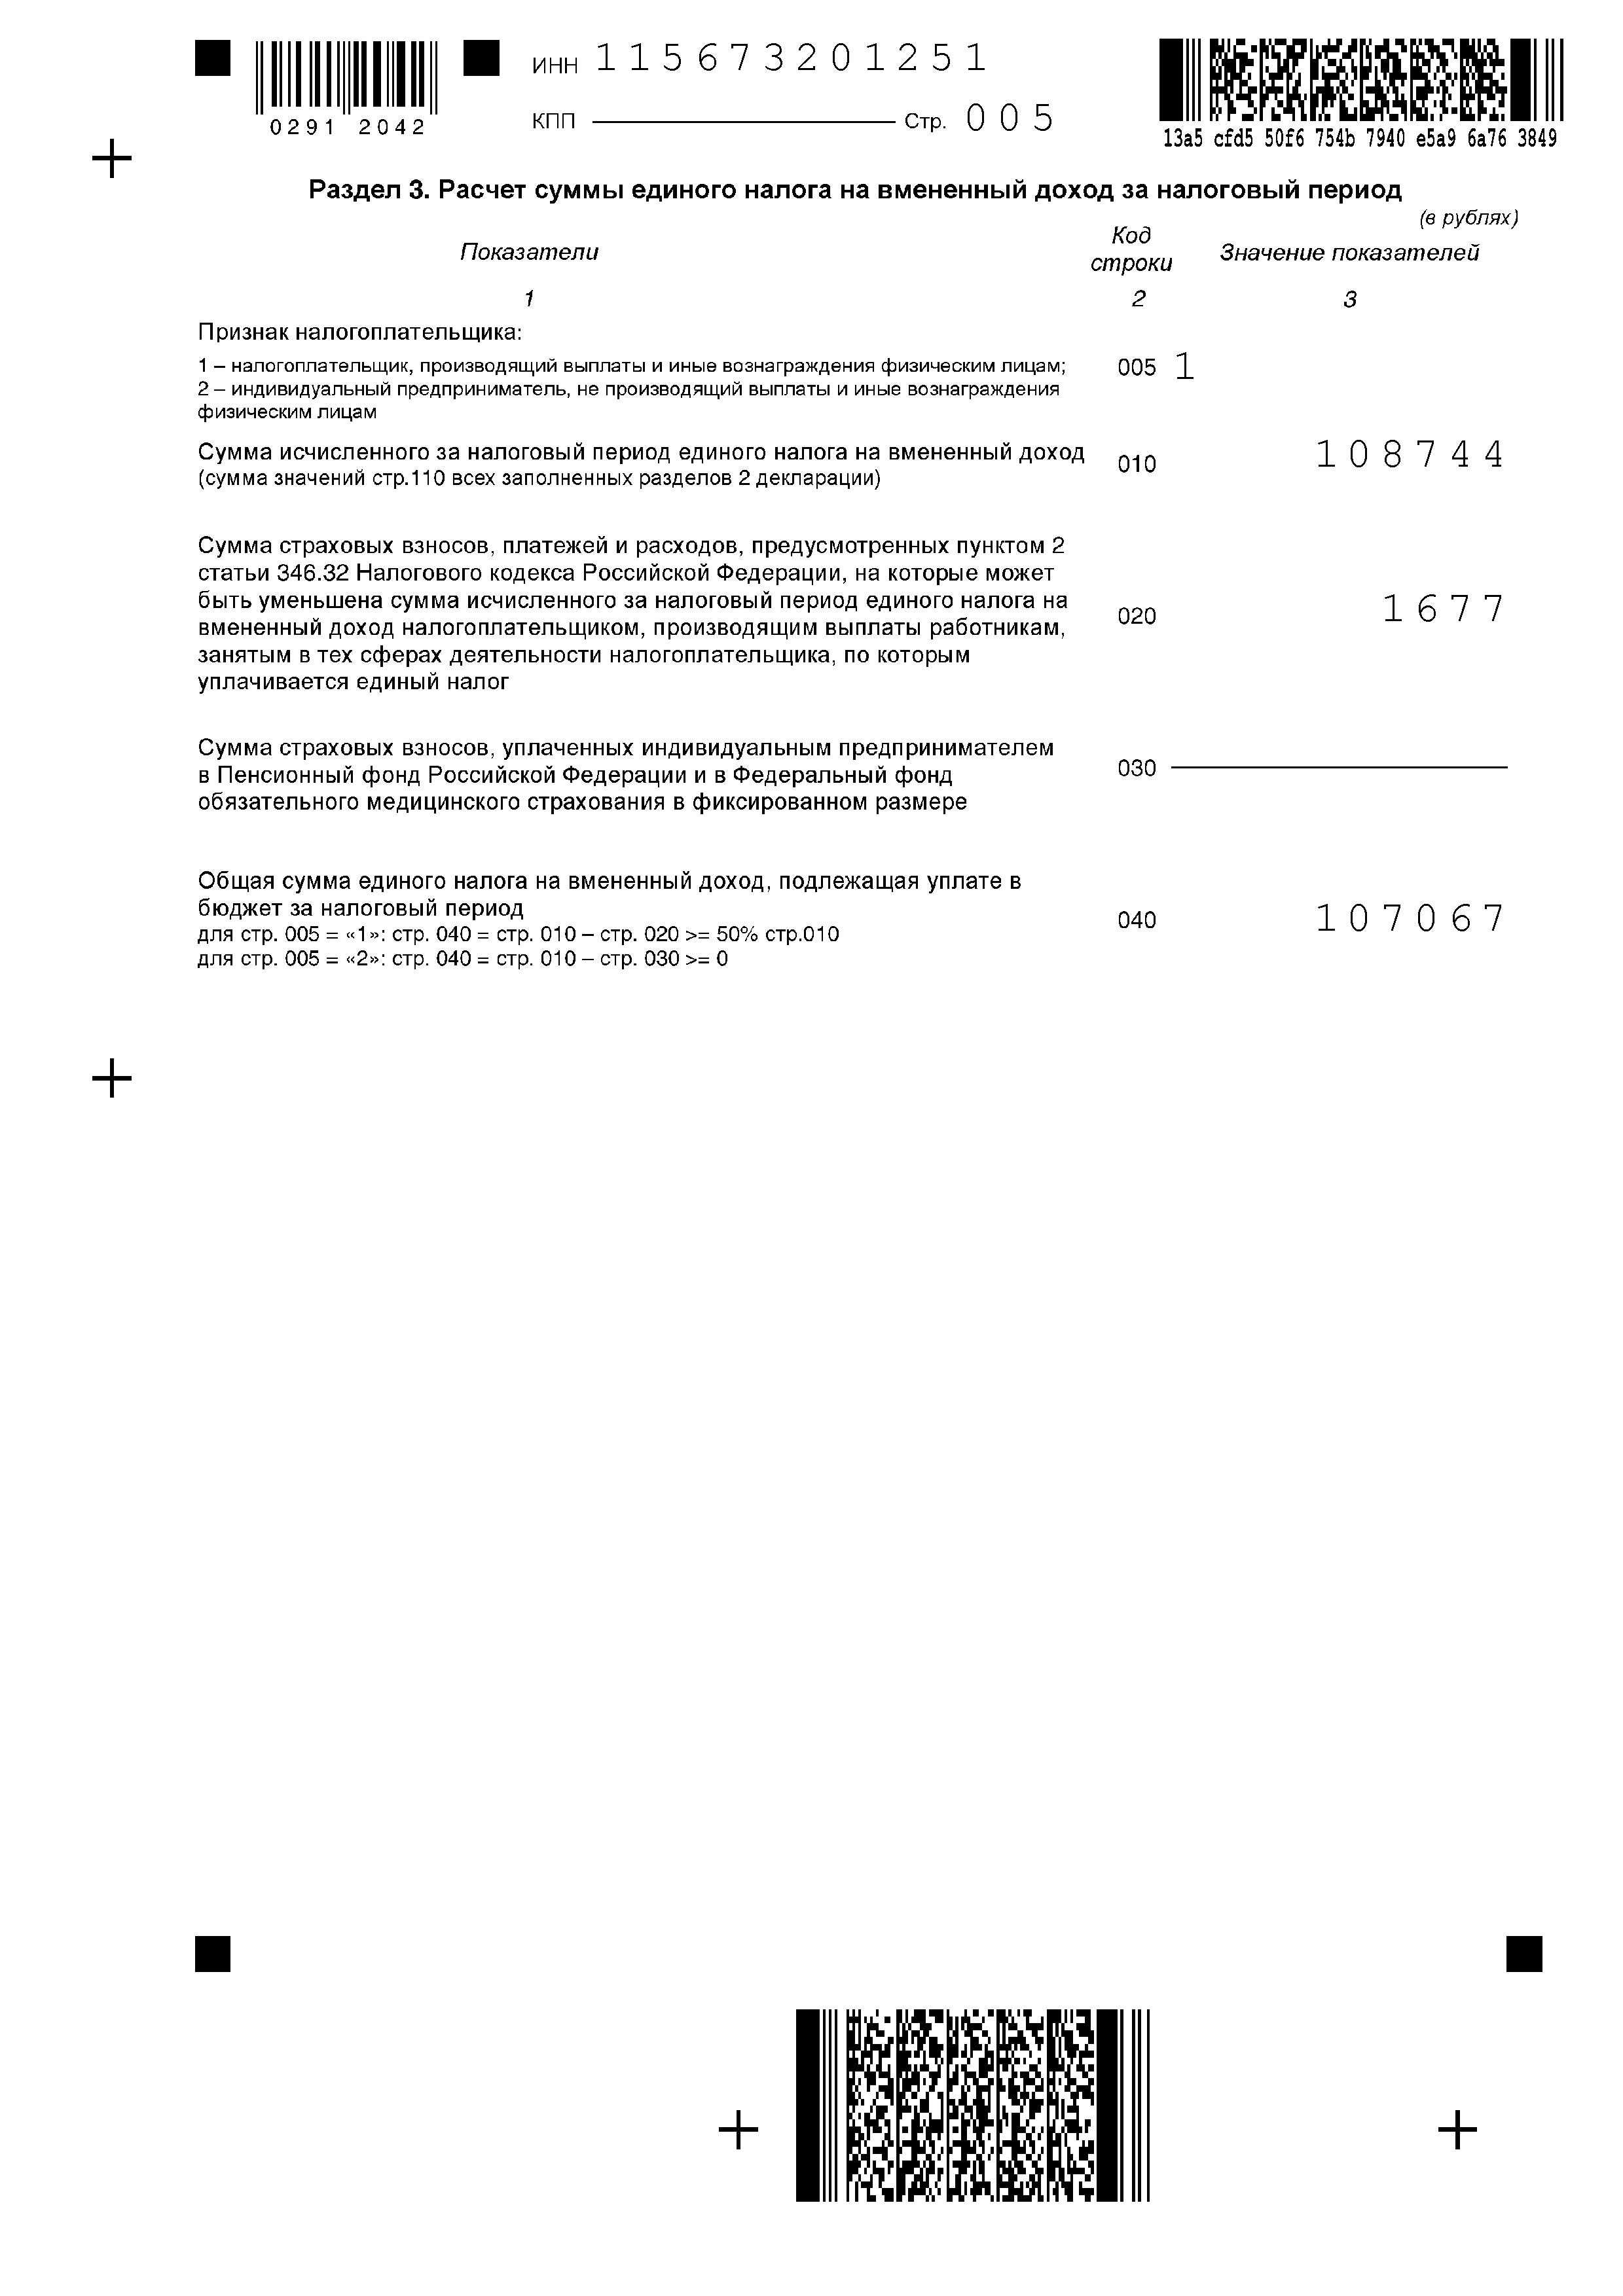 ИТОГИ
Таким образом, мы рассмотрели механизм заполнения налоговой декларации по ЕНВД для нашего примера за два квартала. При заполнении декларации по ЕНВД особое внимание следует обращать на сроки реально отработанного времени на данном режиме. Также необходимо учитывать возможности уменьшения единого налога за счет выплат страховых взносов, заполнять декларацию по каждому виду деятельности данного налогового режима,корректировать базовую доходность на актуальные ставки корректирующих коэффициентов, а главное, указывать полную и достоверную информацию, предоставлять декларации и оплачивать налог в положенные сроки.
Фирммейкер , июль 2014 (редакция февраль 2016)
Ольга Анисимова
При использовании материала ссылка обязательна
Если заметили ошибку, выделите фрагмент текста и нажмите Ctrl+Enter
С первого квартала 2018 года претерпел ряд изменений порядок заполнения декларации по единому налогу на вменённый доход (ЕНВД). Нельзя сказать, что эти коррективы сильно усложнили процедуру оформления налоговой отчётности для ИП и юридических лиц, применяющих этот вариант налогообложения. Однако вопросы у налогоплательщиков возникают, и легче всего разобраться в нововведениях будет с помощью конкретного примера.
Возьмём за основу пример ИП, являющегося плательщиком ЕНВД и обладающего такими показателями:
- место осуществления деятельности - г. Ярославль;
- вид деятельности - грузоперевозки, ОКВЭД 49.41;
- физические показатели: три автомобиля, есть наёмные работники, деятельность осуществляется по одному адресу;
- налоговый период - первый квартал 2018 года;
- ЕНВД применялся на протяжении всего квартала;
- уплаченные страховые взносы - 5 тысяч рублей за себя и 12 тысяч рублей за персонал.
Если плательщик ЕНВД занимается грузоперевозками, на сумму налога влияет количество используемых им автомобилей
Расчёт ЕНВД за первый квартал 2018 года
>При расчёте ЕНВД для названного вида деятельности в Ярославле имеют значение и такие характеристики:
- базовый доход - 6 тысяч рублей ежемесячно;
- коэффициенты: К1 – 1,798, К2 – 1.
Теперь на основе этих характеристик рассчитаем налог по итогам первого квартала 2018 года. Для этого:

Особый случай, когда ИП применял ЕНВД неполный месяц. Например, перешёл на него с 15 января. При таком раскладе применительно к нашему случаю он должен был бы сумму налоговой базы разделить на число дней в месяце (в январе их 31), а результат умножить на число дней, на протяжении которых применял ЕНВД (с 15 по 31 января включительно получается 17 дней): 32364: 31 = 1044 с учётом округления, 1044 х 17 = 17748 рублей. Общая налоговая база по итогам квартала тогда составит (32364 х 2) + 17748 = 82476, а сумма налога к уплате составит 82476 х 15% = 12371.
Образец заполнения декларации ЕНВД в 2018 году
>Добиться полной наглядности нам поможет образец заполнения декларации ЕНВД (скачать бланк) на основе разбираемого примера.
В 2018 году декларация ЕНВД состоит из трёх разделов, первый из них посвящён сумме налога.
Если ИП применяет ЕНВД по нескольким видам деятельности, в разделе № 2 он приводит расчёты по каждому из них. В нашем случае у ИП один вид деятельности.
Наконец, раздел № 3 посвящён расчётам суммы уплаченных ИП страховых взносов за себя и работников, на которую он вправе уменьшить сумму ЕНВД.
На основе этого образца и примера расчёта вы сможете легко рассчитать налог и заполнить декларацию. Для этого от вас потребуется только использовать соответствующим образом показатели, актуальные для вашей ситуации.
Тем не менее, немалое количество организаций и индивидуальных предпринимателей продолжает применять ЕНВД. Поэтому вопрос о том, как правильно заполнить декларацию по ЕНВД, по-прежнему остается актуальным.
Итак, структура декларации включает в себя четыре элемента: титульный лист и три раздела. Поговорим о том, что нужно указывать в каждом из структурных элементов.
Заполнение титульного листа
>Здесь налогоплательщик должен заполнить все поля, за исключением блока, заполнение которого осуществляется работником соответствующего налогового органа.
Организация (отечественная либо иностранная) отражает следующие сведения:
- КПП, присвоенный соответствующим налоговым органом (в случае с иностранной организацией указывается КПП по месту нахождения ее отделения, расположенного на территории РФ).
Индивидуальный предприниматель указывает только свой ИНН.
- Номер корректировки . Если представляется первичная декларация, то в качестве номера указывается «0—». В тех же случаях, когда подается уточненная декларация, номер корректировки отражает, какая это именно по счету декларация.
- Код налогового периода . Здесь нужно учитывать, за какой квартал подается декларация. Если за первый, то код – 21. За второй, третий и четвертый кварталы указывается, соответственно, код 22, 23 либо 24.
- Отчетный год . Здесь указывается тот год, за определенный квартал которого плательщик предоставляет декларацию.
- Код налогового органа. Здесь нужно вписать код в соответствии с документами о постановке на налоговый учет.
- Код вида места представления декларации.
- Наименование организации (полное) . Наименование обязательно следует указывать в строгом соответствии с тем, что указано в учредительных документах. ИП вписывают полностью фамилию, имя и отчество.
- Код вида деятельности . Чтобы определить, какой код соответствует конкретному виду экономической деятельности, стоит воспользоваться Общероссийским классификатором видов экономической деятельности.
- Контактный телефон налогоплательщика.
- Число страниц декларации.
- Число листов всех документов либо их копий , подаваемых в целях подтверждения информации и полномочий представителя.
В блоке, касающемся подтверждения полноты сведений и их достоверности, указывается:
- «1», если подтверждает руководитель соответствующей организации либо же индивидуальный предприниматель;
- «2», если подтверждает представитель налогоплательщика;
- ФИО, подпись руководителя организации, а также печать организации и дата;
- подпись и дата, если подает индивидуальный предприниматель;
- фамилия, имя и отчество, а также подпись, если декларацию подает представитель. Указывается также документ, подтверждающий полномочия, проставляется дата подписания.
Заполнение раздела I декларации по ЕНВД
>Первый раздел должен содержать сведения о подлежащей уплате сумме ЕНВД.
Здесь необходимо во всех строках с кодами указать соответствующие сведения:
Код 010. Сюда вписывается значение кода бюджетной классификации РФ.
Код 020 . Для заполнения данной строки нужно обратиться к Общероссийскому классификатору объектов административно-территориального деления и найти там код соответствующего административно-территориального образования (указывается код по месту постановки налогоплательщика на учет).
Код 030. А здесь следует указать сумму налога, подлежащую уплате.
По завершении заполнения данного раздела проставляются подписи в том же порядке, что и в соответствующем блоке титульного листа.
II раздел декларации по ЕНВД
>Данный раздел подлежит раздельному заполнению по каждому из видов осуществляемой деятельности (он касается расчета суммы ЕНВД для отдельных видов деятельности).
Если налогоплательщиком одна и та же деятельность осуществляется в разных местах, то второй раздел заполняется для каждого из мест.
Что же указывается:
Код 010 . Эта строка предназначена для указания кода вида деятельности, которую осуществляет налогоплательщик.
Код 020. Сюда следует полностью вписать адрес, по которому осуществляется деятельность, указанная в строке по коду 010.
Код 030. Заполнение данной строки аналогично заполнению строки по коду 020 в разделе I.
Код 040. В этой строке необходимо указать значение базовой доходности, приходящееся на единицу показателя в месяц.
Коды 050-070. Эти строки должны содержать значения физического показателя в каждом месяце отчетного периода по конкретному виду осуществляемой предпринимательской деятельности.
Код 080. Здесь нужно указать значение коэффициента-дефлятора К. Это коэффициент рассчитывается по схеме: произведение коэффициента предшествующего периода и коэффициента, отражающего изменение потребительских цен.
Код 090 . А здесь указывается корректирующий коэффициент базовой доходности. Этот коэффициент учитывает все особенности, касающиеся ведения предпринимательской деятельности.
Код 100. Строка, предназначенная для указания налоговой базы. Чтобы эту базу определить, нужно перемножить между собой базовую доходность, два вышеназванных коэффициента и сумму значений физического показателя.
Код 110. А сюда вписывается сумма налога. Она составляет 15% от налоговой базы.
Раздел II также подписывается в соответствии с вышеописанным порядком.
Что указывать в разделе III декларации по ЕНВД?
>А этот раздел посвящен расчету суммы ЕНВД за весь налоговый период:
Код 010. Строка для указания налоговой базы. Для ее определения нужно суммировать все показатели, вписанные в строку 100 II раздела по всем видам деятельности.
Код 020. Эта строка отражает сумму показателей строки 110 раздела II по каждому из видов деятельности.
Код 030 . В данной строке нужно указать сумму всех уплаченных страховых взносов за своих работников либо за себя, если речь идет об индивидуальном предпринимателе.
Код 040 . Сюда вписывается сумма выплаченных пособий по временной нетрудоспособности.
Код 050 . А здесь уже указывается сумма двух предыдущих показателей. Эта сумма уменьшит сумму ЕНВД.
Код 060 . Наконец, итоговая сумма подлежит фиксации в данной строке.
Как и все предыдущие разделы, этот подлежит подписанию в установленном порядке.
Рассмотрим конкретный пример
>Рассмотрим порядок правильного заполнения декларации по ЕНВД на примере. Итак, у нас есть ООО «Магазин №5».
Общество занимается розничной торговлей женской одежды, а помещение, арендуемое им, занимает площадь в 168 кв.м. Торговая площадь по документам составляет 80 кв.м.
Работают в магазине два продавца, и за первый квартал общество уплатило страховые взносы на сумму 13200 рублей.
Итак, в титульном листе мы укажем все нужные данные, с этим проблем возникнуть не должно. Первый раздел также заполняется довольно просто.
Перейдем сразу ко второму разделу. В строке по коду 010 укажем 07 – именно этот код соответствует той деятельности, которую осуществляет магазин. Далее указываем адрес и код административно-территориального образования.
После этого вписываем показатель базовой доходности (в соответствии с 4-м Приложением к Порядку заполнения декларации по ЕНВД). В нашем случае – это 1800 рублей.
Физический показатель – это торговая площадь, т.е. 80 кв.м. Коэффициент-дефлятор в 2013 г был равен 1,569. А корректирующий коэффициент примем за 1.
Тогда определим налоговую базу:
1800 х 1,569 х 1 х (80+80+80) = 677808.
Сумма налога, соответственно, составляет:
677808 х 15% = 101671,2.
В третьем разделе мы укажем 13200 – сумму страховых взносов. И, наконец, определим конечную сумму, подлежащую уплате:
101671,2 – 13200 = 88471,2 руб.
Итоги
>При заполнении декларации по ЕНВД необходимо:
- Тщательно заполнить титульный лист;
- Указать все необходимые сведения в разделах I-III;
- Каждый структурный элемент декларации должен быть подписан строго установленным образом.
Видео на тему: «ЕНВД заполняем ДЕКЛАРАЦИЮ просто, на примере»





