
Как рассчитать, сколько платит налогов ИП в 2018 году? Для этого надо знать, какую систему налогообложения применяет предприниматель. Также, в зависимости от применяемой системы могут учитываться расходы или другие показатели. И для того, чтобы правильно рассчитать налог, ИП должен это принимать во внимание.
Обязательные суммы к уплате
>Для начала выясним, сколько платить за ИП при любой системе налогообложения вне зависимости от дохода. Платить необходимо страховые взносы. В 2018 году предприниматель обязан платить взносы как минимум «за себя» с момента регистрации в качестве предпринимателя и до прекращения деятельности. Фиксированные взносы установлены из расчета за год, поэтому на вопрос, сколько платить ИП в 2018 году, можно сказать, что минимальная сумма составляет 32 385 рублей за весь год:
Если регистрация в качестве предпринимателя менее года, то взносы пропорциональны периоду регистрации. Надо отметить, что уплачивается дополнительный взнос в размере 1% от дохода свыше трехсот тысяч рублей.
Если ИП является работодателем, то он должен удерживать 13% НДФЛ и платить взносы при выплате заработной платы работникам – как правило, суммарно это 30%, если нет дополнительных взносов или сниженных тарифов.
Как рассчитывать налог ИП в 2018 году
>Для расчета необходимо знать систему налогообложения. Предприниматель может применять пять систем налогообложения:
- ОСНО - общая система налогообложения (главы 21 и 23 НК РФ);
- УСН - упрощенная (глава 26.2 НК РФ);
- ЕНВД - единый налог на вменённый доход (глава 26.3 НК РФ);
- ПСН - патентная (глава 26.5 НК РФ);
- ЕСХН - единый сельскохозяйственный налог (глава 26.1 НК РФ).
Из этих пяти систем надо отдельно выделить общую систему налогообложения, которая является наиболее сложной с точки зрения учета и отчетности, так как платятся все налоги и необходимо подавать ежеквартальную отчетность.
Остальные системы налогообложения являются специальными режимами и освобождают от уплаты:
- НДФЛ;
- НДС (за исключением НДС при ввозе, при выполнении функций налогового агента);
- налога на имущество.
Но для применения специальных режимов надо соблюдать определённые требования. Так, ЕСНХ касается только деятельности сельхозпроизводителей, поэтому рассматривать его не будем.
Оставшиеся четыре системы налогообложения можно условно разделить на две группы. Если применяется ОСНО или УСН, то уплата налога зависит от доходов и расходов предпринимателя, если ПСН и ЕНВД - то не зависит.
При этом УСН может применяться для двух объектов:
- доходы;
- доходы, уменьшенные на величину расходов.
Сколько налогов платить за весь 2018 год
>В отношении каждой системы налогообложения применяются свои правила расчета. Например, если предприниматель ведет только один вид деятельности и хочет применять ПСН, то рассчитать налог можно с помощью калькулятора на сайте ФНС https://patent.nalog.ru/info/ . Особенность в том, что в 2018 году патент применяется только к определённым видам деятельности и только в том случае, если местные органы власти приняли решение ввести этот налог. В отношении патента есть и еще одна особенность, присущая только этой системе налогообложения, – страховые взносы не уменьшают налог. Поэтому в отношении патента стоимость можно сразу точно подсчитать.
Возьмем для примера: Белгородская область, вид деятельности – парикмахерские и косметические услуги, у ИП нет наёмных работников. Применив калькулятор, получаем результат - за 12 месяцев налог составит 8 604 руб. Кроме того, необходимо заплатить страховые взносы в размере 32 385 рублей. В итоге получим данные, сколько налогов платит ИП за год, - 40 989 рублей. Надо отметить, что этот расчет действует только в том случае, если предприниматель соблюдает условия применения патента и не ведет никакой другой деятельности.
В отношении остальных систем налогообложения расчет в 2018 году не такой простой. Для ОСНО и УСН с объектом «доходы, уменьшенные на величину расходов» необходимо учитывать доходы и расходы, для УСН с объектом «доходы» надо знать только размер доходов.
В отношении ЕНВД также необходимо произвести расчет, который зависит от нескольких показателей. Принципиальное отличие ЕНВД и ПСН от ОСНО и УСН в том, что размер налога можно посчитать заранее, но и платить надо будет вне зависимости от суммы дохода.
Прежде чем начать собственное дело, всегда требуется разработать бизнес-план будущего предприятия. И в этих расчетах особое внимание необходимо уделить такому вопросу: “Какие налоги платит ИП?”. Дело в том, что в структуре расходов любого бизнеса расходы на оплату налогов, отчислений во внебюджетные фонды занимают значительную долю. Поэтому крайне важно правильно их рассчитать еще на стадии запуска бизнеса.
От чего зависят налоги предпринимателя?
>Налоги предпринимателя зависят от выбранного им режима налогообложения. В зависимости от режима он может платить один налог раз в год или совершать налоговые отчисления по нескольким налогам ежемесячно. Поэтому, что бы дать точный ответ на поставленный вопрос необходимо четко определить режим налогообложения. Отметим, что на сегодняшний день индивидуальный предприниматель в большинстве случаев самостоятельно выбирает удобный вид налогообложения. Поэтому, какие налоги платит индивидуальный предприниматель, чаще всего решает он сам.
Так большинством ИП применяются специальные налоговые режимы, которые предусматривают упрощенный порядок ведение бухгалтерской документации, меньший объем налоговой отчетности, а так же минимальное количество налоговых платежей.
Возможность применения того или иного специального режима налогообложения зависит от вида деятельности индивидуального предпринимателя, а также объемов выручки, количества наемных сотрудников. Кроме того, законодательство не запрещает ИП применять и общий режим налогообложения, а в некоторых случаях он обязан использовать только его.
Таким образом, чтобы определить, сколько налогов платит ИП, стоит рассмотреть каждый из налоговых режимов более детально.
Системы налогообложения индивидуального предпринимателя
>Общий режим налогообложения
>Данный режим налогообложения используется индивидуальным предпринимателями нечасто, но все же в практике встречается. Его использование предусматривает следующие налоги уплачиваемые ИП:
- Налог на доходы физических лиц (НДФЛ), уплачиваемый со всех доходов предпринимателя.
- Налог на добавленную стоимость (НДС).
- Налог на недвижимое имущество, используемое в предпринимательских целях.
Таким образом, общий режим налогообложения предусматривает уплату как минимум двух налогов. В этом случае ИП платит НДС, а также НДФЛ за себя. Отметим, что только при общем режиме индивидуальный предприниматель производит выплаты подоходного налога за себя.
Налог на вмененный доход
>С начала этого года ЕНВД носит добровольный характер и предприниматель вправе самостоятельно выбрать данный режим или использовать иной. Этот налоговый режим предусматривает оплату единого налога с индивидуальных предпринимателей, размер которого определяется по специальной формуле. В расчет данного налога входит величина базовой доходности, которая устанавливается специальным распоряжением органов власти субъекта федерации, а также ряд коэффициентов, которые отражают специфику работы предпринимателя, например, режим работы, сезонность и т.д. и ставка налога.
Как показывает практика, налог, в момент его введения встреченный малым бизнесом в штыки, сейчас пользуется популярностью. Дело в том, что для успешного бизнеса, данный налог часто не является серьезной финансовой нагрузкой и позволяет заранее планировать необходимую сумму налоговых отчислений. Однако, на начальном этапе ведения бизнеса, когда финансовые потоки еще недостаточно стабильны, его уплата может вызвать определенные сложности.
Поэтому, наиболее выгоден такой вид налогообложения для стабильно работающих предпринимателей. Отметим, что в отличие от УСН здесь нет опасности утратить право на использование данного режима, только если местные власти выведут вид деятельности из перечня видов, подпадающих под ЕНВД.
Патентная система налогообложения
>С начала этого года налогообложение с применением патента стало самостоятельным специальным налоговым режимом. Данный режим предусматривает уплату фиксированного налога ИП в виде оплаты стоимости патента на оказания определенного вида услуг на конкретный период времени. Стоимость патента устанавливается субъектами федерации, также они определяют перечень видов деятельности, которые могут использовать данную систему налогообложения.
Упрощенная система налогообложения
>Является самым распространенным вариантом налогообложения в малом бизнесе. Предусматривает уплату только одного налога раз в год. При этом предприниматель вправе выбрать объект налогообложения: или доходы, или доходы, уменьшенные на величину расходов. В первом случае налог на доход ИП составляет 6% от всей полученной в отчетном периоде выручки. Во втором, предусматривается уплата налога в размере 15% от суммы, полученной в ходе предпринимательской деятельности, уменьшенной на сумму расходов, понесенных в этот период. В данном случае налог представляет собой налог на прибыль ИП. отметим, что в качестве расходов признаются только те, что входят в специальный перечень в Налоговом кодексе РФ, при этом данные расходы должны быть связаны непосредственно с предпринимательством.
Какую систему налогообложения выбрать?
>Какую же систему налогообложения выбрать?
Таким образом, ответ на вопрос о налогах, которые должен платить предприниматель, порождает другой: какую систему выбрать налогообложения выбрать? Здесь всё зависит от предпринимателя, точнее от специфики осуществляемой им деятельности.
p>Так необходимо помнить, что ИП на ОСН платит налоги ежемесячно, что в некоторых случаях невозможно в силу особенностей ведения бизнеса. Да иногда предпринимателю просто некогда готовить необходимые отчеты, которые необходимо предоставлять в налоговые органы. В то же время, для некоторых контрагентов чрезвычайно важно, их контрагент ИП был плательщиком НДС. Например, многие федеральные компании, в том числе и с иностранным участием рассматривают коммерческие предложения, только в том случае, если в стоимость входит налог на добавленную стоимость. Таким образом, для некоторых индивидуальных предпринимателей НДС является необходимость, а значит, они вынуждены применять общий режим налогообложения.
Впрочем, законодательство не ограничивает возможности предпринимателей, использующих иные налоговые режимы выставлять счета с НДС. В таком случае, ИП должен выплатить НДС, в установленном порядке, а также сдать отчетность по данному налогу. При этом не стоит бояться, что в таком случае ИП заставят перейти на ОСНО – таких норм в законодательстве нет.
Налоги ИП при УСН платить гораздо проще, несмотря на то, что Налоговый кодекс предусматривает его выплату ежеквартально в виде авансовых платежей, на практике налог платится раз в год по его итогам. Никаких санкций к налогоплательщикам в таком случае применяться не может, главное чтобы сумма налога была рассчитана правильно.
Выбор иного специального налогового режима зависит также от интересов предпринимателя, а также от законодательной возможности его применения. В жизни нередко возникают ситуации, когда к одному виду деятельности применимо несколько систем налогообложения. В таком случае необходимо произвести детальные расчеты по каждой системе налогообложения, при этом всегда надо исходить из самого пессимистичного сценария, что позволит максимально объективно определить привлекательность того или иного варианта. Но при этом не стоит забывать, что возможно повышение налогов для ИП, а также то, что предприниматель должен платить еще иные налоги, которые зависят от его положения, как гражданина, так и ИП.
Иные налоги предпринимателя
>Независимо от используемой системы налогообложения предприниматель должен осуществлять выплату некоторых иных налогов, которые он обязан платить вследствие получения статуса ИП, либо как гражданин РФ.
Пенсионный налог
>Законодательством предусмотрен налог ИП в пенсионный фонд, который подлежит уплате всеми зарегистрированными в этом качестве гражданами. При этом на размер и порядок уплаты данного налога не влияет вид деятельности предпринимателя, используемая система налогообложения. Отметим также, что пенсионный налог для ИП носит фиксированный характер и подлежит уплате раз в год.
Налог на имущество
>Также, в качестве же гражданина, индивидуальный предприниматель производит оплату имущественных налогов, в отношении которых предусмотрены данные налоги, например: транспортный, на недвижимость. Отметим, что налог на имущество индивидуальных предпринимателей, может уплачиваться им как собственником – гражданином, так и собственником – ИП, если имущество используется в коммерческих целях. На практике чаще всего происходит выплата данного налога по первому сценарию.
Отметим, что находясь на общем режиме налогообложения ИП должен платить налог на имущество именно как предприниматель, но в реальности такое происходит крайне редко. Что касается транспортного налога, то его уплата осуществляется в порядке, действующем для обычных граждан, при этом использование транспорта в коммерческих целях не оказывает какого-либо влияния.
Подоходный налог
>Важно помнить, что подоходный налог с индивидуальных предпринимателей, использующих специальные налоговые режимы, не взимается. Законодательство исходит из того, что предприниматель получает все свои доходы от предпринимательской деятельности, при этом им производится выплата определенных налогов, поэтому взимание НДФЛ станет двойным налогообложением, что не допускается. При этом обязанность платить НДФЛ ИП в 2013 году, как и ранее, возникает при использовании им общей системы налогообложения. Так как данная система не предусматривает выплату фиксированной суммы налога, либо предусматривает иной порядок исчисления налоговой базы.
Налоги за работников
>Предприниматель, использующий наемных работников, обязан использовать обязанности налогового агента. Налоги ИП за работника выплачиваются предпринимателем в порядке, установленном законодательством для работодателей. Так, он должен осуществлять перечисления в бюджет подоходный налог со всех выплат, своим работникам. При этом, если налоговый режим освобождает индивидуального предпринимателя от НДФЛ, то уплата данного налога за работников остается обязательной.
Также обязательный характер носят отчисления и взносы во внебюджетные фонды. Следует помнить, что если за себя предприниматель платит раз в год фиксированную сумму в ПФР, то за работников платежи производятся ежемесячно и зависит от суммы.
Специфические виды налогов
>Кроме того, на предпринимателе лежит обязанность по уплате отдельных видов налогов, которые зависят от особенностей ведения бизнеса, например, за использование водных ресурсов, за добычу полезных ископаемых и т.д. Также он обязан производить оплату акцизных сборов, если им осуществляется реализация подакцизных товаров.
Заключение
>Таким образом, перечень необходимых налоговых платежей для индивидуального предпринимателя можно определить еще при разработке бизнес плана. К счастью, отечественное законодательство исключает ситуации, когда налоги появляются неожиданно. Поэтому утверждения некоторых прогоревших предпринимателей о том, что в крахе их бизнеса виноваты непомерные налоги, далеко от истины.
Налоговую нагрузку можно рассчитать еще до начала ведения бизнеса, вся информация находится в открытых источниках и доступна для изучения. Поэтому, нельзя говорить, что непомерно высокие налоги неожиданно подкашивают бизнес. Именно расходы на уплату налогов являются самыми стабильными и предсказуемыми в бизнесе, что позволяет включать их в свой бизнес-план еще на стадии подготовки.
Для действующего же бизнеса требуется, прежде всего, регулярно отслеживать изменения в законодательстве, а также своевременно производить все необходимые платежи в бюджет, сдавать установленные формы отчетности. И тогда никаких проблем по уплате налогов у предпринимателя возникнуть не должно.
- Экономика, Бизнес
Здесь приведена схема действий для индивидуальных предпринимателей (ИП) на упрощенной системе налогообложения (УСН "доходы" 6%) без работников. Если у Вас есть наемные работники, приведенная информация также будет Вам полезна, просто к ней необходимо добавить дополнительные действия (какие именно - уточните в налоговой и других официальных органах). Также здесь не указаны действия, связанные с земельным налогом (если Вы используете землю в предпринимательских целях - его нужно платить), транспортным, акцизами, торговыми сборами и т.п. за подробностями, опять же в налоговую.
Ознакомьтесь со всеми необходимыми действиями по пунктам:
- Уплата налогов (ежеквартальные авансовые платежи УСН)
- Фиксированные страховые взносы (взносы, которые надо платить независимо от наличия прибыли или ведения/неведения деятельности)
- Налоговая декларация (подается раз в год, по итогам года)
- Налоговый календарь (все действия в одной таблице)
Автоматически посчитать и заполнить все документы на оплату для уплаты налогов и отчетности ИП можно с помощью данного сервиса (Вам нужно будет только распечатать документы).
С 2017 года страховые взносы администрируются налоговой, а не ПФР.
Преймущества ИП на УСН в плане налогообложения (2019 год)
>Большой плюс в налогообложении ИП на УСН - процентная ставка по налогам (6% или 15%, в зависимости от того какой вид упрощенки Вы выбрали) вместо 13% НДФЛ. То есть сумма оставшаяся у Вас после оплаты 6% (или 15%) дополнительным 13-ти процентным налогом не облагается.
Второй большой плюс для ИП на УСН (только если у предпринимателя нет сотрудников, т.е. по сравнению с тем, как если бы он работал по найму) - страховые взносы. Предположим Вы работаете в организации (или у предпринимателя) и работодатель может платить Вам 50 000 рублей в месяц. Что должна заплатить организация (или предприниматель):
- 6 500 руб. - работодатель перечисляет за Вас в качестве налога на доходы физических лиц (НДФЛ 13%);
- 11 000 руб. - страховые взносы (пенсионные - 22%);
- 2 550 руб - страховые взносы (медицинские - 5,1%);
- 1 450 руб. - страховые взносы (соцстрах - 2,9%).
Таким образом в месяц на налоги уходит 6 500 + 11 000 + 2 550 + 1 450 = 21 500 руб. (почти половина того, что работодатель может Вам платить). За год получается 21 500 x 12 = 258 000 рублей .
Сравним с ИП на УСН 6% . Те же 50 000 в месяц (приблизительный расчет):
- 0 руб. - налог УСН уменьшенный на 100% страховых взносов - да! у предпринимателей есть и такая льгота - подробнее
- 2 446 руб. 17 коп. - страховые взносы (пенсионные);
- 573 руб. 67 коп. - страховые взносы (медицинские);
- 0 руб. - в ФСС (Фонд Социального Страхования - не обязательно).
Таким образом в месяц на налоги уходит 0 + 2 446,17 + 573,67 = 3 019 руб. 84 коп. За год получается 3 019,84 x 12 = 36 238 рублей .
Разница между наемным работником и индивидуальным предпринимателем составит 258 000 - 36 238 = 221 762 руб. в год. Отнимем отсюда еще 3 000 руб. - 1% по итогам года на пенсионные взносы и получим итоговую разницу в 218 762 руб. Приличная сумма.
Дополнительная информация по налогам
>Вас может заинтересовать возможность по налогам через интернет (задолженность как физического лица, а не ИП).
Краткий обзор программы для ведения учета и составления налоговой отчетности для ИП -
Обязанность по уплате налогов возникает у налогоплательщиков со дня государственной регистрации.
Порядок выбора или перехода на конкретную систему налогообложения определяется налоговым законодательством. При этом закон допускает одновременное использование двух разных налоговых режимов.
Естественно, возникает необходимость разобраться, какими налогами облагается деятельность предпринимателя и предусмотрен ли пенсионный налог для ИП в 2019 году.
Что нужно знать
>Целью любого налогового режима является удержание налогов и сборов с физических и юридических лиц. Своевременное исполнение налоговых обязательств служит гарантом наполнения федерального и местных бюджетов.
По сути, налоги являются единственным источником дохода для государства. Следовательно, полноценное функционирование налогового механизма способствует выполнению обязательств государства перед бюджетными и другими учреждениями.
Возникновение налоговых обязательств связывают с датой регистрации налогоплательщика. Если ИП против повышения налогов и взносов, то благодаря разнообразию налоговых режимов он может оптимизировать налоговые отчисления.
Чтобы выявить подходящую систему налогообложения необходимо провести сравнительный анализ. Однако закон устанавливает определенные ограничения в отношении отдельных видов деятельности и величины дохода.
В этом случае допускается использование только строго установленного налогового режима. Общий перечень допустимых систем налогообложения включает:
- Патентная система.
Вид и количество прямых или косвенных налогов подлежащих уплате напрямую зависит от системы налогообложения. Как правило, начинающие предприниматели используют упрощенный налоговый режим.
УСН предоставляет налогоплательщикам возможность вести менее обременительную форму бухучета и уплачивать меньше налогов. Основным сбором индивидуального предпринимателя является единый налог.
Уплата НДС происходит только тогда, когда ИП осуществляет ввоз импортной продукции на территорию РФ.
В остальных случаях он освобождается от этого уплаты сбора. Налог на доходы граждан обязаны удерживать налоговые агенты.
Поэтому если предприниматель использует труд наемных рабочих, то он подпадает под это определение.
Если ИП работает сам, то он освобождается от уплаты НДФЛ. Исключением могут быть доходы, которые не связаны с предпринимательством.
Удержание взносов осуществляется в порядке, установленном . Окончательная сумма налога рассчитывается по итогам календарного года.
При этом налогоплательщик должен исходить из величины налоговой ставки:
Если ИП используется 15% ставку налога, то может возникнуть ситуация, в которой сумма единого налога будет меньше размера минимального сбора. В этом случае налогоплательщику необходимо уплачивать малый налог.
Перечисление авансовых платежей производится ежемесячно до 25 числа. Крайний срок подачи отчетной документации для предпринимателя – 30 апреля.
Для перехода на УСН заинтересованному лицу нужно подать налоговое уведомление. Извещение, должно быть, направлено не позже 31 декабря.
При первичной регистрации уведомление можно подавать в течение месяца со дня регистрации. Если у налоговой службы не будет претензий, то предприниматель считается автоматически перешедшим на упрощенный налоговый режим.
УСН распространяется на тех налогоплательщиков, что не подпадают под законодательные ограничения. Также предприниматели должны учитывать следующие требования:
ЕНВД обычно идет в паре с другими системами налогообложения. Для перехода на ЕНВД налогоплательщику нужно подать соответствующее заявление. Этот режим налогообложения распространяется на конкретные виды деятельности.
Если ИП использует несколько налоговых систем, то налог нужно уплачивать по каждой из них. Документальная фиксация финансовых операций осуществляется в рамках .
Единственный недостаток использования двух налоговых режимов заключается в том, что ИП нужно обеспечить раздельный учет.


Если сравнивать ЕНВД и УСН, то кардинальным отличием служит способ начисления налога:
Здесь ключевую роль играют статистические показатели, которые создаются при проведении налоговых проверок.
Величина налоговой ставки составляет 15%. Налог уплачивается до 25 числа 1-го месяца следующего квартала.
Базовая доходность рассчитывается относительно установленной физической величины. Данный показатель фактически является условным объемом ежемесячной прибыли налогоплательщика.
При расчете налога предпринимателю необходимо использовать соответствующие коэффициенты. Как правило, понижающий коэффициент устанавливается местными властями. Размер коэффициента-дефлятора закреплен на уровне 1,798.
Если по истечении года прибыль ИП превысит отметку в 300 тыс. руб., то ему необходимо будет доплатить взнос в размере 1% от суммы, что является разницей между двумя показателями.
Большинство крупных налогоплательщиков использует ОСН. Этот налоговый режим предусматривает уплату почти всех существующих налогов, включая:
- НДС, НДФЛ.
- Транспортный сбор.
- Налог: с продаж, на прибыль, на имущество.
Сроки уплаты каждого отдельного налога определяются соответствующими положениями Налогового кодекса.
Патентная система содержит ряд законодательных ограничений. Ее можно использовать в отношении ограниченного количества видов деятельности.
Кроме того, здесь установлен строгий лимит по объему ежегодной прибыли. Количество наемных рабочих на патентной системе также ограничено.
Размер налоговой ставки равен 6%. Уплата налога осуществляется до 25 числа 1-го месяца будущего квартала. При этом законодатель предусмотрел возможность комбинирования патентной системы с другими налоговыми режимами.
Дополнительным плюсом является освобождение ИП от подачи налоговой отчетности. Кроме того, налогоплательщик может работать без контрольно-кассового аппарата.
Отображение доходов предпринимателя происходит в книге доходов. Срок действия патента составляет 1–12 мес.
Основные понятия
>К основным определениям относится:
Процесс регистрации
>Порядок регистрации граждан в качестве ИП установлен . Гражданин желающий стать предпринимателем должен быть не младше 18 лет.
При этом регистрация не подразумевает создание юридического лица (). Как следствие начинающему ИП не нужно создавать уставной капитал и разрабатывать устав.
Однако предприниматели руководствуются положениями закона, которые распространяются на организации. Основной целью государственной регистрации ИП является легализация предпринимательской деятельности.
Основанием для регистрации является заявление заинтересованного лица. При наличии полного пакета документов регистрация занимает не более 5 рабочих дней.
Индивидуальные предприниматели имеют право заниматься любыми видами деятельности, включая, оказание услуг, оптовую или розничную торговлю, добычу полезных ископаемых.
Выбор системы налогообложения осуществляется в рамках Налогового кодекса. Сроки перехода зависят от налогового режима.
Основанием для перехода на УСН является уведомление, которое подается в налоговую службу не позже 31 декабря.
Если ИП не подаст извещение, то он автоматически подпадает под ОСН. Переход на ЕНВД осуществляется на основании заявления.
Документ нужно направить в орган ФНС на протяжении 5 дней с момента фактического применения указанного налогового режима. При выборе патентной системы также подается .
Но на этот раз налогоплательщик должен направить документ за 10 дней до начала использования обозначенной системы налогообложения.
ИП имеет право получить несколько патентов одновременно. На рассмотрение заявления налоговой службе отводится 5 дней.
Нормативная база
>Основным документом, регулирующим вопрос налогообложения предпринимателей, является НК РФ. Налоговый кодекс координирует следующие направления:
- налоговые режимы;
- виды налогов;
- порядок начисления и уплаты сборов;
- механизм перехода на другую систему налогообложения;
- порядок подачи отчетной документации;
- применение штрафных санкций.
Ниже будут отмечены основные направления:
ЕНВД
Патентная система
Порядок уплаты:
Большая часть налогов приходится на ОСН. Отдельные виды налогов также подлежат уплате на УСН. Что касается опущенного земельного налога, то его перечисляют граждане или организации.
То же самое касается налога на имущество граждан и транспортного налога. Поэтому эти сборы относятся косвенно к предпринимателю. Удержание взносов происходит в рамках ФЗ от 15.12.2001 N 167-ФЗ.
Какие налоги должен платить ИП (полный список)
>Уплата налога напрямую зависит от системы налогообложения. Поэтому необходимо рассмотреть все налоговые режимы:
Среди прочих платежей необходимо отметить страховые взносы, которые подлежат уплате в следующие учреждения:
Сколько платежей производится
>Количество налоговых платежей зависит от режима налогообложения (см. подзаголовок «Какие налоги должен…»). При этом часто граждане спрашивают, когда платить, если ИП открыто на УСН.
Упрощенный налоговый режим предусматривает уплату ежемесячных авансовых платежей. Тогда как разницу налога предприниматель уплачивает по итогам календарного года.
Единый налог на ЕНВД нужно уплачивать ежеквартально (см. подзаголовок «Что нужно знать»). Торговый сбор удерживается согласно с правилами .
Налогоплательщики, избравшие ОСН, уплачивают все остальные налоги в порядке установленном законом. Аналогичные требования установлены для уплаты страховых взносов (см. подзаголовок «Нормативная база»).
Как платить (расчет)
>Порядок уплаты налогов определяется налоговым законодательством. Как правило, налоговые отчисления,
включая авансовые платежи, производятся по месту регистрации налогоплательщика.
Все расчеты суммы налога ИП производят самостоятельно. Способ расчета зависит от конкретного вида налога.
Начинающим предпринимателям, которые не знают, как рассчитать налоги можно использовать налоговые калькуляторы.
Видео: для чего собираются налоги в России
При этом фискальный орган впоследствии проверит, соответствует ли уплаченная сумма налога той, что указана в налоговой декларации.
Если будет выявлена недоимка, то налоговая служба может предъявить требование относительно доплаты недостающей суммы.
Фактическую уплату налога можно производить через расчетный счет или непосредственно в отделении банка.
Что вносится в бюджет за работника
>При наличии наемных рабочих, ИП исполняет функцию налогового агента. Как следствие предприниматель
должен удерживать НДФЛ в размере 13%, а также уплачивать все обязательные сборы (ПФ, ФСС, ФОМС РФ).
Какое освобождение действует
>Чтобы получить освобождение от уплаты большей части налогов предпринимателю необходимо перейти на упрощенный налоговый режим.
УСН избавляет ИП от уплаты:
- НДС, НДФЛ.
- Транспортного сбора.
- Налога: с продаж, на прибыль, на имущество.
Ответственность ИП за неуплату
>За неуплату налогов фискальная служба может привлечь предпринимателей к налоговой ответственности.
Невыполнение функции налогового агента предусматривает применение штрафных санкций (). Грубое нарушение налогового законодательства наказывается уголовным преследованием.
Часто задаваемые вопросы
>Теперь рассмотрим дополнительные вопросы, связанные с уплатой налогов:
- Какие прогнозы на текущий год по поводу возможной отмены платежей.
- Особенности налогообложения при грузоперевозках.
Будет ли отмена платежей в 2019 году?
>Каких-либо фундаментальных изменений по поводу отмены обязательных платежей в текущем году не произошло. Поэтому ИП может рассчитывать только на освобождение от уплаты НДС.
По отдельным видам хозяйственной деятельности начинающим ИП законодатель позволяет воспользоваться налоговыми каникулами. Этот вид преференций распространяется на УСН и патентную систему.
Нюансы при реализации грузоперевозок
>Уплата налога зависит от используемой системы налогообложения. Допустим, что ИП осуществляющий грузоперевозки решил продать транспортное средство, используемое в коммерческих целях.
В качестве налогового режима налогоплательщик использовал ЕНВД. Как следствие у ИП возникает обязанность по уплате налога с доходов от продажи авто в рамках этой налоговой системы.
При ОСН предприниматель должен будет уплатить НДС. Подбивая итог обзора налоговых режимов, необходимо отменить несколько основных моментов, связанных с уплатой налогов.
Первичный выбор системы налогообложения происходит при регистрации налогоплательщика. Уплата налогов происходит согласно с правилами используемой системы налогообложения.
Приветствую вас, уважаемые читатели! Когда вы регистрируетесь в качестве индивидуального предпринимателя, перед вами возникает обязанность уплаты налогов. Если вы хотите избежать проблем с ИФНС и другими государственными фондами, вам необходимо правильно начислять и вовремя уплачивать все необходимые платежи.
В самом начале своей официальной предпринимательской деятельности у вас наверняка возникает множество вопросов по отчётам, срокам, налоговым отчислениям и различным организационным моментам. Одним из распространённых является вопрос, какие налоги должен платить ИП. В данной статье постараемся «разжевать» тему понятным и доступным языком.
Виды налогов для ИП
>Существует три основных вида налоговых платежей для индивидуальных предпринимателей:
- Налоги, связанные с режимом налогообложения.
- Страховые взносы за себя.
- Отчисления за наёмных работников.
Разберём подробно каждый из этих видов и поясним, в каких случаях ИП обязан платить тот или иной налоговый сбор.
По режиму налогообложения
>Если ИП при регистрации не написал заявление о применении одного из специальных режимов налогообложения, то он по умолчанию будет работать на общей системе ОСНО, которая подразумевает уплату следующих налогов:
- На добавленную стоимость (НДС) – в большинстве случаев ставка составляет 18%, но может быть и меньше – 10% или 0%, в зависимости от сферы деятельности.
- На доходы (НДФЛ) – по ставке 13%.
- На имущество физического лица, выступающего в качестве ИП – транспорт, недвижимость и т.д.
- Специальные налоговые сборы (если этого требует выбранный вид деятельности) – например, на добычу полезных ископаемых (НДПИ).
Более подробно об основной системе налогообложения для ИП читайте в ЭТОЙ статье.
Если предприниматель выбирает для работы один из специальных режимов – УСН, ЕНВД, ЕСХН или ПСН, то платежи будут иными.
- При упрощённой системе платится только налог по УСН – 6% с объектом «доходы» или 15% с объектом «доходы минус расходы». О разновидностях упрощёнки вы можете почитать ТУТ.
- ЕНВД подразумевает уплату единого фиксированного сбора, который считается отдельно для каждого вида деятельности. Подробнее о расчёте ЕНВД и о том, какие категории ИП могут его применять, читайте ЗДЕСЬ.
- При патентной системе (ПСН) предприниматель покупает патент на определённый вид деятельности и забывает о налоге на прибыль – платить его не нужно. Патентный режим имеет много нюансов, с которыми вам лучше ознакомиться более детально – об этом есть более подробная статья – это ТУТ.
- ЕСХН (единый сельскохозяйственный) является менее распространённым и касается только производителей сельхозпродукции. При нём уплачивается 6% от разницы между доходами и расходами ИП.
Подытожим. При специальных режимах предпринимателю надо платить лишь один налог – тот, который предусмотрен налоговым законодательством. Работая на общей системе, ИП осуществляет несколько видов налоговых платежей, о которых было сказано выше.
Страховые взносы за себя
>Любой ИП, независимо о того, ведёт он свою деятельность или нет, ОБЯЗАН уплачивать за себя страховые взносы. Если ранее они уплачивались в Пенсионный Фонд, то с 2017 года все страховые взносы перешли в ведение Федеральной налоговой службы. Поэтому и уплачивать их нужно в ИФНС. Сумма этих платежей является фиксированной и каждый год устанавливается законодательством РФ.
Например, в 2017 году сумма взносов составляет:
- на пенсионное страхование – 23 400 рублей;
- на медицинское страхование – 4 590 рублей.
Кроме того, если за год ИП получит доход более 300 000 рублей, ему необходимо дополнительно оплатить 1% с суммы, превышающей триста тысяч.
Повторим: индивидуальный предприниматель платит взносы за себя даже в том случае, если не работает и его доход равен 0.
Отчисления за работников
>Обязанность их уплаты возникает в том случае, если ИП официально нанимает на работу сотрудников. При этом необходимо перечислять:
- НДФЛ 13% — вычитается из официальной заработной платы сотрудника.
- Страховые платежи на ОПС, ОМС и ОСС (в сумме составляют 30% от фонда оплаты труда).
Более подробно о платежах за наёмный персонал вы можете прочитать в ЭТОЙ статье.
Соответственно, ИП без наёмных работников не должен платить никаких дополнительных отчислений — только взносы за себя и налоги с прибыли.
Уважаемые читатели, остались ли у вас ещё какие-либо вопросы? Спрашивайте, пожалуйста, в комментариях. Готов дать все необходимые пояснения.
С уважением, Сергей Чесноков

- Какие налоги платит ИП с зараб.
- Должен ли ИП платить подоходны.
- Как быстро оплатить налоги ИП.
- Какие налоги должен платить ИП.
Налоги и платежи ИП в 2017 году
>Также индивидуальным предпринимателям, годовой доход которых за 2016 и 2017 год будет больше 300 000 рублей, придется дополнительно заплатить 1% от суммы доходов превысивших эти 300 000 рублей до 1 апреля следующего года.
Подробнее смотрите на странице про фиксированные платежи ИП.
Налоги и платежи во внебюджетные фонды с зарплаты работников
>Индивидуальный предприниматель может нанимать работников по трудовым и гражданско-правовым договорам (договор подряда, договор на оказание услуг и другие, для разовой работы или работы, не требующей выполнения внутреннего распорядка).
Важно понимать, что нанимая к себе работника, ИП берет на себя дополнительные расходы и обязанности:
- Исчисляет и удерживает НДФЛ с доходов выплачиваемых своим сотрудникам. Один раз в месяц (на следующий день после выплаты заработной платы) индивидуальный предприниматель обязан перечислять НДФЛ по ставке 13% в пользу налоговой инспекции, выступая в роли налогового агента.
- Платит страховые взносы во внебюджетные фонды. Отчисления во внебюджетные фонды за работников платятся каждый месяц, исходя из размера тарифов страховых взносов, умноженных на заработные платы сотрудников.
Более подробно про налоги и страховые платежи за работников.
Обратите внимание . с 2017 года все страховые взносы, как фиксированные, так и за работников, уплачиваются по реквизитам ФНС РФ. Связано это, с переходом администрирования страховых взносов в введение Федеральной налоговой службы с 2017 года.
Налоги в зависимости от выбранной системы налогообложения
>
Всего для индивидуальных предпринимателей предусмотрено пять налоговых режимов (один общий и четыре специальных):
- Общая система налогообложения — ОСН;
- Упрощенная система налогообложения — УСН;
- Единый налог на вмененный доход — ЕНВД;
- Патентная система налогообложения — ПСН;
- Единый сельскохозяйственный налог — ЕСХН.
Более подробно ознакомиться с каждым действующим в России налоговым режимом вы можете на этой странице.
Дополнительные налоги и платежи ИП
>Осуществление некоторых видов деятельности подразумевают уплату дополнительных налогов. К ним относятся:
- Налог за производство и реализацию подакцизных товаров;
- Налог на добычу полезных ископаемых (НДПИ);
- Водный налог за использование водных объектов.
ИП, имеющие специальные разрешения и лицензии помимо дополнительных налогов должны также осуществлять:
- Регулярные платежи за пользование недрами;
- Сборы за пользование объектами животного мира;
- Сборы за пользование объектами водных биологических ресурсов.
Примечание . дополнительные налоги, платежи и сборы необходимо платить независимо от системы налогообложения, на которой находится индивидуальный предприниматель.
Какие налоги платит ИП в 2017 году и как их рассчитать
>В нынешнем году в силу вступили более десяти изменений в законодательстве, касающихся индивидуального предпринимательства.
Самые основные и нужные нововведения рассмотрим в этой статье.
Со стороны экономики текущий год явно тяжелый и нестабильный.
По этой причине, с целью упростить содержание и ведение такого бизнеса, в рамках антикризисного плана были утверждены некоторые инициативы.
Такие, как, например: налоговые и надзорные каникулы, увеличение разновидностей деятельности для патентообладателей, ограничение двойного налогообложения и другие.
Налоги, которые платит ИП без работников и с работниками на 2017 год
>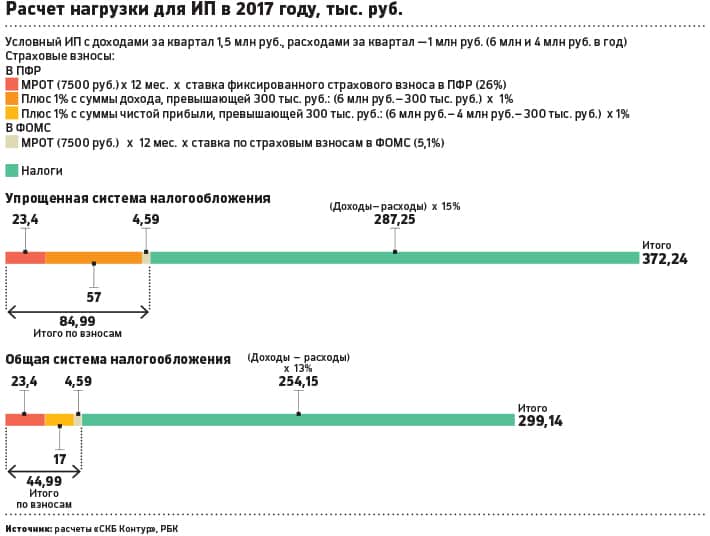
В российской федерации бизнесмену предоставляется выбор системы налогообложения.
Один из пяти существующих вариантов подбирается в зависимости от сферы деятельности бизнеса, от численности наемных работников и ресурсов.





