
Снижение себестоимости имеет важное значение для повышения эффективности производства, увеличения прибыли и рентабельности. Разработке плана снижения себестоимости предшествует анализ себестоимости продукции отчетного периода. В процессе анализа выявляются резервы снижения себестоимости, устанавливаются причины сверхплановых затрат, непроизводительных расходов и прямых потерь на производстве. Это текущие резервы. Для их использования намечаются мероприятия технического и организационного характера, направленные на улучшение условий деятельности предприятия.
Снижение себестоимости продукции осуществляется с использованием разнонаправленных мероприятий. Различные по масштабам, значимости, содержанию и последствиям мероприятия группируются в технико-экономические факторы. Планирование заключается в выборе направлений и определении результата влияния технико - экономических факторов на уровень и структуру себестоимости. Важным условием снижения себестоимости продукции служит модернизация производства и технический прогресс, которые способствуют внедрению нового оборудования на производстве, комплексной механизации и автоматизации производственных процессов, совершенствованию технологий, использованию новых материалов. Объективно выявление резервов снижения себестоимости должно опираться на комплексный технико-экономический анализ работы фирмы: изучение технического и организационного уровня производства, использование производственных мощностей и основных фондов, сырья и материалов, трудовых ресурсов и хозяйственных связей.
Снижение себестоимости продукции обеспечивается прежде всего за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда на единицу продукции, а следовательно, уменьшается удельный вес заработной платы в структуре себестоимости. Увеличение выработки продукции на одного рабочего может быть достигнуто посредством проведения организационно-технических мероприятий, благодаря чему изменяются нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются. С увеличением объема выпуска продукции прибыль фирмы увеличивается не только за счет сокращения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Следовательно, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой фирмой прибыли.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление режима экономии проявляется в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводственных расходов. Материальные затраты занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительная экономия сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом дает весьма заметный эффект.
Фирма имеет возможность влиять на величину затрат материальных ресурсов с этапа с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом транспортных расходов, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая качества продукции.
Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом, тем при прочих равных условиях ниже себестоимость каждого изделия. Резервы сокращения цеховых и общезаводских расходов заключаются в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах. Проведение мероприятий по механизации вспомогательных работ приводит к сокращению численности рабочих, занятых на этих работах, а следовательно, и к экономии цеховых и общезаводских расходов.
Существенного снижения себестоимости продукции можно достичь за счет разработки и реализации комплексной программы снижения издержек, которая должна быть постоянно действующей и периодически корректироваться с учетом изменяющихся обстоятельств. Роль каждой группы факторов в снижении себестоимости зависит от ряда причин: эффективности мероприятий, входящих в эту группу факторов, направления влияния на общую сумму затрат, их структуры.
Планирование снижения себестоимости продукции по техникоэкономическим факторам осуществляется на основе расчетов. Снижение себестоимости под влиянием повышения производительности труда определяется по формуле
где ДС пт - снижение себестоимости за счет роста производительности труда; / зп - индекс изменения заработной платы; / пт - индекс изменения производительности труда; У зп - удельный вес заработной платы в себестоимости продукции.
Формула расчета снижения себестоимости под влиянием изменения норм и цен на материалы следующая:
где / н - индекс изменения норм на материалы; / - индекс изменения цен на материалы.
Снижение себестоимости под влиянием изменения объема и структуры производства рассчитывается следующим образом:
где / - индекс изменения условно-постоянных расходов в себестоимости; / об - индекс изменения объема производства; - удельный вес условно-постоянных расходов в себестоимости продукции.
Внедрение в производственный процесс достижений науки и техники, коренные изменения в способах изготовления продукции, методах управления, организации труда и производства, совершенствование хозяйственного механизма открывают огромные возможности для развития производства и повышения его эффективности. Это резервы перспективные. Основные из них - трудовые, материальные, улучшения использования основных производственных фондов. Для реализации резервов планируется целый комплекс мероприятий, направленных на снижение себестоимости.
Приведем решения задач по расчету себестоимости.
Валовая себестоимость продукции в базовом периоде - 120 000 руб. Объем реализации в базовом периоде - 3000 шт. Условно-постоянные расходы в базовом периоде составляли 35% валовой себестоимости.
Необходимо определить, как изменится себестоимость единицы продукции, если объем реализации увеличится на 150 штук.
Решение
1. Рассчитаем постоянные расходы, учитываемые в валовой себестоимости:
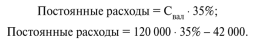
2. Найдем себестоимость единицы продукции:
3. Найдем валовую себестоимость единицы продукции:
4. Объем реализации после его увеличения составит: т.е.
5. Найдем валовую себестоимость при увеличении объема реализации:
Отсюда можно найти себестоимость всей продукции, после увеличения объема реализации на 150 штук:
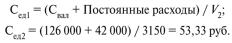
Следовательно, себестоимость единицы продукции при увеличении объема реализации на 150 штук снизится на 0,67 руб. (53,33 - 54 = 0,67).
За отчетный год на предприятии объем товарной продукции (V J0) составил 15 млн руб., ее себестоимость (С) - 12 млн руб., в том числе заработная плата с отчислениями на социальные нужды (ЗП о) - 4,8 млн руб., материальные ресурсы (МР о) - 6,0 млн руб. Условно-постоянные расходы (Д п0) в себестоимости продукции составили 50%.
В плановом периоде предусматривается за счет реализации плана организационно-технических мероприятий увеличить объем товарной продукции на А К = 15%, повысить производительность труда на АПТ = 10% и среднюю заработную плату на АЗП = 8%. Нормы расхода материальных ресурсов в среднем снизятся на АН мр = 5%, а цены на них возрастут на АМР = 6%. Необходимо определить плановую себестоимость товарной продукции и плановые затраты на 1 руб. товарной продукции.
Решение
1. Определяем удельный вес оплаты труда в себестоимости продукции:
2. Определяем снижение себестоимости продукции за счет роста производительности труда и роста заработной платы:
где / зп = (100 + АЗП) / 100 = (100 + 8) / 100 = 1,08 - индекс заработной платы; / пт = (100 + АПТ) / 100 = (100 + 10) / 100 = 1,1 - индекс производительности труда.
3. Определяем процент изменения уровня себестоимости в зависимости от уровня постоянных расходов и объема производства:
где I = 1 - индекс постоянных расходов; / оп = (100 + AF) / 100 = = (100 + 15) / 100 = 1,15 - индекс объема производства.
4. Определяем долю материальных затрат в себестоимости продукции:
5. Определяем процент изменения уровня себестоимости за счет экономии материалов и роста цен на них:
где / н = (100 - ДН м) / 100 = (100 - 5) / 100 = 0,95 - индекс снижения нормы расходов материалов; / ц = (100 + АМР) / 100 = (100 + 6) / 100 = = 1,06 - индекс повышения цен на материалы.
6. Определяем суммарное снижение себестоимости в плановом периоде (%):
7. Определяем плановую себестоимостьтоварной продукции:
8. Определяем объем товарной продукции в плановом периоде:
9. Определяем плановые затраты на 1 руб. товарной продукции:
Ответ : Плановая себестоимость товарной продукции составляет 12,828 млн руб., а плановые затраты на 1 руб. товарной продукции 0,74 руб.
В цехе произведено 200 шт. изделия А и 400 шт. изделия Б. Составьте смету затрат на производство по цеху и калькуляцию себестоимости каждого вида продукции.
Исходные данные, тыс. руб., приведены в таблице:
|
Показатели |
Затраты, тыс. руб. |
||
|
Всего |
Изделие А |
Изделие Б |
|
|
1. Заработная плата производственных рабочих |
|||
|
2. Основные материалы |
|||
|
3. Заработная плата административно-управленческого персонала |
|||
|
4. Заработная плата вспомогательных рабочих |
|||
|
5. Амортизация здания |
|||
|
6. Электрическая энергия на технологические цели |
|||
|
7. Электрическая энергия на освещение цеха |
|||
|
8. Амортизация оборудования |
|||
|
9. Прочие затраты |
|||
Решение
Для того чтобы составить смету затрат на производство, необходимо суммировать однородные по экономическому содержанию затраты в соответствии со статьями сметы затрат.
1. В статье «материальные затраты» отразим стоимость основных материалов и затраты на электрическую энергию:
2. Статья «затраты по оплате труда» представляет собой заработную плату производственных рабочих и административно-управленческого персонала:
3. В статье «амортизация» отразится суммарная амортизация стоимости здания и оборудования:
4. Сумму прочих затрат перенесем без изменения:
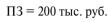
Итого общие затраты по смете составят
Сумма по смете затрат дает общие затраты подразделения, но не дает возможности определить себестоимость каждого вида продукции. Для этого необходимо составить калькуляцию. В строках 3-5, 7-9 таблицы с исходными данными отражены косвенные затраты, которые нужно распределить между двумя видами продукции. Распределим их пропорционально прямым затратам, отраженным в строках 1, 2, 6. Для этого косвенные затраты по каждому виду продукции умножим на соответствующие коэффициенты.
Для продукции А коэффициент составит
Для продукции Б коэффициент равен
Результаты расчетов поместим в таблицу, строки которой представляют собой статьи калькуляции.
РЕФЕРАТ
Кафедра: Финансы предприятий
>Тема: Пути снижения себестоимости продукции
Выполнил студент
>Группы К-3-2
Куприянова А.Б.
Научный руководитель
доц. Серегина Е.Ю.
МОСКВА
Глава 1: Технико-экономические факторы и резервы снижения себестоимости продукции…………………………………………………………………………………….2
Глава 2: Резервы снижения комплексных расходов………………….……………………8
Глава 3: Пути снижения себестоимости продукции……………………………………...10
Список литературы…………………………………………………………………………17
ВВЕДЕНИЕ
>В настоящее время в условиях длительного и болезненного для России перехода к рыночной экономике важное значение имеет эффективная организация производства.
Ушло в прошлое государственное планирование работы предприятий, большинство экономических связей потеряно. И в новых условиях выживание возможно только при увеличении эффективности работы предприятия, минимизации издержек и максимизации прибыли.
Один за другим экономические кризисы ставят в тяжелое положение не только предприятия, но и рядовых граждан – потребителей, от уровня покупательской способности которых зависят объемы продаж производимой продукции.
Таким образом, нужно выявлять пути снижения себестоимости продукции. В данном реферате я как раз и постараюсь показать эти пути.
Технико-экономические факторы и резервы снижения себестоимости
>В настоящее время при анализе фактической себестоимости выпускаемой продукции, выявлении резервов и экономического эффекта от ее снижения используется расчет по экономическим факторам. Экономические факторы наиболее полно охватывают все элементы процесса производства - средства, предметы труда и сам труд. Они отражают основные направления работы коллективов предприятий по снижению себестоимости: повышение производительности труда, внедрение передовой техники и технологии, лучшее использование оборудования, удешевление заготовки и лучшее использование предметов труда, сокращение административно-управленческих и других накладных расходов, сокращение брака и ликвидация непроизводительных расходов и потерь.
Экономия, обусловливающая фактическое снижение себестоимости, рассчитывается по следующему составу (типовому перечню) факторов:
1. Повышение технического уровня производства. Это внедрение новой, прогрессивной технологии, механизация и автоматизация производственных процессов; улучшение использования и применение новых видов сырья и материалов; изменение конструкции и технических характеристик изделий; прочие факторы, повышающие технический уровень производства.
По данной группе анализируется влияние на себестоимость научно-технических достижений и передового опыта. По каждому мероприятию рассчитывается экономический эффект, который выражается в снижении затрат на производство. Экономия от осуществления мероприятий определяется сравнением величины затрат на единицу продукции до и после внедрения мероприятий и умножением полученной разности на объем производства в планируемом году:
Э = (С С - С Н) * А Н,
где Э - экономия прямых текущих затрат
С С - прямые текущие затраты на единицу продукции до внедрения мероприятия
С Н - прямые текущие затраты после внедрения мероприятия
А Н - объем продукции в натуральных единицах от начала внедрения мероприятия до конца планируемого года.
Одновременно должна учитываться и переходящая экономия по тем мероприятиям, которые осуществлены в предыдущем году. Ее можно определить как разность между годовой расчетной экономией и ее частью, учтенной в плановых расчетах предыдущего года. По мероприятиям, которые планируются в течение ряда лет, экономия исчисляется исходя из объема работы, выполняемой с помощью новой техники, только в отчетном году, без учета масштабов внедрения до начала этого года.
Снижение себестоимости может произойти при создании автоматизированных систем управления, использовании ЭВМ, совершенствовании и модернизации существующей техники и технологии. Уменьшаются затраты и в результате комплексного использования сырья, применения экономичных заменителей, полного использования отходов в производстве. Большой резерв таит в себе и совершенствование продукции, снижение ее материалоемкости и трудоемкости, снижение веса машин и оборудования, уменьшение габаритных размеров и др.
2. Совершенствование организации производства и труда. Снижение себестоимости может произойти в результате изменения в организации производства, формах и методах труда при развитии специализации производства; совершенствования управления производством и сокращения затрат на него; улучшение использования основных фондов; улучшение материально-технического снабжения; сокращения транспортных расходов; прочих факторов, повышающих уровень организации производства.
При одновременном совершенствовании техники и организации производства необходимо установить экономию по каждому фактору в отдельности и включить в соответствующие группы. Если такое разделение сделать трудно, то экономия может быть рассчитана исходя из целевого характера мероприятий либо по группам факторов.
Снижение текущих затрат происходит в результате совершенствования обслуживания основного производства (например, развития поточного производства, повышения коэффициента сменности, упорядочения подсобно-технологических работ, улучшения инструментального хозяйства, совершенствования организации контроля за качеством работ и продукции). Значительное уменьшение затрат живого труда может произойти при увеличении норм и зон обслуживания, сокращении потерь рабочего времени, уменьшении числа рабочих, не выполняющих норм выработки. Эту экономию можно подсчитать, если умножить количество высвобождающихся рабочих на среднюю заработную плату в предыдущем году (с начислениями на социальное страхование и с учетом расходов на спецодежду, питание и т.п.). Дополнительная экономия возникает при совершенствовании структуры управления предприятия в целом. Она выражается в сокращении расходов на управление и в экономии заработной платы и начислений на нее в связи с высвобождением управленческого персонала.
При улучшении использования основных фондов снижение себестоимости происходит в результате повышения надежности и долговечности оборудования; совершенствования системы планово-предупредительного ремонта; централизации и внедрения индустриальных методов ремонта, содержания и эксплуатации основных фондов. Экономия исчисляется как произведение абсолютного сокращения затрат (кроме амортизации) на единицу оборудования (или других основных фондов) на среднедействующее количество оборудования (или других основных фондов).
Совершенствование материально-технического снабжения и использования материальных ресурсов находит отражение в уменьшении норм расхода сырья и материалов, снижении их себестоимости за счет уменьшения заготовительно-складских расходов. Транспортные расходы сокращаются в результате уменьшения затрат на доставку сырья и материалов от поставщика до складов предприятия, от заводских складов до мест потребления; уменьшения расходов на транспортировку готовой продукции.
Определенные резервы снижения себестоимости заложены в устранении или сокращении затрат, которые не являются необходимыми при нормальной организации производственного процесса (сверхнормативный расход сырья, материалов, топлива, энергии, доплаты рабочим за отступление от нормальных условий труда и сверхурочные работы, платежи по регрессивным искам и т.п.). Выявление этих излишних затрат требует особых методов и внимания коллектива предприятия. Их можно выявить проведением специальных обследований и единовременного учета, при анализе данных нормативного учета затрат на производстве, тщательном анализе плановых и фактических затрат на производство.
3. Изменение объема и структуры продукции, которые могут привести к относительному уменьшению условно-постоянных расходов (кроме амортизации), относительному уменьшению амортизационных отчислений, изменению номенклатуры и ассортимента продукции, повышению ее качества. Условно-постоянные расходы не зависят непосредственно от количества выпускаемой продукции. С увеличением объема производства их количество на единицу продукции уменьшается, что приводит к снижению ее себестоимости. Относительная экономия на условно-постоянных расходах определяется по формуле
Э П = (Т * П С) / 100,
где Э П - экономия условно-постоянных расходов
П С - сумма условно-постоянных расходов в базисном году
Т - темп прироста товарной продукции по сравнению с базисным годом.
Относительное изменение амортизационных отчислений рассчитывается особо. Часть амортизационных отчислений (как и других затрат на производство) не включается в себестоимость, а возмещается за счет других источников (спецфондов, оплаты услуг на сторону, не включаемых в состав товарной продукции, и др.), поэтому общая сумма амортизации может уменьшиться. Уменьшение определяется по фактическим данным за отчетный период. Общую экономию на амортизационных отчислениях рассчитывают по формуле
Э А = (А О К / Д О - А 1 К / Д 1) * Д 1 ,
где Э А - экономия в связи с относительным снижением амортизационных отчислений
А 0 , А 1 - сумма амортизационных отчислений в базисном и отчетном году
К - коэффициент, учитывающий величину амортизационных отчислений, относимых на себестоимость продукции в базисном году
Чтобы не было повторного счета, общую сумму экономии уменьшают (увеличивают) на ту часть, которая учтена по другим факторам.
Изменение номенклатуры и ассортимента производимой продукции является одним из важных факторов, влияющих на уровень затрат на производство. При различной рентабельности отдельных изделий (по отношению к себестоимости) сдвиги в составе продукции, связанные с совершенствованием ее структуры и повышением эффективности производства, могут приводить и к уменьшению и к увеличению затрат на производство. Влияние изменений структуры продукции на себестоимость анализируется по переменным расходам по статьям калькуляции типовой номенклатуры. Расчет влияния структуры производимой продукции на себестоимость необходимо увязать с показателями повышения производительности труда.
4. Улучшение использования природных ресурсов. Здесь учитывается: изменение состава и качества сырья; изменение продуктивности месторождений, объемов подготовительных работ при добыче, способов добычи природного сырья; изменение других природных условий. Эти факторы отражают влияние естественных (природных) условий на величину переменных затрат. Анализ их влияния на снижение себестоимости продукции проводится на основе отраслевых методик добывающих отраслей промышленности.
5. Отраслевые и прочие факторы. К ним относятся: ввод и освоение новых цехов, производственных единиц и производств, подготовка и освоение производства в действующих объединениях и на предприятиях; прочие факторы. Необходимо проанализировать резервы снижения себестоимости в результате ликвидации устаревших и ввода новых цехов и производств на более высокой технической основе, с лучшими экономическими показателями.
Значительные резервы заложены в снижении расходов на подготовку и освоение новых видов продукции и новых технологических процессов, в уменьшении затрат пускового периода по вновь вводимым в действие цехам и объектам. Расчет суммы изменения расходов осуществляется по формуле
Э П = (С 1 / Д 1 - С 0 / Д 0) * Д 1 ,
где Э П - изменение затрат на подготовку и освоение производства
С 0 , С 1 - суммы затрат базисного и отчетного года
Д 0 , Д 1 - объем товарной продукции базисного и отчетного года.
Влияние на себестоимость товарной продукции изменений в размещении производства анализируется тогда, когда один и тот же вид продукции производится на нескольких предприятиях, имеющих неодинаковые затраты в результате применения различных технологических процессов. При этом целесообразно провести расчет оптимального размещения отдельных видов продукции по предприятиям объединения с учетом использования существующих мощностей, снижения издержек производства и на основе сопоставления оптимального варианта с фактическим выявить резервы.
Если изменения величины затрат в анализируемый период не нашли отражения в вышеизложенных факторах, то их относят к прочим. К ним можно отнести, например, изменение размеров или прекращение разного рода обязательных платежей, изменение величины затрат, включаемых в себестоимость продукции и др.
Выявленные в результате анализа факторы снижения себестоимости и резервы необходимо суммировать в окончательных выводах, определить суммарное влияние всех факторов на снижение общей величины затрат т затрат на единицу продукции.
Резервы снижения комплексных расходов
>Анализ комплексных расходов позволяет выявить дополнительные резервы снижения затрат на производство продукции, повышения эффективности производства. В состав себестоимости товарной продукции входят комплексные расходы, которые представляют собой расходы по обслуживанию производства и управлению, расходы на подготовку и освоение производства новых видов продукции, потери от брака; прочие производственные расходы; внепроизводственные расходы. в каждую статью комплексных расходов включаются затраты различного экономического характера и назначения. При учете они детализируются на более дробные позиции, объединяющие расходы одинакового целевого назначения, причем экономия по одним из них не дает перерасход по другим. При анализе отклонения от сметы расходов определяются не по статье в целом, а по отдельным входящим в нее позициям. Затем подсчитываются раздельно суммы превышения сметы по одним статьям расходов и экономии по другим. Поэтому при анализе нельзя проводить взаимное погашение отклонений путем их суммирования.
В расходы по обслуживанию производства и управления входит три статьи: расходы на содержание и эксплуатацию оборудования, цеховые расходы и общезаводские расходы.
Расходы на содержание и эксплуатацию оборудования занимают значительный удельный вес в общей сумме комплексных расходов. В их состав включаются расходы, связанные с работой оборудования, т.е. затраты на содержание, амортизацию, текущий ремонт производственного и подъемно-транспортного оборудования, цехового транспорта, обслуживание рабочих мест, а также на амортизацию и возмещение износа инструментов и приспособлений и др. Они распределяются между отдельными видами изделий пропорционально сметным (нормативным) ставкам и возрастают при перевыполнении плана по объему производства. Однако этот рост непропорционален увеличению объема производства, и темпы его зависят от тех факторов, которые обусловили сверхплановый прирост производства.
В цеховые расходы включаются затраты по содержанию цехового персонала, амортизация и расходы по содержанию зданий, сооружений и инвентаря, на текущий ремонт зданий и сооружений, расходы по испытаниям, опытам и исследованиям, по рационализации и изобретательству цехового характера, на мероприятия по охране труда и т.д. В состав фактических цеховых расходов дополнительно включаются непроизводительные расходы: потери от простоев, от порчи материальных ценностей и технологической оснастки при хранении в цехах, недостачи материальных ценностей и незавершенного производства (за вычетом излишков), прочие непроизводительные расходы и излишки.
Общезаводские расходы, которые связаны с обслуживанием и управлением производства всего предприятия, подразделяются на пять групп: расходы по содержанию аппарата управления; общехозяйственные расходы; налоги, сборы и прочие обязательные отчисления и расходы; непроизводительные расходы; исключаемые доходы (не планируемые доходы предприятия, полученные им в отчетный период). Цеховые и общезаводские расходы распределяются между различными видами продукции пропорционально сумме основной заработной платы производственных рабочих (без доплат по прогрессивно-премиальным системам) и расходам на содержание и эксплуатацию оборудования или пропорционально другой базе.
При анализе расходов по обслуживанию производства и управлению необходимо произвести оценку общего уровня расходов; определить выполнение смет указанных расходов в целом, по группам и отдельным статьям; выявить резервы снижения расходов.
Решающую роль в цеховых и общезаводских расходах играют расходы на содержание аппарата управления, большое место занимают амортизация и текущий ремонт основных фондов, возмещение износа малоценных и быстроизнашивающихся предметов.
При рассмотрении других комплексных статей себестоимости необходимо учитывать, что расходы на подготовку и освоение производства, потери от брака, прочие производственные расходы представляют собой производственные потери. Основная часть расходов на подготовку и освоение производства связана с разработкой новых видов изделий и новых технологических процессов и подготовкой промышленного производства этих изделий. Фактические затраты на эти цели сначала учитываются в составе расходов будущих периодов, а затем списываются постепенно на себестоимость продукции, исходя из планируемого срока их полного возмещения (не более двух лет) и планируемого объема выпуска продукции в этот период.
Наиболее распространенными производственными потерями являются потери от брака. Устранение этих потерь является существенным резервом снижения себестоимости продукции. Для определения потерь от брака, относимых на себестоимость продукции, к себестоимости окончательно забракованных изделий прибавляют затраты на исправление брака и из полученной суммы вычитают стоимость брака по цене возможного их использования, суммы удержания с виновников брака и суммы возмещения убытков, фактически взысканные с поставщиков за поставку недоброкачественных материалов или полуфабрикатов. При этом определяют не только абсолютное изменение суммы потерь от брака по сравнению с прошлым отчетным периодом, но и изменение удельного веса их в составе себестоимости продукции.
Расходы, связанные с реализацией продукции, относятся к внепроизводственным расходам . В их состав входят расходы на тару, упаковку продукции, доставку ее на станцию назначения, а также погрузку в железнодорожные вагоны и другие транспортные средства. В составе себестоимости они показаны общими суммами без расшифровки, на основе которых определяется общее отклонение фактических внепроизводственных расходов от плановых. Следует иметь в виду, что эти расходы зависят от объема отгруженной продукции и являются переменными.
К комплексным статьям относятся и прочие производственные расходы , в состав которых в разных отраслях промышленности включаются различные виды расходов, например отчисления на научно-исследовательские и опытные работы, на гарантийное обслуживание и ремонт продукции, а также расходы, которые не могут быть отнесены на себестоимость в составе других статей.
Пути снижения себестоимости продукции
>Решающим условием снижения себестоимости служит непрерывный технический прогресс. Внедрение новой техники, комплексная механизация и автоматизация производственных процессов, совершенствование технологии, внедрение прогрессивных видов материалов позволяют значительно снизить себестоимость продукции.
Серьезным резервом снижения себестоимости продукции является расширение специализации и кооперирования. На специализированных предприятиях с массово-поточным производством себестоимость продукции значительно ниже, чем на предприятиях, вырабатывающих эту же продукцию в небольших количествах. Развитие специализации требует установления и наиболее рациональных кооперированных связей между предприятиями.
Снижение себестоимости продукции обеспечивается прежде всего за счет повышения производительности труда. С ростом производительности труда сокращаются затраты труда в расчете на единицу продукции, а следовательно, уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за снижение себестоимости решает прежде всего рост производительности труда рабочих, обеспечивающий в определенных условиях экономию на заработной плате. Рассмотрим, в каких условиях при росте производительности труда на предприятиях снижаются затраты на заработную плату рабочих. Увеличение выработки продукции на одного рабочего может быть достигнуто за счет осуществления организационно-технических мероприятий, благодаря чему изменяются, как правило, нормы выработки и соответственно им расценки за выполняемые работы. Увеличение выработки может произойти и за счет перевыполнения установленных норм выработки без проведения организационно-технических мероприятий. Нормы выработки и расценки в этих условиях, как правило, не изменяются.
В первом случае, когда изменяются нормы выработки и расценки, предприятие получает экономию на заработной плате рабочих. Объясняется это тем, что в связи со снижением расценок доля заработной платы в себестоимости единицы продукции уменьшается. Однако это не приводит к снижению средней заработной платы рабочих, так как приводимые организационно-технические мероприятия дают возможность рабочим с теми же затратами труда выработать больше продукции. Таким образом, проведение организационно-технических мероприятий с соответствующим пересмотром норм выработки позволяет снижать себестоимость продукции за счет уменьшения доли заработной платы в единице продукции одновременно с ростом средней заработной платы рабочих.
Во втором случае, когда установленные нормы выработки и расценки не изменяются, величина затрат на заработную плату рабочих в себестоимости единицы продукции не уменьшается. Но с ростом производительности труда увеличивается объем производства, что приводит к экономии по другим статьям расходов, в частности сокращаются расходы по обслуживанию производства и управлению. Происходит это потому, что в цеховых расходах значительная часть затрат (а в общезаводских почти полностью) - условно-постоянные расходы (амортизация оборудования, содержание зданий, содержание цехового и общезаводского аппарата и другие расходы), не зависящие от степени выполнения плана производства. Это значит, что их общая сумма не изменяется или почти не изменяется в зависимости от выполнения плана производства. Отсюда следует, что, чем больше выпуск продукции, тем меньше доля цеховых и общезаводских расходов в ее себестоимости.
С ростом объема выпуска продукции прибыль предприятия увеличивается не только за счет снижения себестоимости, но и вследствие увеличения количества выпускаемой продукции. Таким образом, чем больше объем производства, тем при прочих равных условиях больше сумма получаемой предприятием прибыли.
Важнейшее значение в борьбе за снижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно-хозяйственной деятельности предприятия. Последовательное осуществление на предприятиях режима экономии проявляется прежде всего в уменьшении затрат материальных ресурсов на единицу продукции, сокращении расходов по обслуживанию производства и управлению, в ликвидации потерь от брака и других непроизводительных расходов.
Материальные затраты, как известно, в большинстве отраслей промышленности занимают большой удельный вес в структуре себестоимости продукции, поэтому даже незначительное сбережение сырья, материалов, топлива и энергии при производстве каждой единицы продукции в целом по предприятию дает крупный эффект.
Предприятие имеет возможность влиять на величину затрат материальных ресурсов, начиная с их заготовки. Сырье и материалы входят в себестоимость по цене их приобретения с учетом расходов на перевозку, поэтому правильный выбор поставщиков материалов влияет на себестоимость продукции. Важно обеспечить поступление материалов от таких поставщиков, которые находятся на небольшом расстоянии от предприятия, а также перевозить грузы наиболее дешевым видом транспорта. При заключении договоров на поставку материальных ресурсов необходимо заказывать такие материалы, которые по своим размерам и качеству точно соответствуют плановой спецификации на материалы, стремиться использовать более дешевые материалы, не снижая в то же время качества продукции.
Основным условием снижения затрат сырья и материалов на производство единицы продукции является улучшение конструкций изделий и совершенствование технологии производства, использование прогрессивных видов материалов, внедрение технически обоснованных норм расходов материальных ценностей.
Сокращение затрат на обслуживание производства и управление также снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от объема выпуска продукции, но и от их абсолютной суммы. Чем меньше сумма цеховых и общезаводских расходов в целом по предприятию, тем при прочих равных условиях ниже себестоимость каждого изделия.
Резервы сокращения цеховых и общезаводских расходов заключаются прежде всего в упрощении и удешевлении аппарата управления, в экономии на управленческих расходах. В состав цеховых и общезаводских расходов в значительной степени включается также заработная плата вспомогательных и подсобных рабочих. Проведение мероприятий по механизации вспомогательных и подсобных работ приводит к сокращению численности рабочих, занятых на этих работах, а следовательно, и к экономии цеховых и общезаводских расходов. Важнейшее значение при этом имеют автоматизация и механизация производственных процессов, сокращение удельного веса затрат ручного труда в производстве. Автоматизация и механизация производственных процессов дают возможность сократить и численность вспомогательных и подсобных рабочих в промышленном производстве.
Сокращению цеховых и общезаводских расходов способствует также экономное расходование вспомогательных материалов, используемых при эксплуатации оборудования и на другие хозяйственные нужды.
Значительные резервы снижения себестоимости заключены в сокращении потерь от брака и других непроизводительных расходов. Изучение причин брака, выявление его виновника дают возможность осуществить мероприятия по ликвидации потерь от брака, сокращению и наиболее рациональному использованию отходов производства.
Масштабы выявления и использования резервов снижения себестоимости продукции во многом зависят от того, как поставлена работа по изучению и внедрению опыта, имеющегося на других предприятиях.
Таблица: Классификация затрат по экономическим элементам и калькуляционным статьям
| Группировка затрат на Производство по экономическим элементам | Группировка затрат на производство по калькуляционным статьям расходов |
| 1. Сырье и основные материалы (за вычетом возвратных отходов) | 1. Сырье и материалы |
| 2. Покупные комплектующие изделия и материалы | 2. Покупные комплектующие изделия, полуфабрикаты и услуги кооперированных предприятий |
| 3. Вспомогательные материалы | 3. Возвратные отходы (вычитаются) |
| 4. Топливо со стороны | 4. Топливо для технологических целей |
| 5. Электроэнергия со стороны | 5. Энергия для технологических целей |
| 6. Заработная плата основная и дополнительная | 6. Основная заработная плата производственных рабочих |
| 7. Отчисления на социальное страхование | 7. Дополнительная заработная плата производственных рабочих |
| 8. Амортизация основных фондов | 8. Отчисления на социальное страхование |
| 9. Прочие денежные расходы | 9. Расходы на подготовку и освоение производства |
| | 10. Расходы по содержанию и эксплуатации оборудования |
| | 11. Цеховые расходы |
| | 12. Общезаводские расходы |
| | 13. Потери от брака (только производства, где потери разрешены в пределах установленных норм) |
| | 14. Прочие производственные расходы |
| | 15. Итого производственная себестоимость |
| | 16. Внепроизводственные расходы |
| | 17. Итого полная себестоимость |
По степени однородности все затраты подразделяются на простые (одноэлементные) и комплексные. Простые затраты имеют однородное содержание: сырье и материалы, топливо, энергия, амортизация, заработная плата. Комплексные расходы включают разнородные элементы. К ним относятся, например, расходы по содержанию и эксплуатации оборудования, общецеховые расходы и др.
По признаку зависимости от изменения объема производства затраты подразделяются на переменные и условно-постоянные. К переменным (пропорциональным) относятся затраты, размер которых изменяется пропорционально изменению объема производства. Эти затраты включают: расходы на основные материалы, режущий инструмент, основную заработную плату, топливо и энергию для технологических целей и др. Условно-постоянными (непропорциональными) являются расходы, размер которых не зависит от изменения объема производства. К ним относятся: заработная плата административно-управленческого персонала, расходы на отопление, освещение, амортизация и т.п.
Себестоимость продукции характеризуется показателями, выражающими: а) общий объем затрат на всю произведенную продукцию и выполненные работы предприятия за плановый (отчетный) период - себестоимость товарной продукции, сравнимой товарной продукции, реализованной продукции; б) затраты на единицу объема выполненных работ - себестоимость единицы отдельных видов товарной продукции, полуфабрикатов и производственных услуг (продукции вспомогательных цехов), затраты на 1 руб. товарной продукции, затраты на 1 руб. нормативной чистой продукции.
Себестоимость продукции является качественным показателем, характеризующим производственно-хозяйственную деятельность производственного объединения, предприятия. Себестоимость продукции - это затраты предприятия в денежном выражении на ее производство и сбыт. В себестоимости как в обобщающем экономическом показателе находят свое отражение все стороны деятельности предприятия: степень технологического оснащения производства и освоения технологических процессов; уровень организации производства и труда, степень использования производственных мощностей; экономичность использования материальных и трудовых ресурсов и другие условия и факторы, характеризующие производственно-хозяйственную деятельность.
В зависимости от объема включаемых затрат различают цеховую, производственную и полную себестоимость. В цеховую себестоимость входят затраты отдельных цехов на изготовление продукции. Она является исходной базой для определения промежуточных внутризаводских планово-расчетных цен при организации внутризаводского хозяйственного расчета. Производственная себестоимость охватывает затраты предприятия на производство продукции. Помимо цеховой себестоимости в нее входят общезаводские расходы. Полная себестоимость продукции включает все затраты, связанные с ее производством и реализацией. Она отличается от производственной себестоимости на величину внепроизводственных расходов и исчисляется только по товарной продукции.
Снижение себестоимости планируется по двум показателям: по сравнимой товарной продукции; по затратам на 1 руб. товарной продукции, если в общем объеме выпуска удельный вес сравнимой с предыдущим годом продукции невелик. К сравнимой товарной продукции относят все ее виды, производимые на данном предприятии в предыдущем периоде в массовом или серийном порядке.
Планируемый размер снижения себестоимости определяется на основе следующих расчетов.
По показателю сравнимой товарной продукции. Сначала определяется абсолютный размер экономии по формуле:
Определив размер абсолютной экономии в планируемом периоде, рассчитывают искомый процент снижения себестоимости в плановом периоде (Sср.т.п) :
где Эабс.ср.т.п. - абсолютная экономия от снижения себестоимости сравнимой товарной продукции, тыс. руб.; NniCbi - плановый выпуск сравнимой товарной продукции по себестоимости отчетного периода; NniCni - то же, по себестоимости планового периода; n - число видов сравнимой товарной продукции.
По показателю затрат на 1 руб. товарной продукции. Абсолютная экономия от снижения себестоимости товарной продукции в планируемом периоде рассчитывается по формуле:
Исходя из тех же данных определяют процент снижения затрат на 1 руб. товарной продукции в планируемом периоде в сравнении с отчетным периодом (S’тп ):
где Зтпб - затраты на 1 руб. товарной продукции в отчетном периоде, коп.; Зтпп - то же, в плановом периоде; ТП - стоимость товарной продукции в плановом периоде, тыс. руб.
Следует иметь в виду, что на уровень затрат оказывает влияние целый ряд факторов, в том числе изменение норм расхода и цен на материалы, рост производительности труда, изменение объема производства и др. В связи с этим при расчете необходимо определить влияние каждого из них в общем эффекте.
СПИСОК ИСПОЛЬЗОВАННЫХ ИСТОЧНИКОВ
>1. Экономика предприятия: учебник / под редакцией проф. Сафронова.- М.: “Юристъ”, 1998 г. с. 146
2. Экономика предприятия: Учебник для вузов/ В. Я. Горфинкель, Е. М. Купряков, В. П. Прасолова и др.; Под ред. проф. В. Я. Горфинкеля, проф. Е. М. Купрякова. – М.: Банки и биржи, ЮНИТИ, 1996. – 367с.
3. Зайцев Н. Л. Экономика промышленного предприятия: Учебник; 2-е изд., перераб. и доп. – М.: ИНФРА-М, 1998. – 336с.
Репетиторство
>Нужна помощь по изучению какой-либы темы?
Наши специалисты проконсультируют или окажут репетиторские услуги по интересующей вас тематике.
Отправь заявку
с указанием темы прямо сейчас, чтобы узнать о возможности получения консультации.
Здравствуйте! Сегодня поговорим про снижение себестоимости. Себестоимость – это один из важнейших качественных показателей работы предприятия. Именно от ее величины зависит размер чистой прибыли, которую получает предприниматель. Снижая себестоимость продукции, можно повысить рентабельность . А как именно это сделать мы сейчас расскажем.
Что такое себестоимость и почему все стараются снизить этот показатель
>Для того чтобы понять каким образом снижать или (производимой продукции), необходимо понять что означает слово «себестоимость».
Себестоимость – это общая сумма затрат, которая была потрачена на производство продукции и продвижение ее на рынке. Выражается в денежной форме и относится к издержкам производства.
Снижать расходы очень важно для предприятий, которые только начинают свою деятельность. Помимо того, нужно думать о том, чтобы закрепиться на рынке с продукцией хорошего качества, и при этом достичь как минимум уровня самоокупаемости.
Что является целью снижения себестоимости
- Возможность контролировать деятельность каждого элемента предприятия, с финансовой точки зрения;
- Повысить продуктивность работы управленческого аппарата, которая выражается в быстром принятии эффективных решений;
- Владеть реальной информацией, которая учитывается при составлении бюджета предприятия;
- Использовать гибкое ценообразование, которое позволяет расширить возможности предприятия и способствует созданию резервов;
- Возможность владеть ценной информацией о рыночной цене своего товара и продукции конкурентов;
- Возможность организовать выпуск качественной продукции по более низкой цене с меньшими расходами.
Снижение себестоимости продукции влечет за собой снижение цены на товар, благодаря чему продукция может более успешно конкурировать на рынке.
Факторы снижения себестоимости продукции
>На снижение себестоимости влияет много факторов. Условно их можно разделить на следующие:
- Внутрипроизводственные – те, на которые руководители предприятия могут оказать непосредственное воздействие. К ним можно отнести: сокращение штата сотрудников, автоматизация отдельных процессов, мотивация персонала и т.д.
- Внепроизводственные – те, на которые не могут оказать влияние предприятие. Это стоимость топлива, сырья, тарифы, величина налоговых отчислений и т.д.
Пути снижения себестоимости продукции на предприятии
>
Предприниматель, который решил снизить себестоимость производимой продукции должен отчетливо понимать, что это дело не одного дня. В этот процесс будет вовлечено все производство. Ниже представлены основные методы снижения себестоимости.
Способ 1. Повышение производительности труда
>Производительность труда показывает, какой объем работ выполняет каждый работник за единицу времени. Чаще всего персонал не заинтересован в быстром выполнении своих обязанностей. Сотрудники получают фиксированную заработную плату, независимо от качества и количества выполненных работ.
В таком случае перед руководителем стоит задача заставить работников выполнять больший объем за минимальное время. Это можно сделать с помощью мотивирующих бесед, материальных поощрений и т.д.
Также можно поменять систему оплаты. То есть работник не будет получать фиксированную зарплату каждый месяц. Размер его выплат напрямую будет зависеть от количества и качества произведенной им продукции. Таким образом, каждый работник будет стремиться выполнить как можно больше работы.
Способ 2. Автоматизация производства, внедрение инновационных технологий
>В современном мире научились труд человека заменять машинным. Иногда это надежней и, бесспорно, экономически выгоднее. Для снижения себестоимости выпускаемого товара важно во всех процессах максимально автоматизировать производство.
Это позволит сократить штат работников, что влечет за собой сокращение расходов, связанных с выплатой заработной платы. С привлечением технологий в несколько раз повышается производительность труда и объем производимого товара.
Способ 3. Соблюдение режима экономии
>В процесс экономии должны быть вовлечены все этапы производства. Необходимо рассчитать, где и сколько можно будет сэкономить денег, при этом, чтобы не ухудшилось качество продукции.
Способ 4. Правильный подбор партнеров
>Любой производственный процесс подразумевает под собой тесное сотрудничество с большим количеством организаций. Это поставщики сырья, перевозчики и т.д. Очень важно грамотно подойти к подбору каждого из них.
Например, выбирая поставщиков сырья нужно обращать внимание на их географическое расположение. Отдавайте предпочтение поставщикам, которые находятся вблизи вашего производства. Так вы сэкономите на транспортных расходах.
Способ 5. Уменьшение расходов на содержание управленческого персонала
>Некоторые предприятия имеют «раздутый» штат сотрудников, где практически на каждого работника приходится один руководитель. Для того чтобы , необходимо пересмотреть должностные обязанности каждого сотрудника управленческого аппарата и по возможности несколько должностей объединить в одну.
В таком случае работники могут взбунтоваться, но вы можете предложить надбавку к зарплате или премии в размере 25-30% от их оклада. Таким образом, сократив одну должность, но выплачивая премии другим работникам, а на этом можно существенно сэкономить бюджет предприятия.
Способ 6.
>
Для того чтобы работники производили более качественную продукцию, при этом уменьшилось количество брака, необходимо регулярно повышать квалификацию сотрудников.
Например, вы являетесь руководителем частного медицинского центра. В таком случае вашим сотрудникам не навредят курсы повышения квалификации, медицинские семинары и т. д. Именно там специалисты обмениваются опытом, узнают новое, знакомятся с инновационным оборудованием. Благодаря этому они свои знания применяют на практике, и количество благодарных пациентов увеличивается. Они же, в свою очередь, создают вам рекламу и привлекают других клиентов.
Способ 7. Сбережение сырья, топлива, электроэнергии и т. д.
>Для того чтобы добиться снижения себестоимости производства, необходимо постоянно контролировать рациональность использования сырья. Например, если на швейной фабрике, где очень много ткани для пошива, мастера его не экономят и раскраивают материал бездумно, образовывается большое количество отходов.
Помимо сырья, важно экономить и другие ресурсы, такие как топливо, электроэнергию и т. д. Как минимум нужно внедрить в производство энергосберегающую технику и научить персонал экономить электричество.
Способ 8. Укрупнение предприятия, кооперация
>Расширяя производство, выпуская больший ассортимент продукции можно добиться снижения себестоимости работ. Также очень важно наладить механизированный выпуск товаров. Благодаря этому объемы производства увеличиваются, а цена на этот продукт уменьшается.
Способ 9. Уменьшения изготовления изделий с браком
>На любом предприятии есть продукция с браком. Причиной этому может быть как человеческий фактор, так и не налаженная работа оборудования. Произведите анализ и выясните, что именно становится причиной частых браков и постарайтесь минимизировать этот фактор.
Способ 10. Идите «в ногу со временем»
>Периодически исследуйте рынок, следите за спросом на выпускаемую вами продукцию и наблюдайте за конкурентами. Помимо этого, внедряйте новые технологии. Это касается не только оборудования, но и системы управления персоналом.
Это далеко не весь перечень мероприятий по снижению себестоимости продукции. Но именно они способны принести максимальный результат в минимальные сроки.
Составление плана по снижению себестоимости
>
Снизить себестоимость выпускаемой продукции и вывести производство на новый уровень могут только четкие контролируемые действия. Для этого необходимо составить план мероприятий, направленных на экономию бюджета производства.
Во-первых, нужно будет собрать все данные о затратах предприятия. Тут важно учесть все мелочи. Ведь очень часто именно они и являются причиной неоправданных затрат.
Во-вторых, необходимо все затраты разделить на следующие категории.
- Условно-постоянные;
- Условно-переменные.
В-третьих, все полученные данные нужно проанализировать и составить план снижения себестоимости за счет каждого вида расходов. Составить его можно, используя следующие советы:
- Определите желаемый процент снижения абсолютно всех расходов и издержек на единицу продукции;
- Составьте перечень действий и мероприятий, благодаря которым будет экономиться бюджет предприятия. Назначьте ответственных за выполнения каждого пункта и установите сроки;
- Рассчитайте эффект, который планируете получить от выполнения каждого пункта. Он должен выражаться в денежной форме.
Приведем элементарные примеры снижения себестоимости. Старайтесь выдавать канцелярские принадлежности в меньшем объеме. От этого вряд ли пострадает качество выполняемой работы, но так вы сэкономите бюджет кампании.
Или еще пример, сейчас в каждом офисе проведен интернет. Пересмотрите договор предоставления услуг с компанией-провайдером. Обсудите с их представителем предоставление более выгодных для вас условий. Каждый поставщик связи дорожит клиентом, поэтому с большой вероятностью можно сказать, что вам пойдут навстречу.
В-четвертых, после внедрения плана по экономии и снижению себестоимости очень важно его контролировать. Без должного контроля нельзя добиться успеха. Это может занять немало времени у руководителя, но только так вы будете понимать, какой из пунктов вашего плана действительно работает.
Немаловажно заинтересовать рабочий персонал и заставить его включиться в режим экономии. Стимулировать сотрудников можно с помощью бесед, или всевозможных поощрений.
Что влечет за собой фактическое снижение себестоимости продукции
>
Предприятие, которое сумело добиться снижения себестоимости продукции, всегда закрепляется на рынке. Благодаря сниженной цене на товар, его с большей охотой покупают потребители.
Эффективность от снижения себестоимости можно наблюдать и на самом производстве. На таком предприятии персонал более заинтересован, организован и трудолюбив. Новое оборудование облегчает труд рабочих, делая его более безопасным.
Руководство досконально знает все «слабые» и «сильные» стороны своего предприятия. Поэтому постоянно пытается усовершенствовать производство.
Такие организации работают, как один отлаженный механизм, что позволяет ему процветать и получать максимальную прибыль.
Заключение
>Предприятию, на котором необходимо снизить себестоимость продукции придется перейти на режим экономии. Этот процесс должен затронуть все сферы деятельности производства. Важно следить, чтобы снижения затрат предприятия не стало причиной ухудшения качества продукции. В таком случае экономия будет неоправданной.
Снижение себестоимости предполагает глубокий анализ затрат предприятия и проведение большого количества мероприятий, на основании которых намечаются пути экономии. Основными, из которых, являются:
- Снижение материалоемкости;
- Снижение трудоемкости;
- Снижение расходов благодаря сокращению работников управленческого аппарата.
Экономить на всем придется не один месяц. Это длительный процесс, который в большинстве случаев приносит положительный эффект. Снижение себестоимости позволяет наладить производство конкурентоспособного продукта.
В случае если ваше предприятие не приносит прибыли и не самоокупается, вы находитесь перед чертой . Вам срочно необходимо начать снижать себестоимость продукции. Только так можно остаться на плаву, что позволит вывести бизнес на новый более высокий уровень.
Эффективные способы снизить себестоимость продукции
Алгоритмы расчетов общего влияния различных факторов снижения себестоимости на ее динамику
Определение экономических результатов от снижения себестоимости продукции
От размера себестоимости напрямую зависят размер сбытовой наценки и возможный объем продаж. В рыночных условиях компания не может формировать цену реализации своей продукции путём простого добавления к производственной себестоимости необходимой ей сбытовой наценки, а вынуждена ограничивать предельную цену реализации среднерыночным уровнем цен.
Конкурентное преимущество всегда будет у тех производителей, чья себестоимость выпуска продукции оказывается ниже чем у конкурентов. И наоборот, компании с наиболее высокой себестоимостью производства продукции, всегда будут испытывать трудности со сбытом продукции и финансовой устойчивостью, потому что их небольшой размер сбытовой наценки не позволит получать доходы, достаточные для покрытия всех затрат и получения прибыли. Исходя из этого можно сказать что главной целью снижения себестоимости производства продукции является поддержание конкурентоспособности компании на рынке сбыта и обеспечение необходимого ей для развития размера прибыли.
Как снизить себестоимость продукции?
>1. Увеличение объемов производства
>Увеличение объемов производства — самый очевидный и действенный способ снизить себестоимость продукции. Это связано с тем, что все производственные затраты компании можно отнести к переменным или постоянным.
Переменные расходы меняются в определенной пропорции вместе с динамикой объема производства: производство увеличивается — растут и затраты, производство уменьшается — затраты падают.
Типичные переменные затраты — расход сырья и материалов на выпуск продукции, зарплата производственных рабочих, расход энергоресурсов при работе производственного оборудования.
Постоянные расходы мало зависят от динамики производства, они необходимы вне зависимости от того, какой объем продукции выпущен в отчетном периоде (амортизация производственного оборудования, расходы на ремонт и содержание производственных помещение, расходы энергоресурсов для общецеховых нужд и т. п.).
2. Повышение производительности труда
>
3. Экономия операционных затрат на производство
>Наибольший эффект дает минимизация прямых производственных расходов — затрат на энергоресурсы при работе производственного оборудования, расходов по оплате труда производственных рабочих и расходы по содержанию и ремонту производственных основных средств.
4. Уменьшение закупочных цен на сырье и материалы для производства
>Удельный вес сырьевых затрат в цеховой себестоимости большинства производственных компаний достаточно велик (как правило, от 50 до 80 %). К тому же в состав закупочной стоимости сырья и материалов кроме цен приобретения их у поставщиков, включаются и расходы на доставку от склада поставщика до склада покупателя. Обычно расходы на закупку сырья и материалов уменьшают по двум направлениям:
снижают среднюю цену закупки сырья и материалов у поставщиков;
минимизируют транспортные расходы по доставке приобретенных у поставщиков сырья и материалов.
Чтобы снизить стоимость закупки сырья и материалов у поставщиков, компания может параллельно использовать несколько методов — поиск более выгодных ценовых предложений на рынке, использование скидочных и бонусных программ у действующих поставщиков, а также кооперацию закупок с дружественными компаниями (в рамках агентского договора или договора совместной деятельности).
5. Сокращение технологических потерь и производственного брака
>Технологические потери — это безвозвратные отходы сырья и материалов, которые образуются в процессе производства продукции, перенастройке и наладке производственного оборудования, а также в процессе ремонта и проверки работоспособности этого оборудования. Причины производственного брака — недостаточная квалификация персонала, несоответствующее качество сырья и материалов, технические проблемы в работе оборудования.
6. Оптимизация производственных процессов
>Этот способ, конечно, требует гораздо больше предварительного анализа ситуации и более трудоемкий по сравнению с другими, так как потери и излишние затраты в результате неэффективности процессов нельзя выявить просто на основании данных отчетов о производстве продукции.
В то же время положительный эффект по снижению себестоимости продукции в результате оптимизации производственных процессов вполне может оказаться значительным и даже превосходящим другие способы. К тому же если в результате этой работы у компании действительно повышается эффективность процессов, то почти всегда она приводит к дополнительному снижению себестоимости и по другим путям.
Алгоритмы расчетов экономического эффекта от снижения себестоимости продукции
>Пример 1
>Расчет снижения себестоимости продукции при увеличении масштабов производства
В каждой компании разное соотношение условно-переменных и условно-постоянных расходов в общей сумме затрат ввиду особенностей технологического цикла производства, организационной структуры и цепочки бизнес-процессов.
Но в любом случае для того, чтобы спрогнозировать эффект снижения себестоимости продукции от увеличения объема ее выпуска, необходимо сначала проанализировать затраты компании и рассчитать их динамику в привязке к динамике производства.
В таблице 1.1 представлена калькуляция производственной себестоимости компании «Альфа» на выпуск 1000 единиц продукции.
Таблица 1.1
Калькуляция производственной себестоимости на 1000 ед. продукции
|
Статьи затрат |
Доля затрат |
Сумма затрат на 1000 ед. продукции |
|||
|
Условно-переменные |
Условно-постоянные |
Всего |
Условно-переменные |
Условно-постоянные |
|
|
Сырьеё и материалы |
|||||
|
ФОТ рабочих |
|||||
|
Отчисления с ФОТ рабочих |
|||||
|
Отчисления с ФОТ ИТР |
|||||
|
Энергоресурсы производственного оборудования |
|||||
|
Амортизация ОС |
|||||
|
Инвентарь и хознужды |
|||||
|
Материальные расходы |
|||||
|
Итого цеховые расходы |
|||||
|
Общепроизводственные расходы |
|||||
|
Производственная себестоимость всего |
|||||
Как видим, цеховые расходы компании на производство продукции на 78 % являются переменными, а на 22 % — постоянными по отношению к динамике выпуска продукции.
Производственная себестоимость продукции с учетом влияния структуры расходов вспомогательных производств и общепроизводственных расходов уменьшает долю переменных расходов до 67 % и увеличивает долю постоянных до 33 %.
Проецируем сложившееся соотношение переменных и постоянных расходов на увеличение объемов производства на 25 %, т. е. до 1250 единиц продукции. При этом переменные расходы должны увеличится также на 25 %, а постоянные — остаться в том же размере, что и при производстве 1000 единиц продукции.
Рассчитываем сумму увеличения производственной себестоимости, делим ее на увеличенное количество единиц продукции и сравниваем полученную себестоимость одной единицы с аналогичным показателем фактического объема производства (табл. 1.2).
Таблица 1.2
Динамика производственной себестоимости при расширении производства
|
Выпуск продукции, ед. |
||||||
|
Цеховые расходы |
||||||
|
Расходы вспомогательных производств |
||||||
|
Общепроизводственные расходы |
||||||
|
Производственная себестоимость |
||||||
|
Производственная себестоимость единицы продукции |
||||||
Итак, при сложившейся структуре переменных и постоянных производственных расходов рост выпуска продукции на 25 % приведет к снижению себестоимости выпуска одной единицы продукции на 6,5 % (с 2500 руб. до 2336 руб.).
А. А. Гребенников,
главный экономист ГК «Резон»
Материал публикуется частично. Полностью его можно прочитать в журнале
18.7. Пути понижения себестоимости продукции, работ и?одолжений
В условиях перехода к рыночной экономике значение и роль понижения себестоимости продукции, услуг и работ коммерческой структуре быстро возрастают. С экономических и социальных позиций значение понижения себестоимости продукции, услуг и работ для организаций содержится в следующем:
– в повышении прибыли, остающейся в распоряжении организации, а, следовательно, в появлении возможности не только в несложном, но и расширенном производстве;
– в появлении возможности для решения и материального стимулирования работников многих социальных неприятностей коллектива организации; – в возможности понижения продажной цены на собственную продукцию, что разрешает в значительной степени повысить конкурентоспособность продукции и расширить количество продаж;
– в понижении себестоимости в продукции в акционерных обществах, что есть хорошей предпосылкой для повышения и выплаты дивидендов их ставки.
Решающим условием понижения себестоимости помогает постоянный технический прогресс. Внедрение новой техники, автоматизация и комплексная механизация производственных процессов, совершенствование разработки, внедрение прогрессивных видов материалов разрешают существенно снизить себестоимость продукции.
Важным резервом понижения себестоимости продукции есть кооперирования и расширение специализации. В организациях, специализирующихся на выпуск конкретной продукции с массово-поточным производством, себестоимость продукции существенно ниже, чем в организациях, производящих эту же продукцию в маленьких количествах. Развитие специализации требует установления и самые рациональных кооперированных связей между организациями.
Понижение себестоимости продукции обеспечивается, в первую очередь, за счет увеличения производительности труда. С ростом производительности труда уменьшаются затраты труда в расчете на единицу продукции, а следовательно, значительно уменьшается и удельный вес заработной платы в структуре себестоимости.
Успех борьбы за понижение себестоимости снабжает, первым делом, рост производительности труда рабочих, снабжающий в определенных условиях экономию на зарплате или рост выработки, снижающий долю условно-постоянных затрат в себестоимости единицы продукции.
Наиболее значимое значение в борьбе за понижение себестоимости продукции имеет соблюдение строжайшего режима экономии на всех участках производственно – хозяйственной деятельности организации. Последовательное осуществление в организациях режима экономии проявляется в первую очередь в уменьшении затрат материальных ресурсов на единицу продукции, сокращении затрат по управлению и обслуживанию производства, в ликвидации утрат от брака и других непроизводительных затрат.
Материальные затраты, как мы знаем, в большинстве индустрии занимают значительный вес в структуре себестоимости продукции, исходя из этого кроме того незначительное сбережение сырья, материалов, энергии и топлива при производстве каждой единицы продукции в целом по предприятию дает большой эффект.
Организация имеет возможность оказывать влияние на величину затрат материальных ресурсов, начиная с их заготовки. материалы и Сырьё входят в себестоимость по цене их приобретения с учетом затрат на перевозку, исходя из этого верный выбор поставщиков материалов воздействует на себестоимость продукции. Принципиально важно обеспечить поступление материалов от таких поставщиков, каковые находятся на маленьком расстоянии от организации, и перевозить грузы самый дешёвым видом транспорта.
При заключении соглашений на поставку материальных ресурсов нужно заказывать такие материалы, каковые по качеству и своим размерам совершенно верно соответствуют плановой спецификации на материалы, стремиться применять более недорогие материалы, не снижая одновременно с этим качества продукции.
Главным условием материалов затрат и снижения сырья на производство единицы продукции есть совершенствование конструкций технологии и улучшение изделий производства, применение прогрессивных видов материалов, внедрение технически обоснованных норм затрат материальных сокровищ.
Сокращение затрат на управление и обслуживание производства кроме этого снижает себестоимость продукции. Размер этих затрат на единицу продукции зависит не только от количества выпуска продукции, но и от их безотносительной суммы. Чем меньше сумма цеховых и общезаводских затрат в целом по предприятию, тем при других равных условиях ниже себестоимость каждого изделия.
Резервы сокращения цеховых и общезаводских затрат заключаются, в первую очередь, в экономии на управленческих расходах. В состав цеховых и общезаводских затрат в значительной мере включается кроме этого зарплата подсобных рабочих. Проведение мероприятий по механизации запасных и подсобных работ ведет к сокращению численности рабочих, а, следовательно, и к экономии цеховых и общезаводских затрат.
Сокращению цеховых и общезаводских затрат содействует кроме этого экономное расходование запасных материалов, применяемых при эксплуатации оборудования и на другие хозяйственные потребности.
Большие резервы понижения себестоимости заключены в сокращении утрат от брака и других непроизводительных затрат. Изучение обстоятельств брака, обнаружение его виновника позволяют осуществить мероприятия по ликвидации утрат от брака, сокращению и самоё рациональному применению отходов производства.
Так, понижение себестоимости продукции обеспечивается, в первую очередь, за счет увеличения производительности труда, соблюдения строжайшего режима экономии на всех участках производственно- хозяйственной деятельности организации, улучшения конструкций изделий и совершенствование разработки производства, сокращения затрат на управление и обслуживание производства, утрат от брака и других непроизводительных затрат.
Контрольные вопросы
1. Каково значение анализа затрат в деятельности коммерческой структуре?
2. Какие конкретно главные источники информации употребляются при анализе затрат?
3. Какие конкретно показатели определяются для анализа затрат коммерческой структуре?
4. Перечислите главные направления анализа затрат.
5. Перечислите мероприятия по оптимизации затрат.
6. Как определяются затраты на 1 рубль произведенной продукции, в чем преимущество этого показателя?
7. Перечислите факторы, воздействующие на трансформацию уровня затрат на рубль произведенной продукции.
Назовите виды отклонений по производственным затратам.
9. Раскройте содержание анализа «затраты-количество-прибыль».
10. Что такое переменные, маржинальная прибыль и постоянные затраты?
11. Как определяют маржинальный запас и объём безубыточности прочности?
12. Что такое производственный леверидж? Для чего определяют данный показатель?
13. Перечислите пути понижения себестоимости продукции ор-
ганизации.
Контрольные тесты
1. Для процесса анализа затраты организации подразделяются на:
1) необходимые и поощрительные;
2) регулируемые и нерегулируемые;
3) фактические, плановые, нормативные, полные и частичные, неспециализированные и структурные;
4) все перечисленные элементы.
2. Для исчисления себестоимости производимой продукции затраты собирают:
1) по местам происхождения;
2) по элементам затрат;
3) по центрам ответственности;
4) по статьям калькуляции.
3. На какой вопрос дает ответ информация о затратах в разрезе экономических элементов:
1) какие конкретно ресурсы были использованы предприятием на протяжении осуществления деятельности;
2) куда были направлены ресурсы предприятия на протяжении осуществления деятельности.
4. Отклонение в стоимости потребленных материалов благодаря влияния фактора стоимостей определяется по формуле:
1) фактическое количество потребленных материалов?(Фактическая цена материалов – Плановая цена материалов);
2) плановое количество потребленных материалов х (Фактическая цена материалов – Плановая цена материалов).
5. Понятие «отклонение в цене» свидетельствует:
6. Понятие «отклонение числом» свидетельствует:
1) отклонение от нормативной цены на материалы либо нормативной расценки на труд;
2) отклонение числом использованных материалов и сырья.
7. Умножив нормативную цену прямых материальных затрат на нормативное количество прямых материальных затрат, возьмём:
1) отклонение по цене прямых материальных затрат;
2) отклонение по количеству прямых материальных затрат;
3) нормативные прямые материальные затраты;
4) ничего, поскольку оба компонента должны быть суммированы.
8. Отклонение по применению материалов (ОИМ) определяется на базе трех показателей: нормативного количества материалов (НК), нужных для фактического выпуска продукции; фактического количества материалов (ФК), нормативной цены материалов (НЦ). По какой формуле определяются эти отклонения:
1) ОИМ = НК?ФК?НЦ;
2) ОИМ = (НК + ФК)?НЦ;
3) ОИМ = (НК – ФК)?НЦ;
4) ОИМ = (НК – ФК)?НЦ.
9. Отличие между нормативными затратами (НЗ) на фактический выпуск продукции и фактическими затратами труда (ФЗ) – это совокупное отклонение:
1) по труду;
2) по данным;
3) по накладным расходам;
4) по всем перечисленным.
10. Отклонения по цене на материалы (ОМ) определяется посредством трех показаний: нормативной цены (НЦ), фактической цены (ФЦ), количества закупленных материалов (КЗ). По какой формуле возможно выяснить эти отклонения:
1) ОМ = (НЦ + ФЦ)?КЗ;
2) ОМ = (НЦ – ФЦ)/КЗ;
3) ОМ = НЦ?ФЦ?КЗ;
4) ОМ = (НЦ – ФЦ)?КЗ.
12. Маржинальный доход – это:
1) валовая прибыль;
2) постоянные затраты плюс прибыль;
3) прибыль.
13. Связь затрат, выручки, прибыли и объёма производства лежит в базе:
1) анализа поведения затрат;
2) управления предприятием;
3) бюджетирования;
4) анализа формирования доходов.
14. Способ, что более нужен при ответе принять особый заказ либо нет в ситуации, в то время, когда производственные мощности разрешают его выполнить:
1) учета полных затрат;
2) маржинальный.
15. Уровень (эффект) производственного рычага равен 4. Что это указывает:
1) при повышении цены на 4 ед. на столько же возрастает прибыль;
2) в случае если количество продаж увеличится на 10 %, то повышение прибыли будет в 4 раза больше, т.е. 40 %.;
3) в случае если количество продаж увеличится на 10 %, то повышение прибыли также будет на 10 %.
16. Производственный леверидж – это:
1) показатель, характеризующий изменение количества реализации продукции в зависимости от трансформации количества прибыли;
2) показатель, характеризующий изменение количества прибыли в зависимости от трансформации количества реализации продукции;
3) показатель, характеризующий рентабельность продаж в зависимости от трансформации постоянных затрат;
17. Запас прочности – это:
1) процентное отношение превышения фактической выручки над пороговой;
2) процентное отношение превышения маржинального дохода над пороговой выручкой;
3) процентное отношение превышения пороговой выручки над фактической;
4) процентное отношение превышения пороговой выручки над маржинальным доходом.
18. Главные задачи анализа себестоимости отдельных видов продукции:
1) распознать факторы, повлиявшие на отклонение фактических затрат в целом и по отдельным статьям затрат довольно вторых периодов;
2) оценить степень исполнения замысла по себестоимости продукции;
3) найти причины трансформаций общепроизводственных и общехозяйственных затрат.
19. Факторы первого порядка, воздействующие на понижение затрат на 1 руб. товарной продукции:
1) величина коммерческих затрат и количество производства;
2) величина полной себестоимости и выручки от продаж;
3) величина издержек производства и цен на продукцию.





