
России 14 октября 2015 года была утверждена отчётная форма: расчёт НДФЛ по форме 6НДФЛ, который был исчислен и удержан у физических лиц в отчётном периоде. Декларация по утверждённой форме обязательна к заполнению и предоставлению в ИФНС для всех налоговых агентов (компаний, организаций, предприятий и индивидуальных предпринимателей).
Отчёт по форме 6-НДФЛ: регламент сдачи, структура
>Отчёт по форме 6НДФЛ передаётся в налоговую инспекцию ежеквартально. Предельный срок сдачи - последний день месяца, который следует за отчётным. Если эта дата выпадает на праздник, субботу или воскресенье, то допустимая дата сдачи отчёта - следующий рабочий день за выходным или праздником.
В 2017 году расчёт по отчёту сдаваться в налоговый орган должен не позже:
- третьего апреля 2017 г. (годовой расчёт за 2016 год),
- второго мая 2017 г. (квартальный отчёт за три месяца 2017 года),
- тридцать первого июля 2017 г. (полугодовой отчёт за 2017 год),
- тридцать первое октября 2017 г. (отчёт за девять месяцев 2017 года).
Отчёт за 2017 год следует сдать не позже второго апреля 2018 года.
Нарушение предельных сроков сдачи отчётности приводит к санкциям со стороны налоговых органов. Налоговый агент наказывается штрафом в одну тысячу рублей за каждый просроченный месяц, даже если просрочка составила всего один день.
Штрафные санкции предусмотрены при неправильном оформлении и ошибках в расчёте 6НДФЛ. За обнаруженные налоговиками неточности придётся заплатить штраф в пятьсот рублей.
Этот отчёт предоставляет информацию не по конкретному физлицу, а в целом по начисленному и перечисленному подоходному налогу по всем физлицам, получавшим доходы в организации.
- Петровой Н.И. - в течение 10 месяцев с начала года на 1 ребёнка 1400 рублей х 10 мес.= 14 000 руб
- Морозову Е.Н. - в течние 3 месяцев с начала года на троих детей - ((1400 х 2)+ 3000) х 3 мес. = 17 400 руб
- Одному сотруднику в течение 2016 года предоставлялся стандартный вычет как инвалиду: Сидорову А.В. - за 12 месяцев с начала года вычет составил 500 х 12 мес. = 6000 рублей.
Чтобы без затруднений заполнить раздел 2 расчета 6 НДФЛ за четвёртый кв. 2016 года воспользуемся следующей вспомогательной таблицей. В ней отражены суммы выплат,налоговых вычетов, начисленного и уплаченного налога в 4 квартале.
Дата выдачи дохода | Дата фактич получ (начисления) дохода | Дата удерж НДФЛ | Дата пере числ НДФЛ | Послед день срока перечисл НДФЛ | Вид получ вознагражд. (дохода) в рублях | Сумма дохода в рублях | Сумма налог вычетов в рублях | Удержанный НДФЛ в рублях |
| 11.10.16 | 30.09.16 | 11.10.16 | 11.10.16 | 12.10.16 | Зарплата за сентябрь (окончат. | 300000 | 1900 | ((300000+150000) 58253, где 150000 уже выпл.аванс за 1 половину сентяб |
| 20.10.16 | 31.10.16 | 11.11.16 | 11.11.16 | 12.11.16 | 150000 | |||
| 20.10.16 | 20.10.16 | 20.10.16 | 31.10.16 | 31.10.16 | нетрудосп | 24451,23 | ||
| 25.10.16 | 25.10.16 | 25.10.16 | 25.10.16 | 31.10.16 | Вознагражд. по договору оказ. услуг | 40000 | ||
| 11.11.16 | 31.10.16 | 11.11.16 | 11.11.16 | 14.11.16 | Зарплата вторую пол. | 317000 | 1900 | ((317000+150000) |
| 11.11.16 | 11.11.16 | 11.11.16 | 30.11.16 | 30.11.16 | Отпускные | 37428,16 | ||
| 20.11.16 | 30.11.16 | 09.12.16 | 09.12.16 | 12.12.16 | Зараб. плата за первую половину | 150000 | ||
| 30.11.16 | 09.12.16 | 09.12.16 | 12.12.16 | Зараб.плата за вторую половину | 320000 | 500 | ((320000+150000) |
|
| 20.12.16 | 30.12.16 | 11.01.17 | 11.01.17 | 12.01.17 | Зараб.плата за первую полов. декабря | 150000 | ||
| 26.12.16 | 26.12.16 | 26.12.16 | 26.12.16 | 27.12.16 | Дивиденды | 5000 | ||
| 27.12.16 | 27.12.16 | 27.12.16 | 27.12.16 | 28.12.16 | Подарки в не денежн. форме | 35000 | 910((35000-28000) |
|
| ИТОГО | 1528879,39 | 194560 | ||||||
В таблице отражены выданные семи сотрудникам подарки к Новому году.
В 2016 года эти сотрудники не получали материальную помощь и другие подарки.
Пример заполнения второго раздела 6НДФЛ
>По информации, указанной в приведённой выше таблице, рассмотрим, как заполнить раздел 2 6 НДФЛ:
Первый блок:
- стр. 100 - 30.09.2016 стр.130 - 300000;
- стр. 110 - 11.10.2016 стр.140 - 58253;
- стр. 120 - 12.10.2016.
Второй блок:
- стр. 100 - 20.10.2016 стр.130 - 24451.23;
- стр. 110 - 20.10.2016 стр.140 - 3183;
- стр. 120 - 31.10.2016.
Третий блок:
- стр. 120 - 31.10.2016.
Четвёртый блок:
- стр. 100 - 25.10.2016 стр.130 - 40000;
- стр. 110 - 25.10.2016 стр.140 - 5200;
- стр. 120 - 31.10.2016.
Пятый блок:
- стр. 100 - 31.10.2016 стр.130 - 317000;
- стр. 110 - 11.11.2016 стр.140 - 60463;
- стр. 120 - 14.11.2016.
Шестой блок:
- стр. 100 - 11.11.2016 стр.130 - 37428.16;
- стр. 110 - 11.11.2016 стр.140 - 4866;
- стр. 120 - 30.11.2016.
Седьмой блок:
- стр. 100 - 30.11.2016 стр.130 - 32000;
- стр. 110 - 09.12.2016 стр.140 - 6103;
- стр. 120 - 12.12.2016.
Восьмой блок:
- стр. 100 - 26.12.2016 стр.130 - 5000;
- стр. 110 - 26.12.2016 стр.140 - 650;
- стр. 120 - 27.12.2016.
Девятый блок:
- стр. 100 - 27.12.2016 стр.130 - 35000;
- стр. 110 - 27.12.2016 стр.140 - 910;
- стр. 120 - 28.12.2016.
2 раздел 6 НДФЛ: форма, образец заполнения нулевого отчёта
>Отчёт 6НДФЛ обязаны предоставлять налоговые агенты: предприятия (организации) и ИП, выплачивающие вознаграждения за труд физическим лицам. Если в течение календарного года ИП или предприятие не начисляло и не выплачивало доходы сотрудникам и не вело финансовую деятельность, то нулевой расчёт формы 6НДФЛ можно не сдавать в ИФНС.
Но если организация или ИП предоставят нулевой расчёт, то ИФНС обязана его принять.
Инспекторы ИФНС не знют, что организация или ИП в отчётном периоде не вели финансовую деятельность и не являлись налоговыми агентами, и ожидают расчёт по форме 6НДФЛ. Если отчёт в течение двух недель после окончательного срока подачи не будет сдан, то ИФНС имеет право заблокировать банковский счёт и выставить штрафные санкции ИП или организации, не сдавшей отчёт.
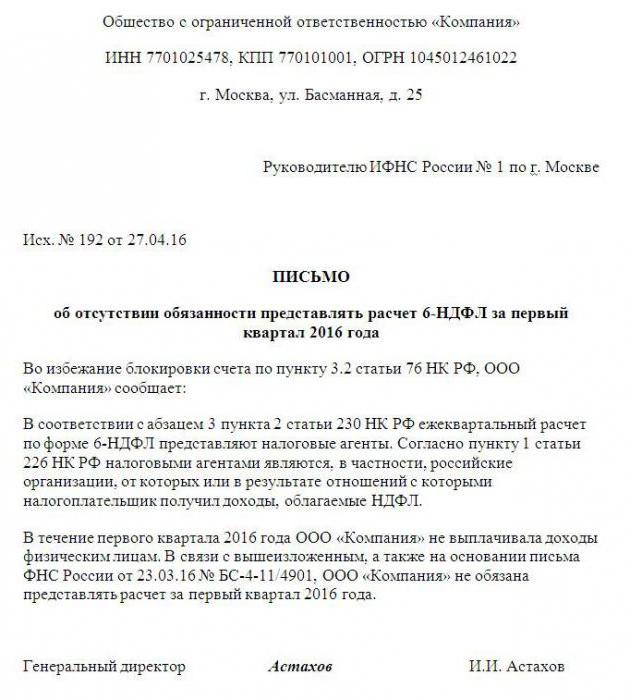
Во избежание неприятностей с ИФНС бухгалтер имеет право предоставить декларацию 6НДФЛ (с пустыми значениями) или написать в ИФНС информационное письмо.
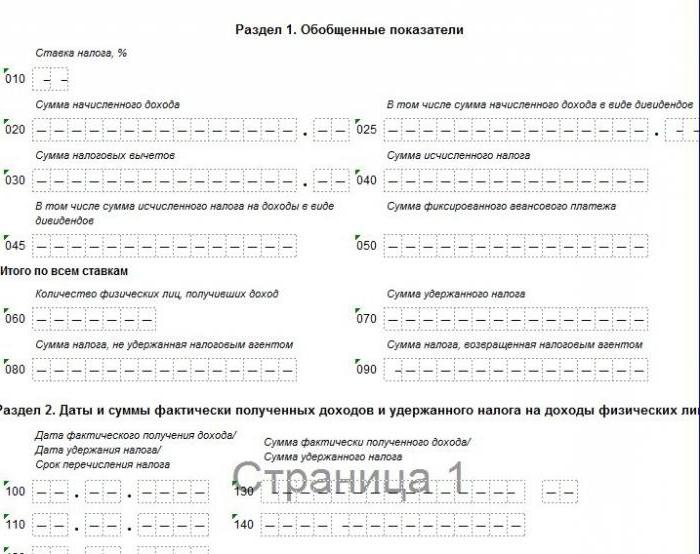
Образец подготовленного к сдаче отчёта с нулевыми показателями приведен ниже.
Образец письма в ИФНС о нулевом отчёте можно увидеть ниже.
Заполнение 6 НДФЛ: алгоритм действий
>Для облегчения труда по заполнению второго раздела расчёта 6НДФЛ необходимо:
- Подобрать все платёжные поручения по уплате НДФЛ в отчётном квартале.
- Подобрать все платёжные поручения по перечислению доходов сотрудникам и расходно-кассовые ордера по выдаче доходов из кассы, разложить их в хронологическом порядке.
- Составить вспомогательную таблицу по примеру, описанному выше
- Информацию по каждому виду дохода в таблице заполнять согласно информации, приведённой в разделе: "Как заполнить 6НДФЛ: строки 100-120".
- Из заполненной вспомогательной таблицы взять информацию для раздела 2 расчёта 6 НДФЛ.
Внимание:
- В строке 110 указывается день, в который реально выплачен доход сотрудника (даже если зарплата или другой доход выплачен позже даты, установленной НК).
- НДФЛ не удерживается при выплате аванса.
- В строке 120 проставляется предельная дата для перечисления в бюджет налога по виду дохода, а не действительная дата перечисления подоходного налога (даже если налог перечислен позже даты, установленной НК).
- В строке 140 проставляется сумма исчисленного подоходного налога с выплаченного дохода (если подоходный налог перечислен не полностью или вообще не перечислен, то всё равно проставляется налога, который надо было перечислить).
Второй раздел 6 НДФЛ. Ситуация: невозможно удержать налог
>Как заполнить 2 раздел 6 НДФЛ, когда удержать подоходный налог у сотрудника не представляется возможным?
Физическое лицо получило доход в натуральном выражении (например, подарок), но в дальнейшем у него нет денежных выплат.
У работодателя нет возможности удержать и перечислить в бюджет подоходный налог с выданного в натуральном выражении дохода.
Как заполнить 2 раздел 6 НДФЛ в этой ситуации, указано ниже:
- стр.100 - день выдачи дохода в натуральном выражении;
- стр.110 - 0;
- стр.120 - 0;
- стр.130 - доход в натуральном выражении (сумма);
- стр.140 - 0.
Сумма не удержанного дохода указывается в разделе первом декларации по стр. 080.
Заключение
>Декларация 6 НДФЛ - отчёт для бухгалтеров новый. При его заполнении возникает большое количество вопросов, не все нюансы рассмотрены и отражены в рекомендациях, данных налоговиками. Разъяснения и уточнения по спорным вопросам регулярно даются в официальных письмах ФНС Российской Федерации. В 2017 году не предусмотрены изменения отчётной формы и правил её заполнения. В данной статье отражено как заполнить 2 раздел 6 НДФЛ в самых распространённых ситуациях, приведённый алгоритм составления второго раздела расчёта успешно применяется на практике.
Удачи в сдаче отчётов!
Обобщенный квартальный расчет исчисленного и удержанного НДФЛ сдается в инспекцию уже второй год подряд, но вопросы по заполнению формы тем не менее остаются.
Сроки и порядок представления расчета
>Расчет сдают налоговые агенты (п. 2 ст. 230 НК РФ).
Нулевой расчет не подается, если НДФЛ-облагаемые доходы не начислялись и не выплачивались (письмо ФНС РФ от 01.08.2016 № БС-4-11/13984@).
Если «нулевка» все же подана, то ИФНС ее примет (письмо ФНС РФ от 04.05.2016 № БС-4-11/7928@).
Расчеты за I квартал, полугодие и 9 месяцев подаются не позднее последнего дня месяца, следующего за указанным периодом. Поэтому квартальные расчеты в 2017 году представляется в следующие сроки (п. 7 ст. 6.1, п. 2 ст. 230 НК РФ):
- за I квартал — не позднее 4 мая (с учетом переносов выходных и праздничных дней);
- за полугодие — не позднее 31 июля;
- за 9 месяцев — не позднее 31 октября.
Годовой расчет сдается так же, как и справки 2-НДФЛ: за 2017 год — не позднее 02.04.2018 (1 апреля - выходной).
Расчет 6-НДФЛ представляется только в электронной форме по ТКС, если в налоговом (отчетном) периоде доходы выплачены 25 и более физлицам, если 24 и менее, то работодатели сами решают как подать форму: виртуально или на бумаге (п. 2 ст. 230 НК РФ).
По общему правилу подавать расчет нужно в ИФНС по месту учета организации (регистрации ИП по месту жительства).
При наличии обособленных подразделений (ОП) расчет по форме 6-НДФЛ подается организацией в отношении работников этих ОП в ИФНС по месту учета таких подразделений, а также в отношении физлиц, получивших доходы по гражданско-правовым договорам в ИФНС по месту учета ОП, заключивших такие договоры (п. 2 ст. 230 НК РФ).
Расчет заполняется отдельно по каждому ОП независимо от того, что они состоят на учете в одной инспекции, но на территориях разных муниципальных образований и у них разные ОКТМО (письмо ФНС РФ от 28.12. 2015 № БС-4-11/23129@).
Если ОП находятся в одном муниципальном образовании, но на территориях, подведомственных разным ИФНС, организация вправе встать на учет в одной инспекции и подавать расчеты туда (п. 4 ст. 83 НК РФ).
Работник трудился в разных филиалах . Если в течение налогового периода сотрудник работал в разных филиалах организации и его рабочее место находилось по различным ОКТМО, налоговый агент должен представить по такому сотруднику несколько справок 2-НДФЛ (по числу комбинаций ИНН — КПП — код ОКТМО).
В части справки налоговый агент имеет право представлять множество файлов: до 3 тыс. справок в одном файле.
Также подаются отдельные расчеты по форме 6-НДФЛ, различающиеся хотя бы одним из реквизитов (ИНН, КПП, код ОКТМО).
В части оформления 6-НДФЛ и 2-НДФЛ: в титульной части проставляется ИНН головной организации, КПП филиала, ОКТМО по месту нахождения рабочих мест физлиц. В платежках указывается тот же ОКТМО (письмо ФНС РФ от 07.07.2017 № БС-4-11/13281@).
Если компания сменила адрес , то после постановки на учет в ИФНС по новому месту нахождения компания должна представить в новую инспекцию 2-НДФЛ и 6-НДФЛ:
- за период постановки на учет в ИФНС по прежнему месту нахождения, указывая старое ОКТМО;
- за период после постановки на учет в ИФНС по новому месту нахождения, указывая новое ОКТМО.
При этом в справках 2-НДФЛ и расчете 6-НДФЛ указывается КПП организации (обособленного подразделения), присвоенный налоговым органом по новому месту нахождения (письмо ФНС РФ от 27.12.2016 № БС-4-11/25114@).
Расчет за 2017 год подается по обновленной форме
>С отчетности за 2017 год, но не ранее 26.03.2018, применяется обновленная форма 6-НДФЛ (Приказ ФНС РФ от 17.01.2018 № ММВ-7-11/18@).
Новшества, в основном, связаны с тем, что с 1 января 2018 года при реорганизации правопреемнику нужно подать расчет (справку о доходах) за реорганизованную компанию, если она не сделала этого.
В соответствии с этими нововведениями изменен титульный лист расчета и правила заполнения формы:
- появились реквизиты для правопреемников:
1) «форма реорганизации (ликвидация) (код)», где указывается одно из значений: 1 — преобразование, 2 — слияние, 3 — разделение, 5 — присоединение, 6 — разделение с одновременным присоединение, 0 — ликвидация;
2) «ИНН/КПП реорганизованной организации», где правопреемник проставляет свой ИНН и КПП (остальные организации ставят прочерки);
- установлены коды для правопреемника (215 или 216, если он является крупнейшим налогоплательщиком), проставляемые в реквизите «по месту нахождения (учета) (код)»;
- в поле «налоговый агент» указывается название реорганизованной организации или ее обособленного подразделения;
- появилась возможность правопреемнику подтвердить достоверность сведений.
Однако изменения касаются не только правопреемников, но и всех налоговых агентов,
Поменялись коды для юрлиц, не являющихся крупнейшими налогоплательщиками: вместо кода 212 в реквизите «по месту нахождения (учета) (код)» им надо будет указывать 214.
Чтобы подтвердить полномочия представителя надо будет указать не только название документа, но и его реквизиты.
Кроме того, изменился штрих-код.
Штрафы за нарушения порядка сдачи расчета и за ошибки в нем
>Штраф за непредставление формы — 1 тыс. рублей за каждый полный или неполный месяц со дня, установленного для его представления (п. 1.2 ст. 126 НК РФ).
Если расчет не подан в течение 10 дней по истечении установленного срока, то могут заблокировать счета в банке (п. 3.2 ст. 76 НК РФ).
Штраф за ошибки в расчете составит 500 рублей. При самостоятельном исправлении ошибки штрафа не будет, если подать уточненный расчет до того, как стало известно, что инспекторы обнаружили недостоверные сведения (ст. 126.1 НК РФ).
Штраф за несоблюдение формы представления расчета (бумага вместо электронного вида) — 200 рублей (ст. 119.1 НК РФ).
Также помимо налоговой ответственности на организацию предусмотрена административная ответственность на должностное лицо.
Штраф за непредставление в срок расчета для работника организации, ответственного за его представление, — от 300 до 500 рублей (ч. 1 ст. 15.6 КоАП РФ).
Примечание редакции:
если в организации работает главбух, в должностной инструкции которого обозначена своевременная сдача отчетности, то привлечь должны его (Постановление ВС РФ от 09.03.2017 № 78-АД17-8).
Особенности заполнения расчета
>В нем надо показать все доходы физлиц, с которых исчисляется НДФЛ. В форму 6-НДФЛ не попадут доходы, с которых налоговый агент не платит налог (например, детские пособия, суммы оплаты по договору купли-продажи имущества, заключенному с физлицом).
Раздел 1 расчета заполняется нарастающим итогом, в нем отражается:
- в стр. 010 - применяемая НДФЛ-ставка;
- в стр. 020 - доходы физлиц с начала года;
- в стр. 030 - вычеты по доходам, показанным в предыдущей строке;
- в стр. 040 — исчисленный с доходов НДФЛ;
- в стр. 025 и 045 - доходы в виде выплаченных дивидендов и налог, исчисленный с них (соответственно);
- в стр. 050 - сумма авансового платежа, уплаченного мигрантом с патентом;
- в стр. 060 - число тех людей, чьи доходы попали в расчет;
- в стр. 070 - сумма налога, удержанная с начала года;
- в стр. 080 - НДФЛ, который налоговый агент не может удержать;
- в стр. 090 - сумма налога, возвращенная физлицу.
При использовании разных НДФЛ-ставок придется заполнять несколько блоков строк 010-050 (отдельный блок на каждую ставку). В строках 060-090 показываются суммированные цифры по всем ставкам.
Раздел 2 включает данные по тем операциям, которые произведены за последние 3 месяца отчетного периода. Таким образом, в раздел 2 расчета за 9 месяцев попадут выплаты за III квартал.
Для каждой выплаты определяется дата: получения дохода - в стр. 100, дата удержания налога - в стр. 110, срок уплаты НДФЛ - в стр. 120.
Статья 223 НК РФ определяет даты возникновения различных видов доходов, а ст. 226-226.1 НК РФ указывают на сроки перечисления налога в бюджет. Приведем их в таблице:
Основные виды доходов | Дата получения дохода | Срок перечисления НДФЛ |
Зарплата (аванс), премии | Последний день месяца, за который начислили зарплату или премию за месяц, входящую в систему оплаты труда (п. 2 ст. 223 НК РФ, письма ФНС от 09.08.2016 № ГД-4-11/14507, от 01.08.2016 № БС-4-11/13984@, Минфина Письма Минфина от 04.04.2017 № 03-04-07/19708). Если выплачена годовая, квартальная или единовременная премия, то датой получения дохода будет день выплаты премии (Письмо Минфина РФ № от 29.09.2017 № 03-04-07/63400) | Не позднее дня, следующего за днем выплаты премии или зарплаты при окончательном расчете. Если аванс выплачивается в последний день месяца, то по существу он является оплатой труда за месяц и при его выплате надо исчислить и удержать НДФЛ (п. 2 ст. 223 НК РФ). В этом случае сумма аванса в расчете показывается как самостоятельная выплата по тем же правилам, что и зарплата |
Отпускные, больничное пособие | День выплаты (пп. 1 п. 1 ст. 223 НК РФ, Письма ФНС от 25.01.2017 N БС-4-11/1249@, от 01.08.2016 № БС-4-11/13984@). | Не позднее последнего дня месяца, в котором выплачивались отпускные или пособие по временной нетрудоспособности |
Выплаты при увольнении (зарплата, компенсация за неиспользованный отпуск) | Последний день работы (пп. 1 п. 1, п. 2 ст. 223 НК РФ, ст. 140 ТК РФ) | Не позднее дня, следующего за днем выплаты |
Матпомощь | День выплаты (пп. 1 п. 1 ст. 223 НК РФ, Письма ФНС от 16.05.2016 № БС-4-11/8568@, от 09.08.2016 № ГД-4-11/14507) |
|
Дивиденды | Не позднее дня, следующего за днем выплаты (если выплату производит ООО). Не позднее одного месяца с наиболее ранних из следующих дат: окончание соответствующего налогового периода, дата выплаты денежных средств, дата окончания действия договора (если это АО) |
|
Подарки в натуральной форме | День выплаты (передачи) подарка (пп. 1, 2 п. 1 ст. 223 НК РФ, Письма ФНС от 16.11.2016 № БС-4-11/21695@, от 28.03.2016 № БС-4-11/5278@) | Не позднее дня, следующего за днем выдачи подарка |
Дата удержания налога почти всегда совпадает с датой выплаты дохода (п. 4 ст. 226 НК РФ), но есть исключения. Так, датой удержания НДФЛ:
- с аванса (зарплаты за первую половину месяца) будет день выплаты зарплаты за его вторую половину (письма ФНС РФ от 29.04.2016 № БС-4-11/7893, Минфина РФ от 01.02.2017 № 03-04-06/5209);
- со сверхнормативных суточных — ближайший день выплаты зарплаты за месяц, в котором утвержден авансовый отчет (письмо Минфина РФ от 05.06.2017 № 03-04-06/35510);
- с материальной выгоды, подарков дороже 4 тыс. рублей (иного натурального дохода) — ближайший день выплаты зарплаты (п. 4 ст. 226 НК РФ).
Доходы в строке 130 расчета указываются полностью, без уменьшения на НДФЛ и вычеты.
Доходы, у которых все три даты по строкам 100-120 совпадают, отражаются в одном блоке строк 100-140. Например, вместе с зарплатой можно показать выплаченную премию за месяц, отпускные и больничные показываются всегда отдельно от зарплаты.
Если срок перечисления налога наступает в IV квартале (например, сентябрьская зарплата выплачена в октябре или 30 сентября), показывать доход в разделе 2 расчета за 9 месяцев не надо, даже если он отражен в разделе 1. Такой доход отразится в разделе 2 годового расчета (письмо ФНС РФ от 21.07.2017 № БС-4-11/14329@).
Нюансы заполнения годовой формы:
- в разд. 1 попадут суммы начисленных доходов, дата фактического получения которых приходится на истекший год;
- в разд. 2 отразятся выплаченные доходы, срок уплаты НДФЛ с которых истекает в октябре - декабре;
- декабрьская зарплата, выплаченная в январе, в годовой расчет не попадет, ее нужно показать в разд. 2 расчета за I квартал следующего года.
Пример заполнения 6-НДФЛ за 2017 год
>Общество создано в январе 2017 года, в нем работает 3 сотрудника, которым в 2017 году:
- начислили доходов на общую сумму 2 550 000 руб.;
- предоставили стандартные вычеты в сумме 7 000 руб.;
- со всех выплат исчислили НДФЛ - 330 590 руб.
Налог, исчисленный с зарплаты за декабрь, составил 25 350 руб., компания удержала и уплатила его в бюджет в январе 2018 года (при выплате зарплаты). С остальных выплат НДФЛ был рассчитан и удержан налоговым агентом.
Таким образом, за 12 месяцев 2017 года сумма удержанного налога — 305 240 руб. (330 590 руб. - 25 350 руб.).
В IV квартале компания проводила следующие операции:
- 02.10.2017 перечислила НДФЛ с отпускных, выплаченных 12.09.2017. Сумма отпускных — 45 000 руб., сумма НДФЛ - 5 850 руб.;
- 05.10.2017 выплатила зарплату за сентябрь в размере 145 000,00 руб., удержала НДФЛ с зарплаты — 18 850 руб.;
- 06.10.2017 перечислила в бюджет НДФЛ с зарплаты за сентябрь;
- 31.10.2017 начислила зарплату за октябрь в сумме 205 000,00 руб., исчислила НДФЛ с зарплаты — 26 650 руб.;
- 03.11.2017 выплатила зарплату за октябрь, удержала НДФЛ с этого дохода;
- 07.11.2017 перечислила в бюджет НДФЛ с октябрьской зарплаты;
- 30.11.2017 начислила зарплату за ноябрь в размере 195 000,00 руб., исчислила НДФЛ с зарплаты — 25 350 руб.;
- 05.12.2017 выплатила зарплату за ноябрь и премию за 3 квартал в размере 75 000 руб. (приказ от 25.11.2017, НДФЛ с премии - 9 750 руб.), удержала НДФЛ с этого дохода;
- 06.12.2017 перечислила в бюджет НДФЛ с зарплаты за ноябрь и премии за 3 квартал;
- 21.12.2017 выплатила больничное пособие в размере 28 000,00 руб., начислила и удержала НДФЛ — 3 640 руб.;
- 31.12.2017 начислила зарплату за декабрь в общей сумме 195 000,00 руб., исчислила НДФЛ с нее — 25 350 руб.
Сдаем «уточненку»
>Уточнить расчет придется, если в нем забыли указать какие-либо сведения или найдены ошибки (в суммах доходов, вычетов, налога или персональных данных и пр.).
Также «уточненка» сдается при пересчете НДФЛ за истекший год (письмо ФНС РФ от 21.09.2016 № БС-4-11/17756@).
Сроки для сдачи уточненного расчета НК РФ не определяет. Однако его лучше отправить в инспекцию до того, как налоговики найдут неточность. Тогда штрафа в размере 500 рублей можно не опасаться.
В строке «Номер корректировки» указывается«001», если расчет исправляется первый раз, «002» — при подачи второй «уточненки» и так далее. В строках, где обнаружены ошибки, указываются верные данные, в остальных строках - те же данные, что и в первичной отчетности.
В расчете неверно указаны КПП или ОКТМО . В этом случае также надо сдать «уточненку». При этом в инспекцию сдается два расчета (письмо ФНС РФ от 12.08.2016 № ГД-4-11/14772):
- в одном расчете указывается номер корректировки «000», проставляются верные значения КПП или ОКТМО, остальные строки переносят из первичного расчета;
- второй расчет подают с номером корректировки «001», КПП или ОКТМО указывают те же, что и в ошибочном отчете, во всех разделах расчета проставляют нули.
Если расчет с правильными КПП или ОКТМО представлен с опозданием, штраф по п. 1.2 ст. 126 НК РФ (за нарушение срока сдачи отчетности) не применяется.
Для достоверного формирования состояния расчетов с бюджетом, в случае изменения данных КРСБ после сдачи уточненных расчетов, можно подать заявление на уточнение ошибочно заполненных реквизитов расчетных документов.
Примечание редакции:
в связи с передачей администрирования НДФЛ межрегиональными (межрайонными) инспекциями по крупнейшим налогоплательщикам в территориальные налоговые органы ФНС РФ сообщила следующее.
С отчетности за 2016 год крупнейшим налогоплательщикам, имеющим ОП, нужно сдавать 6-НДФЛ и 2-НДФЛ в территориальные налоговые органы. При этом если «уточненки» по НДФЛ за прошлые периоды сдаются после 01.01.2017, то их следует направить также в обычные инспекции (письмо ФНС РФ от 19.12.2016 № БС-4-11/24349@).
С начала 2016 года по налогу, удержанном из заработка сотрудников, налоговым агентам придётся отчитываться чаще. Помимо предоставления ежегодных справок о доходах, теперь требуется и ежеквартально составлять отчётность по начисленному подоходному налогу в целом по организации. В этой статье мы рассмотрим 6 НДФЛ с 2016 года - пример заполнения за 2 квартал.
Состав отчётности 6 НДФЛ
>В отличие от справок 2 НДФЛ, которые составляются отдельно по каждому работнику, форма 6 НДФЛ представляет собой обобщающий расчёт. В новом отчёте содержатся данные по начисленному налогу в целом по предприятию. При оформлении документа за 2 квартал придётся учесть данные предыдущего расчёта, то есть сформировать полугодовой 6 НДФЛ нарастающим итогом.
Инструкция по заполнению разделов отчёта:
- Титульный лист. Предоставляет информацию о налоговом агенте.
- Раздел 1. Отражает обобщенные показатели по начислениям и налог в целом по субъекту.
- Раздел 2. Состоит из данных по начисленным доходам, перечисленному налогу в разрезе каждого месяца за отчётный период.
Особенностью заполнения 6 НДФЛ за полугодие 2016 года является необходимость составить её, использовав данные предыдущего квартала. Срок сдачи 6 НДФЛ за 2 квартал 2016 года - 1 августа 2016 года.
Оформление титульного листа
>Титульный лист расчёта требует внесения некоторых данных о работодателе, выступающим налоговым агентом. В обязательном порядке указываются наименование, ИНН/КПП, код ОКТМО. Определяется расчётный период. Порядок заполнения гласит, что для отчётности за полугодие код показателя принимает значение 31. Также указывают один из следующих кодов: по месту учета организации (212), по месту осуществления деятельности ИП (320), для крупных налогоплательщиков (213) и т.д.
В случае, если подаются уточняющие сведения, проставляется номер, который будет соответствовать корректировке. Для первоначального варианта расчёта код данной строки принимает нулевое значение. Также налоговый агент указывает контактные данные (телефон) и способ передачи ― лично или через представителя.
Как заполнить 6 НДФЛ за 2 квартал 2016 года нарастающим итогом
>Порядок заполнения формы 6 НДФЛ за полугодие следующий: за основу берутся не только суммы по начисленным доходам и налогам за 2 квартал, но и в целом за 6 месяцев. Заполнение формы осуществляется следующим образом: нарастающим итогом рассчитываются суммы по разделу 1. То есть берутся общие размеры по начисленным налогооблагаемым выплатам, налоговым вычетам и суммам НДФЛ. Также указываются сумма фактически итогового удержанного налога и количество сотрудников.
Пример 1. В первом квартале начислена зарплата и прочие налогооблагаемые доходов сотрудников (18 человек) в размере 550 658 рублей. Конкретно сами вычеты составили 58 800 рублей. По итогам за 1 квартал начислен подоходный 13% в размере 63 942 рублей, перечислен на сумму 42 630 рублей.
Показатели раздела 1 за 1-й квартал следующие построчно:
- 020 ― 550 658 р;
- 030 ― 58 800 р;
- 040 ― 63 942 р;
- 060 ― 18
- 070 ― 42 630 р.
Во втором квартале (с апреля по июнь) сумма начисленных доходов составила 618 233 рублей. Размер вычетов ― 58 800 рублей. Размер конкретного налога к начислению составил 72 726 рублей, уплачен налог за период ― 69 798 рублей.
В расчёте 6 НДФЛ по разделу 1 за шесть месяцев при завершении формирования будут отражены следующие данные (построчно):
- 020 ― 1 168 891 р;
- 030 ― 117 600 р;
- 040 ― 136 668 р;
- 060 ― 18;
- 070 ― 112 428 р.
Таким образом, отчёт 6 ― НЛФЛ отражает данные нарастающим итогом с начала квартала.
Инструкция по заполнению 6 НДФЛ за 2 квартал 2016 года
>Расчёт по налогу на доходы физических лиц за 2 квартал 2016 г. заполняется практически без изменений, так же, что и за 1 квартал. Ранее были рассмотрены правила оформления титульного листа и внесения данных в раздел 1 со всеми изменениями.
При внесении данных в раздел 2 формируется более подробная информация. Порядок заполнения 6 НДФЛ за полугодие 2016 года требует определять сведения о начисленных суммах к выплате должны помесячно. Даются данные об удержанных за каждый период начисления налогов. Проставляются следующие показатели (образец по строкам):
- 100. Показывается дата получения дохода. Согласно НК РФ, под это определение подходит последний день месяца, за который производят расчёт зарплаты. Если речь идет об отпускных или больничных, то датой получения доходов считается фактический день выплаты сумм работнику из кассы или путем перечисления на банковский счет.
- 110. День перечисления налога в бюджет согласно законодательству не должен быть позднее выдачи зарплаты.
- 120. Срок удержания дохода. Таковым признается следующий день после совершения фактических выплат. По отношению к больничным и отпускным установлен срок перечисления налога не позднее последнего дня месяца выплат.
- 130. Налогооблагаемая сумма дохода за прошедший месяц.
- 140. Размер налога, подлежащий удержанию.
При заполнении формы представленной отчётности у бухгалтеров могут возникнуть трудности, связанные с начислением и выплатами в разных периодах. Например, как формировать данные по июньской зарплате, если фактическое перечисление произошло в июле?
В качестве даты фактического получения зарплаты нужно определить последний день месяца начисления. Тогда же становится известна и сумма полученного налога. Таким образом, бухгалтер может получить сведения о начислениях за июнь для формирования общей суммы по строкам 020 и 040 раздела 1. При этом не имеет значения, была ли зарплата получена сотрудниками по факту.
Примеры заполнения показывают, что подобный порядок не дает оснований для заполнения строк 070 и 080. ФНС подтверждает правило, согласно которому размер налога с зарплаты начисленной, но не выплаченной, указать в этих графах не нужно.
При заполнении раздела 2, напротив, сумму невыплаченных сумм за июнь показывать не требуется. Эти данные будут отражены, когда наступит время сдавать отчётность за 9 месяцев.
Пример 2. Общий размер начисленной заработной платы за полугодие составил 300 000 р. (50 000 р. ежемесячно). Налоговые вычеты за этот период не предоставлялись. Сумма подоходного, который необходимо удержать ― 39 000 р., перечисленного ― 26 000 р. Заработная плата за июнь в размере 50 000 р. фактически нужно было выдать работникам 11.07.2016 г.
Пример заполнения 6 НДФЛ за полугодие. При составлении расчёта будут сформированы следующие показатели в разделе 1 построчно:
- 020 ― 300 000 р.;
- 030 ― 0 р.;
- 040 ― 39 000 р.;
- 070 ― 26 000 р.;
- 080 ― 0 р.
Выдача же в июле заработной платы за июнь отразится во 2 разделе при составлении отчёта за 9 месяцев (образец заполнения) построчно:
- 100 ― 30.06.2016;
- 110 ― 11.07.2016;
- 120 ― 12.07.2016;
- 130 ― 50 000 р.;
- 140 ― 6 500 р.
Подобная ситуация возникала и при заполнении отчётности 6 ― НЛФЛ за 1 квартал. Многие налоговые агенты отображали результаты апрельской выдачи зарплаты за март в разделе два, по строке 070 раздела 1 могли быть отнесены суммы начисленного налога за март.
Нужно ли сдать уточненный расчёт и как заполнить его в случае обнаружения подобных неточностей? Единого мнения на этот счет нет. Учитывая, что на период сдачи расчёта за 1 квартал ФНС не предоставляла подробных разъяснений по формированию отчётности. Если следовать инструкции по заполнению, то подобные требования не обнаруживаются. Многие полагают, что составлять корректирующие сведения не стоит. Однако, во избежание дополнительных претензий со стороны проверяющих, рекомендуется все же сдать измененную отчётность с исправленными данными.
Переходный период в начислении может затронуть и начисления по больничным листам. Учитывая, что дата получения фактического дохода по листку нетрудоспособности отличается от обычного заработка, то и отражаются суммы больничного в расчёте по иному.
Итак, за момент получения фактического дохода по больничному листу принимают сам момент выплаты, а не последний день начисления. И если работник болел в июне, а начислено пособие по нетрудоспособности ему в июле, то и облагаемая база, и выплаты работнику по факту найдут отражение в расчёте лишь за 9 месяцев. Примеры заполнения отражают, что указывать их при составлении формы 6 НДФЛ за полугодие не нужно как в 1, так и 2 разделах.
Пример 3. Сумма начисленной заработной платы в организации в период с января по май составила 350 000 в месяц (70 000*5 месяцев). В июне начислена зарплата в размере 50 000 рублей и больничные 20 000 рублей. Налог, удержанный за первое полугодие, равен 52 000 рублей (70 000*13%*5 месяцев + 50 000*13%). Удержание с больничного листа составляет 2600 рублей. Налоговые вычеты не были предоставлены. Заработную плату за июнь, а также оплату за больничный лист, планируется выдать 5 июля 2016 года.
Раздел 1 формы 6 НДФЛ относительно заполнения с января по июнь будет содержать следующие данные (образец заполнения):
- 020 ― 400 000 р.;
- 030 ― 0;
- 040 ― 52 000 р;
- 070 ― 45 500 р;
- 080 ― 0 р.
Выплаты июньских больничного и зарплаты в бланке отразятся по разделу 2 расчёта за 9 месяцев так (образец заполнения построчно):
- 100 ― 30.06.2016;
- 110 ― 05.07.2016;
- 120 ― 06.07.2016;
- 130 ― 50 000 р.;
- 140 ― 6 500 р.;
- 100 ― 05.07.2016;
- 110 ― 05.07.2016;
- 120 ― 01.08.2016 (поскольку последний день июля выпадает на выходной);
- 130 ― 20 000 р.;
- 140 ― 2600 р.
Аналогичная ситуация и с отпускными. Датой фактического получения дохода по ним признается фактический день выплаты. В случае, если начисление произошло в одном периоде, например, 30 июня, а выплата в другом ― 1 июля, то отразить операцию полагается в расчёте за 9 месяцев. В полугодовой расчёт суммы начисления и выдачи отпускных попасть в таких ситуациях не должны.
6 НДФЛ за 2 квартал 2016 года образец заполнения
>Ниже приведен образец 6 НДФЛ с 2016 года пример заполнения за 2 квартал. Срок составления отчётности и передачи ее в фискальные органы не может быть позже 1 августа (учитывая перенос выходных дней).


При составлении квартальной отчётности также важно помнить некоторые моменты:
- Если произошла переплата, превышающая начисленные суммы по налогу, то по строке 170 следует показать лишь общий размер удержания с начала года. Согласно комментариям, излишне перечисленные средства в расчёте не указываются.
- Если предприятия ― налоговые агенты имеют в своем составе обособленные подразделения, то они заполняют формы 6 НДФЛ по месту учета каждого из подразделений, имеющих наемных работников.
- При наличии нескольких отпускных сумм в пределах одного месяца необходимо заполнить блок на каждый факт выплаты. Комментариями по составлению установлено, что объединение сумм допускается лишь в случае, когда даты выплат совпадают. При этом строка 120 будет одинакова для всех блоков по отпускным, так как датой перечисления признается последний день месяца.
- При наличии нескольких ставок налога (на примере выдачи зарплаты нерезидентам с удержанием НДФЛ 30%) в разделе один заполняется несколько блоков, отдельно по каждой ставке.
- Если физическое лицо имеет право на имущественный вычет, он проставляется в разделе 1 по строке 030. Его размер формируется лишь в пределах начисленного сотруднику дохода. Конкретные данные строки 020 не могут быть больше строки 030.
Заполнение 6 НДФЛ за полугодие 2016 года требует внимательности, проверки контрольных соотношений. Необходимо учесть данные предыдущего квартала во избежание ошибок, иначе придется предоставлять инспекции дополнительные пояснения. За некорректную информацию ФНС вправе начислить штрафы. Кроме того, необходимо не нарушить срок сдачи 6 НДФЛ за 2 квартал 2016 года.
25.01.2018, 11:09
Существует ли универсальная инструкция по заполнению 6-НДФЛ за 4 квартал 2017 года с примерами? Нет, такой инструкции, к сожалению, нет. Поэтому у бухгалтеров возникают самые различные вопросы, требующие расшифровки. Какие данные должны попасть в расчет по итогам 4 квартала 2017 года? Действительно ли, требуется сдавать расчет 6-НДФЛ за 4 квартал 2017 года по новой форме? Каким документом утвержден новый бланк и где его скачать? Как отразить в расчете зарплату за декабрь, выплаченную в декабре? Как показать зарплату за декабрь 2017 года, выплаченную в январе 2018 года? Как юридическим лицам отразить годовую или квартальную премию? Что делать с отпуском декабря, оплаченным в декабре? Следует ли включать в 6-НДФЛ за 4-квартал 2017 года данные по сентябрьской зарплате, выплаченной в октябре? Давайте посмотрим на конкретные примеры.
Срок сдачи 6-НДФЛ за 4 квартал 2017 года
>Расчет по форме 6-НДФЛ сдают в ИФНС по итогам каждого квартала. Срок сдачи – не позднее последнего дня месяца, следующего за кварталом. Однако срок сдачи годовой отчетности по НДФЛ другой. Годовой расчет 6-НДФЛ по итогам 2017 года, по общему правилу, нужно сдавать не позднее 1 апреля года, следующего за отчетным (абз. 3 п. 2 ст. 230 Налогового кодекса РФ).
Если же крайний срок подачи расчета 6-НДФЛ приходится на выходной или нерабочий праздничный день, то отчетность можно сдать в ближайший рабочий день (п. 7 ст. 6.1 НК РФ). 1 апреля 2018 года – это воскресенье. Поэтому годовой расчет 6-НДФЛ за 4 квартал 2017 года нужно направить в ИФНС не позднее 2 апреля 2018 года (это рабочий понедельник).
Рекомендуем не затягивать со сдачей годового расчета за 2017 год до самого апреля. В апреле уже нужно будет заниматься составлением расчета 6-НДФЛ за I квартал 2018 года. Его потребуется сдать в ИФНС не позднее 3 мая 2018 года.
Кто должен сдать 6-НДФЛ за 4 квартал 2017 года
>Сдать годовой расчет по форме 6-НДФЛ за 4 квартал 2017 года должны все налоговые агенты (п. 2 ст. 230 НК РФ). Они считаются, как правило, работодатели (организации и индивидуальные предприниматели), выплачивающие доходы по трудовым договорам. Также налоговыми агентами могут считаться заказчики, выплачивающие вознаграждения исполнителям по гражданско-правовым договорам.
Какие суммы отражают в 6-НДФЛ за 4 квартал 2017 года
>В годовой расчет по форме 6-НДФЛ за 2017 гол следует внести все доходы, по отношению к которым организация или ИП признается налоговым агентом. Такими доходами является, например, заработная плата, все виды премий, выплаты по гражданско-правовым договорам, пособия, отпускные, дивиденды.
Однако необлагаемые доходы по статье 217 Налогового кодекса РФ в расчете показывать не нужно. При этом учтите особенность по доходам, которые не облагаются НДФЛ в пределах установленных нормативов (письмо ФНС России от 01.08.2016 № БС-4-11/13984).
В статье 217 Налогового кодекса РФ перечислены доходы, облагаемые НДФЛ только частично (то есть, в не в полных размерах). Это, к примеру подарки и материальная помощь. В расчете 6-НДФЛ за 4 квартал 2017 года подобные выплаты нужно фиксировать как в справках 2-НДФЛ: на доходы относить всю выплаченную сумму, а необлагаемую часть показывать как налоговые вычеты.
Новая форма 6-НДФЛ в 2018 году: утверждена или нет?
>Утверждена ли новая форма расчета 6-НДФЛ с 2018 года? Какой бланк скачивать для заполнения «бумажного» годового расчета 6-НДФЛ за 4 квартал 2017 года? Утвержден ли новый формат, необходимый для сдачи расчета в электронном виде? Подобного рода вопросы всегда возникают перед сдачей очередной налоговой отчетности.
По состоянию на момент подготовки данной статьи (25 января 2018 года) новая форма расчета 6-НДФЛ для заполнения и сдачи в ИФНС за 4 квартал 2017 год утверждена не была. Поэтому годовой отчет 6-НДФЛ готовьте по форме, утвержденной Приказом ФНС России от 14.10.2015 № ММВ-7-11/450. Изменения в этот бланк не вносились. Его вы применяли весь 2017 год. Бланк расчета 6-НДФЛ за 4 квартал 2017 года включает в себя:
- титульный лист;
- раздел 1 «Обобщенные показатели»;
- раздел 2 «Даты и суммы фактически полученных доходов и удержанного налога на доходы физических лиц».
Уже же точно известно, что в 2018 году бланк расчёта по форме 6-НДФЛ налоговики не существенно, но обновят. А вместе с ним – электронный формат, правила заполнения и сдачи в налоговую. С проектом изменений можно ознакомиться здесь:
ФНС обновила штрих-коды, ввела поля для правопреемников, которые сдают 6-НДФЛ (в т. ч. уточняющую) за реорганизованную фирму. Поэтому в верхней части титульного листа им нужно приводить ИНН и КПП организации-правопреемника. Последняя также должна фигурировать в основном поле – «Налоговый агент».
Пока эти изменения проходят регистрацию в Минюсте России и не вступили в силу, можно заполнить и сдавать 6-НДФЛ по прежней форме, утвержденной приказом Налоговой службы России от 14 октября 2015 года № ММВ-7-11/450.
Титульный лист
>При составлении 6-НДФЛ за 4 квартал 2017 года в верхней части титульного листа нужно отметить ИНН, КПП и сокращенное название организации (если сокращенного нет – полное). Если же требуется сдать расчет в отношении физлиц, получивших выплаты от обособленного подразделения, то проставьте КПП «обособки». Индивидуальным предпринимателям, адвокатам и нотариусам нужно отметить только свой ИНН.
В строке «Номер корректировки» года отметьте «000», если годовой расчет за 2017 год подается впервые. Если же сдается уточненный расчет, то отражают соответствующий номер корректировки («001», «002» и т. д.).
По строке «Период представления (код)» укажите 34 – это означает, что вы сдаете именно годовой 6-НДФЛ за 2017 год. В графе «Налоговый период (год)» отметьте год, за который сдается годовой расчет, а именно – 2017.
Укажите код подразделения ИФНС, в которую направляется отчетность и код по строке «По месту нахождения (учета)». Этот код покажет, почему вы сдаете 6-НДФЛ именно сюда. Большинство налоговых агентов отражают такие коды:
- 212 – при сдаче расчета по месту учета организации;
- 213 – при сдаче расчета по месту учета организации в качестве крупнейшего налогоплательщика;
- 220 – при сдаче расчета по месту нахождения обособленного подразделения российской организации;
- 120 – по месту жительства ИП;
- 320 – по месту ведения деятельности предпринимателя на ЕНВД или патентной системе налогообложения.
В строке «Достоверность и полноту сведений, указанных в настоящем расчете, подтверждаю» укажите:
- 1 – если расчет 6-НДФЛ подписывает сам налоговый агент или его законный представитель (например, индивидуальный предприниматель или руководитель организации). Также нужно указать фамилию, имя, отчество налогового агента (его законного представителя);
- 2 – если расчет 6-НДФЛ подписывает представитель по доверенности. В этом случае нужно указать фамилию, имя, отчество лица либо наименование организации-представителя.
Раздел 1 расчета 6-НДФЛ за 4 квартал 2017 года
>В разделе 1 6-НДФЛ за 4 квартал 2017 года «Обобщенные показатели» показывайте общую за весь год 2017 год сумму начисленных доходов, налоговых вычетов и общую сумму начисленного и удержанного налога.
В раздел 1 расчета включают доходы, вычеты и НДФЛ по ним общими суммами: за I квартал, полугодие, 9 месяцев, год нарастающим итогом с начала 2017 года (п. 2 ст. 230 НК РФ). Поэтому в разделе 1 6-НДФЛ за 4 квартал 2017 года должны найти отражение сводные показатели с 1 января по 31 декабря 2017 года включительно. Сведения для заполнения берите из регистров налогового учета по НДФЛ.
| Строка | Что отражать |
| 010 | Ставку НДФЛ (для каждой ставки заполняйте свой раздел 1). |
| 020 | Сумму начисленного дохода. |
| 025 | Доходы в виде дивидендов с января по декабрь 2017 года включительно. |
| 030 | Сумму налоговых вычетов. |
| 040 | Сумму исчисленного НДФЛ с начала 2017 года. Чтобы определить величину этого показателя, сложите суммы НДФЛ, начисленные с доходов всех сотрудников. |
| 045 | Сумму исчисленного НДФЛ с дивидендов нарастающим итогом за весь 2017 год: с 1 января по 31 декабря 2017 года. |
| 050 | Сумму фиксированных авансовых платежей, которые зачтены в счет НДФЛ с доходов иностранцев, работающих по патентам. Однако эта сумма не должна превышать общую величину исчисленного НДФЛ (письмо ФНС России от 10.03.2016 № БС-4-11/3852). |
| 060 | Общее количество физических лиц, получивших доход, в течение отчетного (налогового) периода. |
| 070 | Сумму удержанного НДФЛ. |
| 080 | Сумму НДФЛ, не удержанного налоговым агентом. Имеются в виду суммы, которые компания или ИП должны были удержать до конца 4 квартала 2017 год, но по каким-либо причинам не сделали этого. |
| 090 | Сумму возвращенного НДФЛ (по статье 231 НК РФ). |
Раздел 2 расчета 6-НДФЛ за 4 квартал 2017 года
>В разделе 2 годового отчета 6-НДФЛ указывают:
- даты получения и удержания НДФЛ;
- крайний срок, установленный Налоговым кодексом РФ для перечисления НДФЛ в бюджет;
- суммы фактически полученных доходов и удержанного НДФЛ.
В разделе 2 6-НДФЛ за 4 квартал 2017 год следует отражать сведения только за последние три месяца (октябрь, ноябрь и декабрь 2017 года). При этом отразить нужно только те выплаты, по которым срок перечисления налога наступает именно в этом периоде. Поэтому в разделе 2 особое внимание нужно уделять датам выплат и удержания налога.
В составе раздела 2 следует показать доходы и НДФЛ – с разбивкой по датам – только по операциям, совершенным в октябре, ноябре и декабре 2017 года включительно. Операции 2018 года в раздел 2 не включайте.
Поясним заполнение основных строк в таблице:
| Строка | Заполнение |
| 100 | Даты фактического получения доходов. К примеру, для зарплаты – это последний день месяца, за который начислена зарплата. Для некоторых других выплаты – иные даты (п.2 ст. 223 НК РФ). |
| 110 | Даты удержания НДФЛ. |
| 120 | Даты, не позднее которых НДФЛ должен быть перечислен бюджет (п. 6 ст. 226, п. 9 ст. 226.1 НК РФ). Обычно, это день, следующий за днем выплаты дохода. Но, допустим, для больничных пособий и отпускных выплат срок перечисления налога в бюджет другой: последнее число месяца, в котором производились такие выплаты. Если срок перечисления налога приходится на выходной день, в строке 120 указывается ближайший за ним рабочий день (п. 7 ст. 6.1 НК РФ). |
| 130 | Сумма дохода (в том числе, НДФЛ), который получен на дату, указанную по строке 100. |
| 140 | Сумму налога, которая удержана на дату по строке 110. |
Не показывайте в разделе 2 6-НДФЛ за 2017 год отпускные и пособия, выплаченные в декабре 2017 года. Срок перечисления НДФЛ для них – 09.01.2018.
Пример заполнения 6-НДФЛ за 4 квартал 2017 года
>Теперь приведем пример заполнения расчета 6-НДФЛ за 2017 год. Он составлен на основании официальной инструкции по заполнению расчета.
Предположим, что в компании 12 сотрудников. За 2017 год начислены зарплата, премии, отпускные и пособия по временной нетрудоспособности в общей сумме 3 584 692,69 руб., предоставлены вычеты – 43 200 руб. НДФЛ со всех выплат – 460 394 руб. Весь НДФЛ удержан и уплачен в бюджет, кроме НДФЛ с зарплаты за декабрь – 37 050 руб.
В январе 2017 года удержан НДФЛ 36 400 руб. с зарплаты за декабрь 2016 года – 283 600 руб., вычет – 3 600 руб. Всего за 2017 год удержан НДФЛ – 459 744 руб. (460 394 руб. – 37 050 руб. + 36 400 руб.).
В 4 квартале 2017 года выплачены:
- зарплата за вторую половину сентября 295 000 руб. – 10 октября. Из нее удержан НДФЛ со всей зарплаты за сентябрь – 69 914 руб. (вся зарплата за сентябрь – 545 000 руб.), вычет – 7 200 руб.;
- зарплата за октябрь 530 000 руб. – 25 октября и 10 ноября, НДФЛ с нее – 67 964 руб., вычет – 7 200 руб.;
- премия за октябрь 258 000 руб. – 10 ноября, НДФЛ с нее – 33 540 руб.;
- пособие нетрудоспособности в связи с болезнью 5 891,54 руб. – 23 ноября, НДФЛ с него – 766 руб. Больничный выдан с 14 по 20 ноября;
- отпускные 33 927,71 руб. – 24 ноября, НДФЛ с них – 4 411 руб. Отпуск – с 28 ноября по 22 декабря;
- зарплата за ноябрь 530 000 руб. – 24 ноября и 8 декабря, НДФЛ с нее – 67 964 руб., вычет – 7 200 руб.;
- аванс за декабрь 250 000 руб. – 25 декабря.
Обратите внимание: премия и зарплата за октябрь включены в один блок строк 100 – 140, т.к. у них совпадают все три даты в строках 100 – 120. Их общая сумма – 788 000 руб., удержанный с нее налог – 101 504 руб. Образец заполнения 6-НДФЛ за 2017 года в таких условиях может выглядеть так:
Зарплата за декабрь 2017 года выплачена в декабре: как отразить
>Самые спорные вопросы в отношении заполнения 6-НДФЛ – это выплаты переходных периодов. С ними сталкиваются, когда зарплата или премия начислены в одном отчетном периоде, а выплачены в другом. Подобная неоднозначная ситуация сложилась с зарплатой за декабрь 2017 год. Дело в том, что одни работодатели зарплату за декабрь выдали до Нового года (в декабре). Другие организации и ИП выплатили зарплату и годовую премию в январе 2018 года. Как показать декабрьские начисления в отчете, чтобы налоговики приняли 6-НДФЛ с первого раза? Давайте разбираться на конкретных примерах заполнения 6-НДФД за 4 квартал 2017 год.а
Всю зарплату за декабрь 2017 года выплатили работникам в декабре 2017 году? Тогда расчет по форме 6-НДФЛ за 2017 год заполните так:
- сумму начисленной зарплаты за декабрь 2017 года – стока 020;
- сумму исчисленного с зарплаты НДФЛ – строка 040;
- сумму удержанного НДФЛ (строка 070). Дата удержания НДФЛ – это 31 декабря 2017 года.
В разделе 2 расчета 6-НДФЛ за 4 квартал 2017 года данные о зарплате за декабрь не фиксируйте. Их нужно показать в расчете за I квартал 2018 года, поскольку в разделе 2 следует опираться на дату, не позднее которой НДФЛ нужно перечислить в бюджет. То есть выплаченный доход и удержанный налог отразите в том отчетном периоде, на который приходится предельный срок для уплаты НДФЛ.
Для зарплаты за декабрь 2017 года, которую выплатили до новогодних праздников, срок уплаты НДФЛ – первый рабочий день после 31 декабря 2017 года, то есть 9 января 2018 года. Объясним почему. Зарплату вы начислите только 31 декабря 2017 года. Деньги, которые выплатили за декабрь до 31 декабря – это аванс. Зачет начисленной зарплаты в счет аванса можно произвести только 31 декабря 2017 года. Этот день и будет датой фактического получения дохода сотрудниками. А НДФЛ с зарплаты платят не позже дня, следующего за датой получения дохода.
В разделе 2 расчета 6-НДФЛ за I квартал 2018 год укажите по строкам:
- 100 «Дата фактического получения дохода» – 31.12.2017;
- 110 «Дата удержания налога» – 31.12 2017;
- 120 «Срок перечисления налога» – 09.01.2018;
- 130 «Сумма фактического полученного дохода» – сумму зарплаты за декабрь;
- 140 «Сумма удержанного налога» – сумма удержанного НДФЛ с зарплаты за декабрь.
ВЫВОД
Зарплату за декабрь, выплаченную в декабре 2017 года, покажите в разделе 1 годового расчета и в разделе 2 расчета за I квартал 2018 года. Ведь в разделе 1 вы отражаете данные по всем выплаченным доходам, вычетам, начисленному, удержанному и возвращенному НДФЛ за год. А декабрьскую зарплату вы выплатили в декабре. Поэтому ее нужно отразить в разделе 1 годового расчета за 2017 год. В разделе 2 указывают, на какую дату возник доход, когда налог нужно удержать и перечислить в бюджет. Так как срок уплаты НДФЛ с декабрьской зарплаты выпадает на первый рабочий день января (09.01.2018), покажите выплату в разделе 2 расчета за I квартал 2018 года. Это подтверждает письмо ФНС от 15.12.2016 № БС-4-11/24063.
Пример 6-НДФЛ за 4 квартал 2017 года с декабрьской зарплатой
>Предположим, что зарплата за декабрь 2017 года была выплачена 29 декабря 2017 года. Месяц на эту дату еще не завершился, поэтому расценить такую выплату, как зарплату за декабрь в полном смысле этого слова нельзя. По сути, денежные средства, выплаченные до окончания месяца, правильно называть авансом. На 29 декабря 2017 года работодатель еще не обязан исчислять и удерживать НДФЛ, поскольку зарплата становится доходом только в последний день месяца, за который она начислена – 31 декабря (п. 2 ст. 223 НК РФ). Несмотря на то что 31 декабря – это воскресенье, раньше этого срока ни исчислить, ни удержать НДФЛ нельзя (письма ФНС России от 16.05.2016 № БС-3-11/2169).
Пример: з/п за декабрь выплачена в декабре
Организация перечислила работникам «зарплату» за декабрь 29 числа в сумме 180 000 рублей. С произведенной выплаты в этот же день был исчислен и удержан НДФЛ в сумме 23 400 рублей (180 000 x 13%). Эту сумму бухгалтер перевел в первый рабочий день 2018 года – 9 января 2018 года.
При таких условиях в разделе 1 расчета 6-НДФЛ за 4 квартал 2017 года бухгалтеру правильно отразить зарплату так:
- в строке 020 – сумму декабрьской «зарплаты» (180 000 р.);
- в строках 040 и 070 – исчисленный и удержанный НДФЛ (23 400 р.).
В разделе 2 расчета 6-НДФЛ за 4 квартал 2017 года декабрьская «зарплата», выплаченная 29 декабря 2017года, фигурировать никак не должна. Ее вы покажите в расчете за I квартал 2018 года. Ведь, заполняя раздел 2, нужно ориентироваться на дату, не позднее которой НДФЛ нужно перечислить в бюджет. То есть, выплаченный доход и удержанный НДФЛ нужно показывать в том отчетном периоде, на который приходится крайний срок для уплаты НДФЛ. Такие разъяснения даны в письме ФНС России от 24.10.2016 № БС-4-11/20126. В нашем примере перечислить НДФЛ нужно в ближайший январский рабочий день – 9 января 2018 года. Поэтому в разделе 2 расчета за I квартал 2018 года декабрьскую зарплату нужно будет показать так:
- строка 100 – 31.12.2017 (дата получения дохода);
- строка 110 – 31.12.2017 (дата удержания НДФЛ);
- строка 120 – 09.01.2018 (дата перечисления НДФЛ в бюджет);
- строка 130 – 180 000 (сумма дохода);
- строка 140 – 23 400 (сумма НДФЛ).
Имейте в виду, что датой удержания налога по строке 110 раздела 2 расчета 6-НДФЛ за 1 квартал 2018 года будет именно 31, а не 29 декабря 2017 года (когда была произведена выплата). Дело в том, что именно 31 декабря 2017 года вы должны были начислить декабрьскую зарплату и зачесть ее в счет ранее выплаченного аванса (который, по сути, и был декабрьской зарплатой). Аналогичная ситуация и с выплатами до 30 декабря. Если, к примеру, расчет по зарплате за декабрь был произведен в период с 26 по 29 декабря, то датой удержания НДФЛ, все равно, должна быть дата «31.12.2016».
Если НДФЛ удержали и перечислили до конца декабря 2017 года
>Пример: НДФЛ перечислен в декабре 2017 года
Организация перечислила работникам «зарплату» за декабрь 26 декабря 2017 года в сумме 380 000 рублей. В этот же день был удержан НДФЛ в размере 49 400 рублей (380 000 x 13 %). Удержанная сумма была перечислена в бюджет на следующий день – 27 декабря 2017 года.
В целях заполнения 6-НДФЛ бухгалтер обратился к письму ФНС от 24.03.2016 № БС-4-11/5106. В этом письме было рекомендовано удерживать НДФЛ в день фактической выдачи зарплаты (26 декабря), а перечислить удержанную сумму в бюджет на следующий день (27 декабря). Кроме этого, налоговики советуют эти же даты отражать в расчете 6-НДФЛ.
Если зарплата за декабрь 2017 год начислена и фактически выплачена в декабре (26.12.2017), то указанная операция может отражена в расчете по форме 6-НДФЛ за 4 квартал 2017 года., поскольку удержание и перечисление НДФЛ должны произойти в 2017 году в соответствии со сроками, указанными в п. п. 4, 6 ст. 226 НК РФ.
В рассматриваемой ситуации можно показать выплату по строкам 100 – 120 разд. 2 формы 6-НДФЛ за 4 квартал 2017 года так:
- строка 100 «Дата фактического получения дохода» – 31.12.2017;
- строка 110 “Дата удержания налога” – 26.12.2017;
- строка 120 “Срок перечисления налога” – 27.12.2017.
Заметим, что если отражение операции в форме 6-НДФЛ не привело к занижению или завышению суммы налога, подлежащей перечислению, то представление уточненного расчета не требуется. При этом если указанная операция отражена в расчете по форме 6-НДФЛ за 2017 г., то данная операция повторно в расчете по форме 6-НДФЛ за I квартал 2018 г. не отражается (Письмо ФНС России от 15.12.2016 № БС-4-11/24065). Однако, не исключаем, что такое заполнение может вызвать вопросы со стороны некоторых ИФНС по следующим причинам:
- расчет 6-НДФЛ, заполненный таким образом, не пройдет форматно-логический контроль и вернется с ошибкой «дата удержания налога не должна предшествовать дате фактической выплаты»;
- удержание НДФЛ из зарплаты до окончания месяца противоречит более поздним рекомендациям Минфина России в письме от 21.06. 2016 № 03-04-06/36092.
Зарплата за декабрь выплачена в январе 2018 года: как отразить
>Многие работодатели выплатили зарплату за декабрь 2017 год в январе 2018 года. Если так, то декабрьскую зарплату, выданную в январе 2018 года, в отчетности 6-НДФЛ за 4 квартал 2017 года показывайте только в разделе 1. Ведь доход в виде зарплаты вы признали в декабре и НДФЛ с него рассчитали в этом же месяце. Следовательно, в расчете 6-НДФЛ за 4 квартал 2017 года распределите выплаты так:
- по строке 020 – начисленный доход в виде декабрьской зарплаты;
- по строке 040 – исчисленный НДФЛ.
Строку 070 расчета 6-НДФЛ за 4 квартал 2017 года, предназначенную для удержанного налога, в этом случае не увеличивают, поскольку удержание состоялось уже в 2018 году (письмо ФНС России от 05.12.2016 № БС-4-11/23138). В разделе 2 расчета 6-НДФЛ за 4 квартал 2017 года декабрьскую зарплату, выплаченную в январе 2018 года, вообще не показывайте (письмо ФНС России от 29 ноября 2016 г. № БС-4-11/22677).
ВЫВОД О ДЕКАБРЬСКОЙ ЗАРПЛАТЕ В ЯНВАРЕ 2018 ГОДА
Зарплату за декабрь, выданную в январе 2018 года, покажите в разделе 1 6-НДФЛ за 2017 год и в разделах 1 и 2 расчета за I квартал 2018 года. Поясним: доход в виде зарплаты вы признали в декабре 2017 и НДФЛ с него рассчитали тоже в декабре. Поэтому покажите по строкам 020 и 040 раздела 1 годового расчета. А удержали НДФЛ уже в январе 2018 года, сумму отразите по строке 070 раздела 1 расчета за I квартал 2018 года. Это подтверждает письмо ФНС от 05.12.2016 № БС-4-11/23138. Отметим, что ранее представители ФНС в письме от 25.02.2016 № БС-4-11/3058 посоветовали указать выплату в расчете за I квартал только в разделе 2. Но это противоречит приказу налоговой службы от 14.10.2015 № ММВ-7-11/450.
Если срок перечисления налога по ст. 226 НК наступит в 1 квартале 2018 года, то показывать доход в разделе 2 не надо, даже если вы отразили его в разделе 1. Так, например, не надо включать в раздел 2 6-НДФЛ за 4 квартал 2017 года зарплату за декабрь, выплаченную в январе. Приведем пример.
Зарплата за декабрь – 570 000 руб., НДФЛ – 74 100 руб., 09.01.2018 выплачена зарплата за вторую половину декабря и перечислен НДФЛ в бюджет.
В разделе 2 зарплата за декабрь будет отражена в 6-НДФЛ за 1 квартал 2018 года.
Зарплата за сентябрь выплачена в октябре
>Срок уплаты НДФЛ с зарплаты за сентябрь – в октябре 2017 года. Поэтому в расчете за девять месяцев эту выплату бухгалтер показывал только в разделе 1. Теперь эти суммы нужно перенести в 6-НДФЛ за 4 квартал 2017 года.
В разделе 2 расчета 6-НДФЛ за 2017 год нужно показать зарплату за сентябрь, выплаченную в октябре. Предположим, что сентябрьскую зарплату выдали 10 октября. Бухгалтер заполнит раздел 2 годового расчета 6-НДФЛ так, как на образце.
Как показывать премии в 6-НДФЛ за 4 квартал 2017 года
>Премия за месяц
>Премию за месяц отражайте так же, как зарплату (Письмо ФНС от 14.09.2017 № БС-4-11/18391).
В разделе 1 укажите:
- в строках 020 и 040 – премии, начисленные за все месяцы отчетного периода, и исчисленный с них НДФЛ;
- в строке 070 – НДФЛ с премий, удержанный до конца 2017 года. Эта сумма обычно меньше НДФЛ из строки 040. Ведь налог с премии за последний месяц удерживают уже в следующем квартале. Суммы в строках 040 и 070 будут совпадать, только если премию за последний месяц выплатили не позднее последнего рабочего дня квартала.
В разделе 2 покажите все премии, выплаченные в последнем квартале. Исключение – премии, выплаченные в последний рабочий день квартала. Их включайте в раздел 2 6-НДФЛ за следующий квартал.
Премию, выплаченную вместе с зарплатой за этот же месяц, укажите вместе с зарплатой в одном блоке строк 100 – 140. Если премия выплачена отдельно, заполните отдельный блок, указав (Письмо ФНС от 10.10.2017 № ГД-4-11/20374):
- в строке 100 – последний день месяца, за который начислена премия;
- в строке 110 – день выплаты премии;
Пример: в декабре была ежемесячная премия
8 декабря 2017 года выплачена премия за ноябрь 2017 г. – 500 000 руб. и перечислен в бюджет НДФЛ – 65 000 руб. (500 000 руб. x 13%).
Квартальная или годовая премия
>Премию за период больше месяца – квартал, год и т.п. отражайте в 6-НДФЛ за период, в котором она выплачена (Письма Минфина от 23.10.2017 N 03-04-06/69115, ФНС от 10.10.2017 N ГД-4-11/20374).
В разделе 1 укажите:
- в строке 020 – все премии за период больше месяца, выплаченные в отчетном периоде, вместе с НДФЛ;
- в строках 040 и 070 – НДФЛ с выплаченных премий.
В разделе 2 покажите премии, выплаченные в последнем квартале. Исключение – премии, выплаченные в последний рабочий день квартала. Их включите в разд. 2 6-НДФЛ за следующий квартал.
Для премий заполните отдельный блок строк 100 – 140, где укажите (Письма ФНС от 01.11.2017 N ГД-4-11/ , от 10.10.2017 № ГД-4-11/20374):
- в строках 100 и 110 – день выплаты премии;
- в строке 120 – следующий рабочий день после выплаты премии.
Премии, которые выплачены в разное время, покажите в отдельных блоках.
Пример: в декабре была годовая премия
25.12.2017 издан приказ о выплате премии за 2017 г. – 1 500 000 руб.
27.12.2017 выплачена премия и перечислен в бюджет НДФЛ – 195 000 руб. (1 500 000 руб. x 13%).
В 6-НДФЛ за 4 квартал 2017 года эти суммы отражены так.
Как показывать выплаты по гражданско-правовым договорам
>Выплаты по гражданско-правовым договорам, с которых нужно удержать налог, нужно включить в разд. 1 в том периоде, когда вы произвели выплаты, а в разд. 2 – только в том квартале, в котором истекает срок уплаты НДФЛ с этих выплат.
Рассмотрим еще одну ситуацию, когда акт за выполненные работы (оказанные услуги) по гражданско-правому договору с физическим лицо был утвержден в декабре 2017 года, а оплата по нему прошла в январе 2018 года. В таком случае вознаграждение по договору и НДФЛ с него следует показать в разделах 1 и 2 расчета за I квартал 2018 года. В расчете за 4 квартал 2017 года операцию не фиксируйте. Это следует из письма ФНС России от 05.12.2016 № БС-4-11/23138. Если же в декабре выдавался аванс по гражданско-правовому договору, то он должен попасть в раздел 2 годового расчета.
Пример: выплаты по договору были в декабре и январе
Организация выплатила аванс физлицу по договору подряда 19 декабря 2017 года в размере 20 000 р. Удержанный из этой суммы налог составил 2600 р. (20 000 x 13 %). Остаток выдан в январе 2018 года – после завершения и сдачи всех работ.
В такой ситуации аванс подрядчику отражайте в периоде выплаты (в декабре). Дата получения дохода в таком случае - день, когда фирма перевела или выдала деньги человеку. При этом не имеет значения, компания выдает деньги до окончания месяца, за который оказана услуга, или после.
В разделе 2 расчета 6-НДФЛ за 2018 год покажите аванс по строкам:
- 100 «Дата фактического получения дохода» – 19.12.2017;
- 110 «Дата удержания налога» – 19.12.2017;
- 120 «Срок перечисления налога» – 20.12.2017.
Как в 6-НДФЛ отражать отпускные
>Отпускные попадут в отчет за 2017 год и отчет за I квартал 2018 года. В отчете за 4 квартал 2017 года отпускные покажите по строкам 020, 040, 070 раздела 1. В отчете за I квартал 2018 года отпускные отразите только в разделе 2 по строкам 100–140. Такие разъяснения есть в письме ФНС от 05.04.2017 № БС-4-11/6420.
Однако не надо показывать в разделе 2 отпускные, выплаченные в последнем месяце квартала, если последний день этого месяца приходится на выходной. Такие отпускные включайте в раздел 2 6-НДФЛ за следующий квартал. Например, отпускные, выплаченные в декабре 2017 года, не надо включать в раздел 2 6-НДФЛ за 2017 г. Ведь срок уплаты налога с этих отпускных по ст. 226 НК РФ – 09.01.2018 (Письмо ФНС от 05.04.2017 № БС-4-11/6420).
Пример. В 1 квартале 2018 г. выплачены отпускные:
- 15.01.2018 – 25 000 руб. НДФЛ с них 3 250 руб.;
- 22.02.2018 – 47 000 руб. НДФЛ с них 6 110 руб.
НДФЛ с этих отпускных перечислен в день их выплаты. 30.03.2018 начислены отпускные 27 616 руб., которые выплачены 02.04.2018.
Общая сумма отпускных, выплаченных за 1 квартал, – 72 000 руб. (25 000 руб. + 47 000 руб.), НДФЛ с них 9 360 руб. (3 250 руб. + 6 110 руб.).
В 6-НДФЛ за 1 квартал 2018 года отпускные отражены так.
Отпускные, выплаченные 02.04.2018, в 6-НДФЛ за 1 квартал показывать не надо. Эти отпускные будут отражены в 6-НДФЛ за полугодие.
Как сдать годовой 6-НДФЛ за 2017 год
>Расчеты по форме 6-НДФЛ за 2017 год направляйте налоговикам в электронном виде по телекоммуникационным каналам связи. «На бумаге» отчетность можно сдать в единственном случае – если в течение отчетного или налогового периода количество физлиц (получателей доходов) было меньше 25 человек. Это следует из положений абзаца 7 пункта 2 статьи 230 Налогового кодекса РФ.
Ответственность
>Если не сдали расчет или сдали с опозданием, то штраф – 1000 руб. за каждый полный или неполный месяц со дня для подачи расчета (п. 1.2 ст. 126 НК). Период просрочки рассчитают начиная с этого дня до даты, когда вы представили расчет (лично, через представителя, по почте или по Интернету).
Если не сдать расчет в течение 10 дней с установленной даты, налоговая инспекция также вправе заблокировать банковский счет налогового агента (п. 3.2 ст. 76 НК). ФНС разъяснила это в письме от 09.08.2016 № ГД-4-11/14515.
Если же в 6-НДФЛ за 2017 год инспекторы выявят недостоверные сведения, то штраф за каждый расчет с такими данными составит 500 руб. Но если вы сами выявите «недостоверную» ошибку и сдадите уточненный 6-НДФЛ, то штрафов не будет (ст. 126.1 НК).
Замтеим, что к ответственности могут привлечь не только организацию, но и ответственных сотрудников (например, руководителя). Должностному лицу грозит административный штраф от 300 до 500 руб. (ст. 15.6 КоАП).
Предприниматели, адвокаты, нотариусы к административной ответственности не привлекаются (ст. 15.3 КоАП).
Образец заполнения
>Предложить нашим читателям универсальный образец заполнения 6-НДФЛ за 2017 год, к сожалению, не представляется возможным, поскольку заполнение годовой отчетности будет уникальным в каждом конкретном случае. Однако вы можете ознакомиться и скачать заполненный образец 6-НДФЛ за 4 квартал 2017 года, сформированный на реальном жизненном примере и конкретных цифрах.
6-НДФЛ - ежеквартальная отчетность работодателей об исчисленных и удержанных суммах налога на доходы физлиц. Форма 6-НДФЛ введена Федеральным законом от 02.05.2015 № 113-ФЗ.
Форму должны сдавать в налоговую все работодатели: компании и индивидуальные предприниматели, у которых есть работники. Она не отменяет сдачу справок по доходам. В 6-НДФЛ показывают начисленный и удержанный налог в целом, в 2-НДФЛ - налог по каждому сотруднику.
Все о том, как заполнить форму 6-НДФЛ, в этом материале.
Форма 6-НДФЛ
>Бланк отчета по форме 6-НДФЛ утвержден приказом ФНС России от 14.10.2015 № ММВ-7-11-450@.
Форма расчета принципиально не отличается от налоговых деклараций. Состоит из титульного листа и двух разделов, в которых отражают общую сумму налога и ее расчет, а также вычеты, суммы доходов с датами выплаты и суммы удержанного налога.
В расчете конкретной компании может оказаться больше двух листов, например, если доходы сотрудников облагаются по разным ставкам (есть резиденты и нерезиденты). Или, если компании не хватает строк для заполнения доходов с датами выплаты, надо заполнить несколько разделов с расчетом налога либо с выплаченными доходами.
Форма 6-НДФЛ: образец
Обратите внимание!
С отчетности за 2017 год вводится новая форма расчета 6-НДФЛ. Проект с поправками, который подготовила ФНС, опубликован на regulation.gov.ru .
Форму 6-НДФЛ сдают в налоговую инспекцию по месту учета организации или ИП (п. 2 ст. 230 НК РФ). Если у компании есть обособленные подразделения, то отчет надо предтставить сразу в несколько инспекций.
В 6-НДФЛ в налоговую инспекцию по месту нахождения компании включают доходы и налоги работников головного офиса. А выплаты сотрудникам подразделений указывают в отдельных расчетах (абз. 4 п. 2 ст. 230 НК РФ).
Если кто-то трудится в подразделении и в головном офисе, доходы и налоги в разных расчетах указывают в зависимости от отработанного времени (письма Минфина России от 29.03.2010 № 03-04-06/55 и ФНС России от 14.10.2010 № ШС-37-3/13344).
Если компания выслала расчет в инспекцию головного офиса вместо филиала, надо отправить исходный отчет в филиал. Правда, инспекторы могут оштрафовать за несдачу расчета. Тогда стоит пояснить, что все сведения о работниках филиала включены в 6-НДФЛ по головному офису. А значит, отчетность сдана, пусть и в другую инспекцию.
Если, например, два офиса компании обслуживает одна инспекция, но у них разные ОКТМО, сдать 6-НДФЛ надо за каждое подразделение. Это правило действует, даже если компания и подразделение состоят на учете в одной инспекции. Если компания составит один расчет, то за несдачу второго инспекторы оштрафуют минимум на 1000 рублей (п. 1.2 ст. 126 НК РФ).
Штраф отменить в суде не получится, судьи поддерживают налоговиков (постановление Арбитражного суда Дальневосточного округа от 03.06.2016 № Ф03-2355/2016).
Подробный порядок заполнения 6-НДФЛ смотрите ниже.
Как заполнить 6-НДФЛ
>Порядок заполнения и представления расчета утвержден приказом ФНС России от 14.10.2015 № ММВ-7-11/450@ (приложение 2).
Заполнение 6-НДФЛ вызывает некоторые сложности, ведь составлять отчет нужно в целом по организации нарастающим итогом с начала года. Поэтому возможны ошибки и неточности. Расскажем далее, что и как отразить в каждом разделе расчета
Заполнение раздела 1 6-НДФЛ
>Общую сумму доходов, исчисленный и удержанный налог надо отразить в строках 020-040, 070 раздела 1. Если доход облагался по разным ставкам (например, 13 и 30%), то по каждой нужно заполнить отдельные строки 010-040 раздела 1.
В следующих строках показывают:
- 030 - сумму вычетов, облагаемых по ставке 13%, кроме дивидендов (п. 1 ст. 224, п. 3 ст. 210 НК РФ).
- 060 - число физлиц, которым был выплачен доход. Если сотрудник в течение квартала подрабатывал подрячиком либо уволился, но потом вернулся назад, его считают только один раз.
Форму надо сдавать, даже если она нулевая. В этом случае в первой графе, отведенной для зарплаты или налога, надо ставить ноль, а во всех остальных клеточках - прочерки.
Заполнение раздела 2 6-НДФЛ
>В разделе 2 отчета 6-НДФЛ следует распределить все доходы по датам:
- дата фактического получения;
- дата удержания НДФЛ;
- срок перечисления налога.
Зарплата . Датой фактического получения зарплаты признается последний день месяца, за который она начислена (п. 2 ст. 223 НК РФ). Поэтому в строке 100 нужно записать 31-е (30-е) число, даже если этот день выпал на выходной. На порядок удержания эта дата не влияет. Удержать налог надо при фактической выдаче денег, а перечислить - на следующий день (п. 6 ст. 226 НК РФ).
Отпускные и больничные . Если работник получит отпускные в 2017 году, то в строках 100 и 110 дата получения дохода будет одинаковой - дата выплаты денег. А вот срок перечисления в 120 будет отличаться. Перечислить НДФЛ с отпускных нужно в последний день месяца, в котором компания их выдала (п. 6 ст. 226 НК РФ). Если этот день попадает на выходной, то срок переносится на первый рабочий день.
Общие правила заполнения 6-НДФЛ
>Как отразить в 6-НФДЛ доход в натуральной форме . Налог, который компания не смогла удержать, надо показать в строке 080 6-НДФЛ . Это правило действует, если до конца года компания не будет платить физлицу деньги.
Раньше ФНС считала, что в 110 и 120 надо отражать фактические даты, даже если компания не смогла удержать НДФЛ (письмо от 25.02.2016 № БС-4-11/3058@). Но формат 6-НДФЛ не позволял записать нули в строках 100-120. Программу налоговики доработали только во втором квартале (письмо ФНС России от 25.04.2016 № 11-2-06/0333@). Если компания раньше ставила фактические даты, это не ошибка. Уточнять отчетность не требуется.
Какую сумму отразить в строке 030 6-НДФЛ . Здесь надо указать вычеты, которые предоставлены сотруднику в отчетном периоде. Например, вычеты на детей, покупку имущества, оплату обучения и лечения. Если компания выдала материальную помощь свыше 4000 рублей, то в строке 030 надо указать необлагаемый лимит 4000 рублей (п. 28 ст. 217 НК РФ). В 110 и 120 поставить "00.00.0000". Так считает и ФНС (письмо от 20.06.2016 № БС-4-11/10956@).
Как заполнить строки 070 и 080, если компания выдала зарплату в одном месяце, а выдала в другом . ФНС не раз разъясняла, что в строке 070 надо поставить 0, если компания начислила зарплату в одном месяце, а выдала в другом (письмо от 01.07.2016 № БС-4-11/11886@). Некоторые компании восприняли разъяснения буквально и в расчетах за прошлые периоды ставили нули в строке 070, хотя и удерживали налог. Это ошибка, поэтому надо уточнить расчет. Иначе налоговики оштрафуют за недостоверные сведения на 500 рублей (ст. 126.1 НК РФ).
Как отразить премию сотруднику к юбилею. Бонус к празднику - это не оплата труда, поэтому в строке 100 надо записать день, когда выдали премию, а не последний день месяца.
В строке 100 указана дата, когда сотрудник не получал доход . Коллеги жаловались, что бухгалтерские программы всегда ставили в строку 100 день фактической выдачи денег. Хотя в нее нужно записать дату получения дохода по кодексу. Если указаны не те даты, нужна уточненка 6-НДФЛ.
Например, дата получения дохода по зарплате - всегда последний день месяца. А если работник увольняется, то последний рабочий день месяца, за который компания начислила зарплату (п. 2 ст. 223 НК РФ). День, когда работник получил деньги, значения не имеет.
В строке 120 указана дата платежки по налогу, а не срок по НК РФ . Ошибка возникает у компаний, которые задерживают налог. Они специально ставят дату перечисления, чтобы налоговики не насчитали пени и штрафы.
Инспекторы легко обнаружат недочет. Есть всего два варианта, как заполнить строку 120. Здесь заполняют крайний срок перечисления НДФЛ. По зарплате это день, следующий за выплатой, а по отпускным и пособиям - последний день месяца. Дата может быть позже лишь в одном случае - если срок попадает на выходной. Тогда он переносится на ближайший рабочий день. В остальных случаях следует подготовить утоненку.
Порядок заполнения 6-НДФЛ на примере
>В разделе 1 6-НДФЛ надо отразить выплаты физлицам, начисленные за отчетный период, вычеты и НДФЛ. В разделе 2 - зарплату и другие выплаты работникам.


Рассмотрим также три самых частых вопроса, которые возникают в ходе камеральной проверки расчета 6-НДФЛ.
Вычеты в 030 раздела 1 больше доходов в строке 020 . Вычеты в строке 030 не должны превышать доход (письмо ФНС России от 10.03.2016 № БС-4-11/3852@). Если компания записала больше, это ошибка. Из-за такого недочета компания могла неверно посчитать налог в строке 040. Поэтому следует подать уточненку, а в пояснениях написать, по какой причине произошла ошибка.
Оплаченный налог в карточке меньше удержанного в 6-НДФЛ . Инспекторы сверят, чтобы удержанный налог в строке 070 расчета был не больше фактически перечисленного налога за год. Перечисленный НДФЛ налоговики возьмут из карточки расчетов с бюджетом. Соотношение может не выполняться по двум причинам:
- налог уплачен не вовремя;
- завышена сумма удержанного налога в отчете.
В любом случае налоговики запросят пояснения. Если в расчете ошибка, уточните его.
В уточненке изменены даты и суммы . Инспекторы сверят не только показатели в первичном расчете, но потребуют пояснить, почему изменились даты или суммы в уточненном. Например, если изменены даты перечисления НДФЛ в 120 или удержанный налог в 070.
В пояснениях надо указать, в связи с чем исправлены показатели. Например, по ошибке в строке 120 записан выходной, а не рабочий день, а в 070 неверно заполнен налог, который фактически не удержан.
6-НДФЛ: налоговый период
>Отчетные периоды для 6-НДФЛ - это 1 квартал, полугодие, 9 месяцев. Налоговй период для 6-НДФЛ - год.
Для каждого периода установлены коды (см. таблицу ниже). Указать соответствующий код надо на титульном листе отчета.





