
Расчетный счет есть практически у каждой организации. С ним намного проще осуществлять большую часть финансовых операций. Но существуют инстанции, в чьи полномочия входит приостанавливать эти операции, накладывая арест на счет. Поэтому важно знать, где и как проверить расчетный счет на блокировку.
В каких случаях блокируют счет
>И лишь после этих выплат следует погашение в пользу налоговой инспекции. Поэтому перечисления по всем приведенным исключениям банк обязан выполнить. При этом совершенно не важно, наложен ли арест на счет или нет.
Руководствуясь законодательством РФ, налоговая инспекция вправе приостановить действие счета по ряду причин. Главное, чтобы все действия проходили в рамках закона. Поэтому очень важно знать правила и уточнять причину в случае применения к вам такой жесткой меры.
А что, если счет уже заморожен?
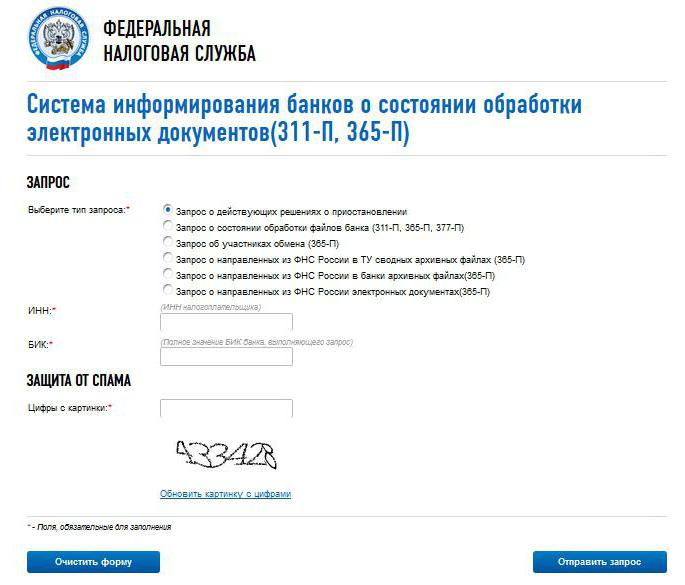
>Вы решили проверить блокировку расчетного счета организации налоговой инспекцией, но не знаете как? На официальном сайте ФНС есть вся информация по этому вопросу. Вам нужно будет выбрать вкладку «Система информирования банков о состоянии обработки электронных документов». Далее следует пройти по ссылке «Запрос действующих решений о приостановлении». Последует запрос о введении данных вашей компании. Необходимо указать ИНН налогоплательщика и БИК обслуживающего банка. Далее для проверки, что запрос делаете вы, а не робот, компьютер вас попросит ввести цифры с картинки. Завершить процедуру нужно нажатием на кнопку «Отправить запрос».
Чтобы проверить информацию в режиме онлайн, можно воспользоваться официальным инструментом на сайте ФНС.
После отправки онлайн заявки о блокировке расчетного счета формируется ответ и присылается вам так же в электронном виде. В письме указываются все . Ответ следует изучить с особой внимательностью на предмет ошибок или неточностей. Ложные данные являются основанием для опротестования вынесенного решения.
Информация о заблокированных расчетных счетах должна с точностью отражать следующее:
- Все сроки, включая дату, когда счет был заблокирован, а также период просрочки выплаты.
- Указанную сумму неуплаты.
- Подписание документа с печатью налогового органа.
- Ссылку на требование о взыскании или приостановки по счету.
Проверив расчетный счет на сайте и убедившись, что некоторые данные представлены неверно, оспаривайте решение. Если это не удастся сделать в налоговой службе, можно смело обращаться в суд. Помните, раз вам пришло требование о неуплате, значит, налоговая служба уже намекает на возможный арест. Но если еще и не оплатили долг в срок и получили решение о приостановке операций по счету, знайте, что налоговая инспекция, в первую очередь, направляет решение в банк. Поэтому о замороженном счете вы можете узнать уже после того, как операция совершена.
Работаем над ошибками
>Проверив наличие блокировки расчетного счета, вы получили положительный результат? Не расстраивайтесь! Поверьте, арестованный счет – головная боль всех налогоплательщиков. Ведь замороженные деньги не работают, а значит, нельзя осуществлять расчеты с партнерами и клиентами. Поэтому директор любой компании, попавший в такую ситуацию, заинтересован максимально быстро .
Для этого необходимо произвести несколько несложных действий. Во-первых, нужно сдать декларацию или расчет по НДФЛ. Во-вторых, необходимо подписать квитанцию о приеме требования. Вы должны подтвердить получение требования, после чего оповестите налоговую инспекцию.
В-третьих, нужно отправить запрос на разблокировку ошибочно арестованной суммы, если таковая есть. Это несправедливо, если налоговая служба заморозила сумму, большую суммы недоимки. В таком случае налогоплательщик вправе требовать положенную ему компенсацию. А налоговая инспекция обязана ее возместить.
Ну и, в-четвертых, необходимо погасить сам долг. Убедитесь, что на счете есть достаточно средств для проведения этой процедуры. Не оплачивайте задолженность отдельно. Иначе банк может продублировать операцию и списать эту же сумму с вашего счета. Это приведет к лишней потере времени на устранение возникшего недопонимания.
После того, как все условия выполнены, вам прямая дорога в налоговую службу. Вы должны оповестить ее сотрудников об устранении всех нарушений. Арест со счета будет снят через сутки после выполнения всех действий.
Узнать, блокирован ли счет организации, легко. Гораздо сложнее решать проблему по разблокировке. Ведь именно от скорости устранения всех препятствий зависит, как быстро фирма приступит к своему обычному режиму работы. Лучший способ не довести до беды – профилактика. Поэтому постоянно проверяйте, вовремя ли бухгалтер сдает все отчетности. Тогда не придется загружать сайт налоговой службы, чтобы узнать, арестован ваш счет или нет.
Об обеспечении исполнения обязательств, возложенных на налогоплательщиков, говорится в статьях 11 главы НК. При ненадлежащем выполнении или невыполнении обязательств контрольный орган вправе привлечь виновного к ответственности. Кроме того, законодательство закрепляет механизмы принуждения, которые могут использовать налоговики.
Обеспечение выполнения обязательств
>О нем говорится в статье 72 Кодекса. В п. 1 нормы установлено, что выполнение обязательств по отчислению сборов и налогов в бюджет может обеспечиваться:
- залогом имущества;
- поручительством;
- пеней;
- наложением ареста на имущество плательщика;
- приостановлением операций по р/с в банке.
Последний способ достаточно широко используется на практике. Связано это с тем, что блокировка расчетного счета налоговой службой - самая неудобная для хозяйствующих субъектов мера.
Актуальность проблемы
>Блокировка счета налоговой службой существенно затрудняет ведение бизнеса, поскольку лицо не имеет возможности своевременно рассчитываться с поставщиками и осуществлять иные важные для него платежи. Соответственно, для ИФНС - это одна из наиболее эффективных мер обеспечения.
Блокировка расчетного инспекцией может стать полной неожиданностью для плательщика. Особенно удручающей становится ситуация, когда хозяйствующему субъекту срочно нужны деньги для совершения важной и выгодной сделки.
Общий порядок блокировки
>Он предусмотрен в 76 статье НК.
Основанием для блокировки счета налоговой службой выступает решение ее руководителя (либо его заместителя). Этот акт направляется в банки, обслуживающие счета плательщика. Копия решения передается хозяйствующему субъекту под подпись либо другим способом, подтверждающим получение. Акт может быть оформлен как на бумаге, так и в электронной форме.
После получения решения банк должен незамедлительно выполнить предписания и приостановить все операции по счетам клиента. Соответствующее требование закрепляет пункт 7 указанной выше статьи.
В обязанности банка также входит сообщение ИФНС об остатках средств на р/с плательщика.
"Разморозить" счета финансовая организация вправе только после получения соответствующего распоряжения от ИФНС.
Важный момент
>Если у хозяйствующего субъекта открыто несколько счетов, и на них достаточно средств для погашения задолженности, пени, штрафов, недоимки, указанных в решении о блокировке, он вправе направить в налоговую службу заявление об отмене постановления о приостановлении операций. В нем лицо указывает реквизиты соответствующих р/с. К заявлению прилагаются выписки, подтверждающие наличие средств.
После принятия пакета документов, ИФНС в двухдневный срок должна принять решение о снятии блокировки со счета. Налоговая служба проверяет полученные сведения, направляя запрос в банк. После подтверждения информации в двухдневный срок производится "размораживание" р/с.
Блокировка счета налоговой: причины
>В законодательстве приостановление операций по р/с допускается, если хозяйствующий субъект:
- Не сдал декларацию.
- Не уплатил налог.
Кроме того, осуществляется с целью обеспечения исполнения решений, принятых по результатам проверки.
Нарушение правил сдачи декларации
>Законодательство устанавливает определенные сроки, в которые плательщик должен предоставить отчет в ИФНС. Если в течение 10 дней (рабочих) по истечении предусмотренного периода декларация не сдана, контрольный орган вправе заблокировать счет.
"Размораживание" р/с производится не позднее следующего дня после предоставления отчета плательщиком.
Спорные моменты
>В практике имеют место случаи, когда операции по счету приостановлены, а у плательщика обязанность сдать декларацию отсутствует.
Судебные инстанции в таких ситуациях придерживаются следующего подхода. В соответствии с 23 статьей НК, на плательщика возлагается обязанность по предоставлению декларации по налогам, которые он должен отчислять. Отчет подается в ИФНС по адресу регистрации.
Данной обязанности корреспондирует 80 статья Кодекса. В ней говорится, что декларация составляется по каждому отчислению, установленному для плательщика.
Если у хозяйствующего субъекта обязанность выплачивать налог отсутствует, то и оснований для блокировки счета у налоговой службы нет.
Из этого следует, что отдельные недочеты в декларации (к примеру, ошибки при заполнении титульного листа, неправильное указание периода) не выступают как основание для приостановления операций по р/с или применения к лицу штрафа по ст. 119.
Невыплата налога
>Как установлено в первом пункте НК, при неуплате либо неполном отчислении суммы в срок, установленный законодательством, эта обязанность исполняется в принудительном порядке. ИФНС в таких случаях обращает взыскание на средства, находящиеся на банковских счетах плательщика.
Для применения указанной меры ИФНС принимает соответствующее решение и направляет в финансовую организацию инкассовое поручение на списание долга.
При этом, согласно пункту 7 статьи 46, контрольный орган может приостановить операции по р/с до взыскания всей задолженности.
Нарушения ИФНС
>Стоит отметить, что процесс бесспорного взыскания долга - многостадийная и довольно сложная процедура. Нередко налоговые органы допускают процессуальные нарушения в ходе нее. Они, в свою очередь, могут выступать в качестве основания для отмены постановления о взыскании и, следовательно, решения о блокировке счета.
Налоговая служба чаще всего нарушает сроки и порядок предъявления требования, выбирает неверный способ его направления.
Как показывает практика, суды в таких случаях выносят решения в пользу плательщиков.
Направление требования - это начальная стадия процедуры принудительного взыскания. Невыполнение ИФНС порядка, установленного законодательством, существенно нарушает право хозяйствующих субъектов на защиту интересов и свобод, закрепленное Конституцией.
Юристы рекомендуют обращать особое внимание на вид корреспонденции, направленной плательщику. Как свидетельствует судебная практика, получение хозяйствующим субъектом простого, а не заказного письма с извещением рассматривается инстанциями как грубое нарушение процедуры бесспорного взыскания задолженности в принудительном порядке. Соответственно, оно выступает как безусловное основание для отмены решений, принятых ИФНС.
Блокировка как обеспечительная мера
>Как установлено в 7 пункте 101 статьи НК, рассмотрев материалы проверки, руководитель ИФНС (его заместитель) принимает решение о привлечении хозяйствующего субъекта к ответственности за допущенное правонарушение либо об отказе применить к лицу санкцию.
После вынесения постановления уполномоченное лицо контрольного органа может применить к виновному обеспечительные меры. Законодательство допускает это только при наличии достаточных оснований полагать, что в случае их непринятия впоследствии исполнение решения либо взыскание штрафа, пени, недоимки, задолженности с плательщика станет невозможным или весьма затруднительным.
Под достаточными основаниями следует понимать:
- Наличие задолженности по л/с плательщика.
- Неоднократное уклонение от исполнения обязанности по отчислению налога.
- Уменьшение активов предприятия.
- Комплекс обстоятельств, указывающих на получение хозяйствующим субъектом необоснованной выгоды.
Для реализации обеспечительной меры руководитель ИФНС (его заместитель) принимает соответствующее решение. Оно вступает в действие с даты подписания. Решение сохраняет силу до дня исполнения постановления о привлечении виновного субъекта к ответственности или об отказе в этом либо до даты его отмены вышестоящим контрольным органом или судом.
Нюанс
>Блокировка счета как обеспечительная мера может применяться после наложения запрета на передачу в залог или отчуждение имущества. При этом его общая стоимость по данным бухучета должна быть меньше совокупной суммы штрафов, недоимки и пеней, подлежащей выплате в соответствии с решением ИФНС.
Кроме того, приостановление счета не допускается, если хозяйствующий субъект не сдал бухгалтерскую отчетность, не предоставил авансовый расчет или не получены документы, запрашиваемые по проверке.

Можно ли проверить блокировку расчетного счета на сайте налоговой?
>Можно. С 2014 г. действует специальный сервис, открытый для всех заинтересованных лиц.
Чтобы службой, необходимо зайти на официальный портал ИФНС. Сервис, которым нужно воспользоваться, имеет следующее наименование: " банков о состоянии обработки электронных документов" ("БАНКИНФОРМ", если коротко). Несмотря на такое название, проверить блокировку счета налоговой службой может любой желающий.
После выбора указанного сервиса следует поставить точку возле строки "Запрос о действующих решениях о приостановлении". Далее необходимо ввести ИНН плательщика и БИК банковской организации, обслуживающей р/с. Если эти данные неизвестны, то проверить блокировку счета на сайте налоговой службы не получится.
Затем необходимо указать цифры с картинки. Правильно введенные цифры говорят о том, что проверку блокировки счета на сайте налоговой службы осуществляет не робот, а человек. После этого нужно нажать на кнопку "Отправить запрос".
Ответ будет сформирован достаточно быстро. Если было принято решение о блокировке, система покажет дату его вынесения, а также код контрольного органа, оформившего его.
Осуществляя проверку блокировки счета на сайте налоговой службы, необходимо очень внимательно изучить содержание ответа. Нередко в нем присутствуют ошибки и неточности. Наличие данных, не соответствующих действительности, является основанием для оспаривания решения.
Проверить блокировку счета на сайте налоговой службы могут как хозяйствующие субъекты (представители юрлиц или индивидуальные предприниматели), так и служащие банковских организаций.
Достаточно часто этим сервисом пользуются потенциальные партнеры предприятий. Если на сайте налоговой блокировка счета подтверждается, то контрагенты могут пересмотреть решение о сотрудничестве. Эти сведения особенно важны при заключении крупных сделок.
Самому хозяйствующему субъекту целесообразно периодически пользоваться сервисом. Крайне важно проверить блокировку расчетного счета налоговой инспекцией до подписания договора на поставку большого объема товара. Если операции будут приостановлены, субъект не сможет расплатиться за нее. Это, в свою очередь, приведет к возникновению задолженности.
Списание средств
>Необходимо отметить, что блокировка счета не означает приостановление всех расходных операций. Соответствующее положение закрепляет абз. 3 первого пункта 76 статьи НК. Кроме того, субъект может перечислять средства на заблокированный счет. По этому поводу в законодательстве ограничений нет.
В ст. 855 ГК закреплена очередность списания средств. При наличии на р/с суммы, достаточной для погашения всех задолженностей, расчеты осуществляются по мере поступления платежных квитанций. Эта очередность именуется календарной.
Приостановление операций не касается платежей, отчисление которых должно быть произведено до исполнения обязательств по уплате налогов.
Кто еще может "заморозить" счет?
>Кроме налоговой инспекции, приостановить операции по р/с вправе Таможенная служба. Эта мера применяется при взыскании задолженности по отчислению таможенных сборов и пеней. Правила блокировки счетов закреплены Приказом ФТС № 2184.
Полномочия по приостановлению операций по р/с возложены и на Федеральную службу финансового мониторинга (Росфинмониторинг).
Стоит сказать, что в случае несвоевременной уплаты страховых взносов или непредоставлении в установленные сроки расчетов по ним счета не будут заблокированы. Законодательством не предусмотрены соответствующие полномочия для внебюджетных фондов.
Исключения из правил
>Далеко не каждое решение о блокировке может быть исполнено. Не подлежат выполнению предписания, если:
- Постановление принято неуполномоченной структурой.
- Решение вынесено в отношении счета, который согласно определению, закрепленному 11 статьей НК, под данное понятие не подпадает.
С первым случаем все, в общем-то, ясно. Если постановление вынес неуполномоченный орган, то и оснований для блокировки нет. Со вторым случаем следует разобраться более детально.
Как указано в 11 статье НК, счетом называют текущий (расчетный) счет, открытый в соответствии с договором банковского обслуживания. На него перечисляются и с него расходуются денежные средства владельца.
- расчетные;
- текущие (в т. ч. валютные);
- корреспондентские;
- рублевые типа "К" (конвертируемые) и "Н" (неконвертируемые), открытые нерезидентами;
- счета корпоративных карт.
Блокировка не распространяется на счета, открытые в соответствии с другими договорами и сделками: депозитные, аккредитованные, ссудные, транзитные (в т. ч. специальные) валютные.
Неправомерным, согласно пункту первому 126 статьи ФЗ № 127, является приостановление операций по счету налогоплательщика-банкрота.
Если решение о блокировке было оформлено не по установленной законом форме, оно также не может быть исполнено банком. Соответствующий вывод вытекает из содержания 4 пункта 76 статьи Налогового кодекса.
На днях в этих наших интернетах всплыл скриншот с сообщением якобы от одного из банков. Клиента предупреждали о блокировке расчетного счета. То есть налоговая уже приняла решение, но банк его еще не получил. И вот он заранее говорит клиенту, как бы намекая: друг, скоро ты не сможешь пользоваться деньгами, есть время себя обезопасить.
Мы не знаем, правда ли так делает упомянутый в сообщении банк. Но эту новость подхватили в интернете, а предприниматели в нее поверили. Сегодня «Коммерсант» разобрался как СМИ , а мы разберемся как официальный блог банка: законно ли предупреждать клиентов о блокировке и как заранее узнать о решении налоговой.
О каких блокировках речь?
>Налоговая может заблокировать расчетный счет предпринимателя или фирмы. Это не те блокировки, когда компанию заносят в так называемый черный список. Закон 115-ФЗ здесь ни при чем, и банк на эти решения вообще никак не влияет: он обязан их исполнять.
Екатерина Мирошкина
экономист
- У вас долг по налогам и взносам. Налоговая ждала, пока вы заплатите сами. Потом прислала вам требование. Потом подождала еще, а недоимка так и не погашена.
- Вы не сдали в срок декларацию или отчетность. Через 10 дней налоговая может заблокировать вам счет. Вы не сможете им полноценно пользоваться, пока не отчитаетесь.
- Налоговая провела проверку и начислила штраф. Если у вас нет имущества, которое может стать обеспечением для исполнения решения, есть основания для блокировки. Иногда счет блокируют сразу после проверки.
Пример с недоимкой по налогу. У вас лежит в банке 100 тысяч рублей - это деньги на аренду, зарплату или просто ваш личный остаток как ИП . Вы начислили, но не заплатили налог, допустим 10 тысяч рублей. Налоговая пришлет в банк решение, по которому вы сможете проводить платежки на 90 тысяч рублей, а на оставшиеся 10 тысяч не сможете. Причем иногда приходит решение о приостановлении операций, а требования о списании денег еще нет. В итоге у вас и деньги не списывают, и остатком на счете нормально пользоваться нельзя.
Пример с отчетностью. Вы должны были сдать отчет, но забыли или не захотели. Налоговая сразу это отслеживает, просит предоставить отчет, ждет еще несколько дней, а потом блокирует счет. И не разблокирует его, пока вы не предоставите отчет. Остановлены будут все расходные операции. Деньги от клиентов приходить будут, а снимать или перечислять их поставщикам вы не сможете. На некоторые нужды их все-таки разрешат использовать, но это не всегда удобно.
Кого это касается?
>Эта история с блокировками касается только бизнеса - компаний и ИП . На физических лиц статья 76 НК не распространяется.
Как узнать о блокировке счета в банке?
>Решение о приостановлении операций налоговая пришлет в банк и вам. Скорее всего, вы получите его позже. Но если у вас заботливый банк, он сразу сообщит вам в смс, в личном кабинете и мобильном приложении, что к нему пришло решение из налоговой.
В любом случае сообщить о блокировке по решению налоговой банк сможет, только когда сам получит решение. Исполнить его он обязан сразу. То есть вы узнаете от банка о фактическом приостановлении операций и причине блокировки, а не о планах налоговой.
Еще решение может прийти вам через систему для отправки отчетности, но это зависит от настройки. И это все равно не поможет вам разблокировать счет без исполнения требований налоговой.
Банк может предупредить до блокировки? Это же забота о клиентах.
>Честный и законопослушный банк не может так сделать. А если какой-то банк так сделает, это ничего не говорит о его заботе - скорее, это подвох и повод создать клиенту серьезные проблемы. И может быть, даже всем клиентам.
Блокировка - это одна из крайних мер со стороны налоговой. К ней прибегают, когда напоминания о недоимке и требования ее погасить не сработали. И когда срок отчета наступил, а налогоплательщик его не предоставил. Налоговой больше ничего не остается, как заблокировать счет. Обычно после этого налоги сразу платятся, а отчеты сдаются. Иногда блокировка - это единственный способ общения с налогоплательщиком, если письма по почте он не получает, на звонки не отвечает, а лично не приходит.
Если банк предупреждает клиента о предстоящей блокировке, фактически он так помогает уйти от ответственности перед государством. Причины и обстоятельства приостановления операций по счету бывают разные, а иногда ошибается и налоговая. Но банк не имеет права в это лезть и разбираться, кто виноват.
Некоторые банки все-таки предупреждают?
>У нас нет подтверждения этой информации. Есть только пост в мессенджере, из которого нельзя определить достоверность сообщения. Возможно, это ложная новость или повод привлечь внимание. «Коммерсант» пишет, что банк свою причастность к этому сообщению не подтвердил.
Откуда банк вообще может заранее узнать о блокировке счета?
>Заранее узнать о решении налоговой по поводу приостановления операций может кто угодно: банк, сам налогоплательщик, конкурент, партнер или просто любопытный человек. На сайте налоговой есть сервис для информирования банков. Там даже логиниться не нужно - вводите ИНН фирмы или ИП и БИК банка и узнаете о приостановлениях по счету.


Все банки проверяют наличие решений через этот сервис еще до того, как открыть счет. И потом тоже им пользуются. Так могут делать и налогоплательщики.
Иногда в системе информация уже есть, а само решение в банк еще не поступило. Получается разрыв между наличием информации о решении и обязанностью его исполнить. Если налогоплательщик сам узнает о приостановлении и успеет подстраховаться, это не нарушение, а пробел в законодательстве и порядке обмена информацией. Но банк в этом помогать не должен.

Но ведь можно не исполнять решение налоговой. Заботливый банк разрешит провести срочный платеж?
>Нет, не разрешит. Дело не в заботе, а в ответственности перед законом и клиентами. Исполнять решение налоговой обязательно. Нет ни одной причины, чтобы банк смог разрешить клиенту провести платеж, если налоговая приостановила расходные операции и излишка денег нет. Налоги заплатить можно, перечислить зарплату тоже, а снять наличные или оплатить товар нельзя.
А открыть второй счет в банке получится?
>По закону нельзя открывать счета, если у клиента есть приостановление от налоговой. Если один счет заблокировали, второй открыть не получится ни в этом банке, ни в другом.
Как разблокировать расчетный счет?
>Сначала нужно вовремя об этом узнать. Желательно получить информацию не перед проведением важной платежки в пятницу вечером и не в последний день месяца, когда нужно закрывать квартал. Банк должен сообщить об этом, как только получил такое решение и приостановил операции.
Как только вы узнали о приостановлении, нужно разобраться, в чем дело. В этом тоже поможет банк. Как минимум вы узнаете, что делать дальше. Выполните требования налоговой. Если дело в задолженности - оплатите.
Если не сдали отчет - предоставьте. Счет разблокируют в течение нескольких дней. Иногда это можно законно ускорить: все зависит от вашей заинтересованности, причины и суммы блокировки.
Однако у некоторых инстанций есть полномочия накладывать арест на денежные средства, находящиеся в банке, и останавливать осуществление операций. Именно поэтому важно знать, как реализуется проверка блокировки счета на официальном сайте налоговой инспекции.
Может ли налоговая заблокировать счет?
>У ИФНС Российской Федерации есть полномочия, согласно которым накладывается арест на денежные средства юридического лица в банке. Существует несколько причин, по которым может быть заблокирован банковский счет:
- отсутствие сданной вовремя декларации. Арест расчетного счета в банке может быть осуществлен через 10 суток после окончания сроков сдачи отчетности;
- отсутствует ответ и предоставление необходимых документов на требование налоговой. В требовании налоговой службы обычно указывается время, в которое должен быть предоставлен ответ и документы, необходимые для проверки деятельности организации. Если ответ не последует, то еще через 10 дней налоговая вправе заблокировать банковский счет;
- отсутствует оплата налога. Если в результате проверки выяснилось, что возникла недоимка или полностью не погашен налоговый платеж, то выставляется требование в срока до 10 дней устранить задолженность. Если после истечения указанного времени налог так и не уплачен, то ИФНС вправе прибегнуть к блокировке счетов фирмы;
- отсутствует расчет НДФЛ сотрудников предприятия, блокировка происходит через 10 суток после истечения срока предоставления отчетности.
Все описанные причины блокировки расчетного счета в банке указаны в ст. 76 НК России. Важно понимать, что ИНФС может заблокировать его у любой организации по целому ряду установленный законодательством Российской Федерации причин. Действия ИФНС должны быть реализованы только в рамках закона, поэтому налогоплательщику следует уточнять причины применения таких мер.
Как проверить блокировку на сайте налоговой?
>Что может сделать юридическое лицо, чтобы проверить, действует ли арест денежных средств? Для уточнения наличия блокировки необходимо действовать согласно инструкции.
- Войти на официальный сайт налоговой службы.
- Выбрать услугу «Система информирования банков о состоянии обработки электронных документов».
- Поставить отметку во вкладке «Запрос действующих решений о приостановлении».
- Ввести данные юридического лица. Здесь обязательно понадобятся ИНН налогоплательщика и БИК банка, который обслуживает его счет.
- Ввести цифры с картинки для уточнения того, что запрос делает человек, а не робот.
- Нажать кнопку «Отправить запрос».
После этого будет сформирован и предоставлен в режиме онлайн ответ, в котором указываются все причины блокировки. По полученным данным налогоплательщик может проверить справедливость ареста. В ответе будет содержаться вся необходимая информация, которой достаточно, чтобы сделать вывод о мотивах действий налоговой инспекции. Обратить внимание следует на:
- сроки, указанные в ответе. Важен период, с которого наложен арест, а также период просрочки предоставления декларации, оплаты налога и т. д.;
- наличие суммы долга и ее размер;
- наличие подписей уполномоченных лиц.
Если какие-либо из указанных данных неверны или не содержатся в ответе, то можно оспорить решение об аресте счета. Если сделать этого не удастся непосредственно в налоговой службе, налогоплательщик может обратиться в суд.
Разблокировка счета
>Арест счета в банке несет множество неудобств для налогоплательщика, так как препятствует осуществлению расчетов с контрагентами. Именно поэтому он заинтересован в том, чтобы максимально быстро разблокировать счет и приступить к нормальной работе в сжатые сроки. Для того чтобы разблокировать расчетные счета, налогоплательщик может сделать следующее:
- оплатить задолженность по налогам, которая стала причиной блокировки;
- предоставить декларацию;
- выполнить требование от ИФНС;
- предоставить данные по НДФЛ сотрудников.
После того как будет выполнено все необходимое для разблокировки расчетного счета, налогоплательщик может позвонить в отдел камеральных проверок ИНФС и сообщить об устранении причин блокировки. Обычно писать письмо с просьбой разблокировать счет не приходится, но налогоплательщик может это сделать для надежности ускорения процесса. Расчетный счет будет разблокирован и арест будет снят на следующие сутки после совершения указанных действий.
Срок ареста всегда зависит от времени выполнения налогоплательщиком тех действий, отсутствие которых привело к применению таких методов воздействия со стороны ИФНС. Как только будут исправлены все допущенные нарушения, счет будет разблокирован и работа с ним полностью восстановлена.
Бесплатная юридическая консультация:
Однако для правильного погашения целесообразно не оплачивать задолженность, а внести денежные средства в банк, чтобы они списались автоматически. Если оплатить ее самостоятельно, то может произойти ситуация, когда с поступлением денежных средств фискальная служба спишет их, в результате возникнет переплата.
Таким образом, налоговая инспекция вправе заблокировать расчетный счет юридического лица. Это значительно затрудняет работу организации, поэтому разблокировать его нужно в максимально сжатые сроки. Для этого придется устранить все нарушения и причины, по которым был наложен арест, и исправить их.
Бесплатная консультация юриста по телефону:
Как получить сведения о приостановлении операций по счетам налогоплательщиков - способы проверки
>Одно из самых эффективных средств для воздействия на налогоплательщика – это приостановка любых банковских операций на его счетах. Основная идея нововведения – запрет любым банкам под угрозой штрафных санкций открывать новые счета у физических лиц и организаций, которые подверглись подобным санкциям. Для системной проверки сведений обо всех, блокированных с подачи налоговых органов счетах, была введена электронная система информирования банков о приостановлении операций.
Бесплатная юридическая консультация:
Что значит приостановление операций по счетам в банке
>Согласно статье 76 НК РФ банк устанавливает ограничение на все расходные операции клиента, по указанию Федеральной Налоговой службы, хотя зачисление на счет и работа с вкладами разрешается. Блокировка счетов касается физических и юридических лиц и индивидуальных предпринимателей. Исключение составляют прописанные в том же нормативном акте выплаты, исполнение которых идет по установленному приоритету.
- взносы в ПФР и ФСС;
- списание налогов;
- выплата заработной платы сотрудникам (если речь идет об организации);
- исполнительные документы и добровольные платежи.
Где получить сведения о приостановлении операций по счетам налогоплательщиков
>С 2014 года на сайте Федеральной налоговой службы была введена «Система информирования банков о состоянии обработки электронных документов». Здесь бесплатно можно сделать запрос по:
- состоянию обработки файлов кредитного учреждения;
- действующим решениям по блокировке;
- участникам обмена;
- сводным архивным файлам из ФНС РФ в ТУ и банки;
- направленным из ФНС РФ электронном документообороте.
Информирование банков о физических лицах и организациях, которые подверглись санкциям по блокировке счетов, было введено приказом ФНС Российской федерации от 20 марта 2015 года № ММВ-7-8/117. Для банков это было очень актуально, ведь за возобновление сотрудничества с предприятием, счета которого заблокированы, грозит штраф в размере 20 тысяч рублей (это прописано в НК РФ п. 1 статья 132).
Система информирования банков о приостановлении операций называется «БанкИнформ» и позволяет получить актуальную информацию по контрагентам и работе с файлами банка:
- о состоянии направленных банком файлов;
- о решениях и постановлениях, которые относятся к запрашиваемому налогоплательщику, включая точную дату и номер постановления;
- о состоянии банка в процессе подключения к электронному документообороту.
Как работает сервис «система информирования банков о состоянии обработки документов»
>В данном сервисе содержатся решения о санкциях налоговых органов по любым предприятиям или физлицам. Можно узнать точную дату и номер блокировки любых операций по счетам, включая электронные переводы и время размещения решения в системе информирования банков. Кредиторы смогут посмотреть состояние своих контрагентов. Информация предоставляется по запросу любого пользователя.
Проверка блокировки счета на сайте налоговой – общедоступна, плата за ее использование отсутствует. Представителю банка (как и любой другой организации) может помочь система информирования банков о состоянии электронных документов. Чтобы посмотреть нужную информацию нужно зайти на сайт Федеральной Налоговой Службы. Кроме того в интернет-сервисе информирования можно получить информацию, на каком этапе находится обработка файлов по 311-П.
Бесплатная юридическая консультация:
За что блокируют счет
>В статье 76 Налогового Кодекса РФ подробно прописаны причины, по которым денежные средства на счетах подлежат блокировке:
- Физическое лицо, ИП или организация не исполнили вовремя обязанность по уплате налогов, штрафов или пеней в федеральный бюджет (узнайте о формировании отчетности в ФСС онлайн);
- Непредставление налоговой декларации в соответствующие органы в течение одной декады (10 дней).
- Неподтверждение приема требования налоговой по предоставлении документов или вызова в налоговые органы;
- Непредставление в течение 10 дней расчет НДФЛ по своим работникам (ежеквартально)
Первые два случая – это задолженности по налогам. Когда налогоплательщик не сдал отчетность, на его счетах блокируются все денежные средства, если же не были уплачены штрафы или пени, то блокируется только сумма, равная неуплаченному штрафу. Другая категория нарушений – санкции за отсутствие уведомления о передаче важных налоговых документов.
Как проверить приостановления по счету на сайте ИФНС
>Проверка на предмет блокировки средств на банковских счетах проводится на сайте ИФНС онлайн. В систему направляется запрос в раздел: «Действующие решения по приостановлению», далее ввести данные о компании – ИНН или БИК любого банка. Система информирования банков о приостановлении операций будет полезна не только кредитным организациям, но и компаниям, которые хотят получить информацию о контрагенте, не подвергался ли он блокировке счета со стороны налоговиков.
Проверка клиента по ИНН
>Сегодня налоговые органы могут предоставить информацию по любому налогоплательщику, в том числе и о блокировке его счетов по запросу ФНС. Можно воспользоваться такой услугой, как информирование банков о приостановлении операций. Для этого нужно знать Идентификационный Номер Налогоплательщика (ИНН), чтобы ввести его в разделе по информации о действующих решениях по санкциям на средства по банковским счетам.
Проверка расчетного счета контрагента на сайте налоговой
>На сайте УФМС размещены более десяти сервисов, при помощи которых можно получить информацию о контрагенте – для этого нужно знать его ИНН и БИК. При помощи системы информирования банков о приостановлении операций выясняется, работает ли счет у предприятия или физического лица (ИП) или он заблокирован по обращению из налоговых органов по причинам неуплаты налогов или непредставления декларации. Узнайте о сервисе для расчета налогов в ФНС и формирования отчетных документов онлайн.
Что делать, если банк приостановил операции по счету
>Стоит помнить, что ИФНС может уведомить вас о блокировке постфактум, то есть за день-два до начала санкций, поэтому реакция на любые письма налоговой с требованиями уплаты долга должна исполняться оперативно. Надо собрать все официальные документы, поступившие из налоговой. Это важно, если вы не согласны с решением и хотите обжаловать его в арбитражном суде. Проверьте, соблюдены ли все сроки и очередность, прописана ли сумма неуплаты налога, наличие нужных подписей, ссылки на основной документ (требование о блокировке).
Бесплатная юридическая консультация:
Как разблокировать счет
>Первое, что нужно сделать, если банк по запросу налоговой произвел блокировку, устранить ее причину, то есть оплатить задолженность по налогам, пени или штрафы или направить несданную вовремя налоговую декларацию или отчет по НДФЛ по сотрудникам. Главное, чтобы нашлась нужная сумма, тогда ее можно списать по инкассовому поручению. В этом случае возобновление движения денежных средств происходит в течение одного дня с момента приема истребованных квитанций и документов, либо посещения налоговой лично, либо перечисления денег на погашение задолженности.
Незаконное приостановление операций по расчетному счету
>Случается, что налоговая неправомерно блокирует счета физических лиц и организаций. Например, решение о взыскании налога не было вынесено или же не были соблюдены указанные в нормативном акте сроки. В этом случае можно заставить налоговые органы признать это решение неправомерным и получить начисление процентов от суммы, которая была арестована.
Причинами, при которым можно призвать налоговую к ответственности за неправомерную приостановку движения средств и получить денежную компенсацию в виде пеней:
Как проверить расчетный счет организации и ИП онлайн: на блокировку, арест и ограничения
>Многих неприятных ситуаций в бизнесе можно избежать, если знать, как проверить расчетный счет организации. Например, проверка счета может потребоваться, если партнер задолжал денег и оборвал связь. А прежде чем перечислять большую сумму на неизвестный счет стоит узнать, кому он принадлежит.
Бесплатная юридическая консультация:
Иногда организации или ИП требуется проверить и собственный расчетный счет, например, на блокировку.
Как проверить номер расчетного счета контрагента
>Номер расчетного счета - это 20 цифр, которые банк присваивает своему клиенту предпринимателю. Чтобы получить информацию о компании, о наличии арестов на счет, достаточно знать этот номер.
В том числе номер расчетного счета необходимо знать для взыскания задолженности с компании.
Узнать номер расчетного счета можно несколькими способами:
- методом анализа заключенных с компанией соглашений;
- через специальные компьютерные программы;
- онлайн;
- по информации в счет-фактуре;
- через ПФР;
- через ИФНС;
- затребовав информацию в банке, открывшем счет.
По данным договора
>Самый простой способ проверить номер расчетного счета - найти договора, заключенные с интересующей компанией.
Бесплатная юридическая консультация:
Нужная информация, а именно реквизиты, указываются обычно на последней странице, перед подписями сторон.
Через клиент-банк
>Такой вариант возможен только, если с компанией уже имелись финансовые отношения. История всех платежей через интернет-банк сохраняется в специальном разделе.
Расчетный счет контрагента, его название и прочую информацию можно получить из выписок или платежных поручений.
Через бухгалтерию 1С
>Бухгалтерские программы тоже хранят информацию о расчетных счетах партнеров. Чтобы узнать расчетный счет через 1С, необходимо войти в раздел «Контрагенты» и найти там интересующую компанию. Среди данных будут указаны название, ИНН, номер расчетного счета организации, БИК и корреспондентский счет банка.
Проверить расчетный счет в Сбербанке
>Сбербанк России дает возможность всем желающим проверить расчетный счет одним из способов:
Бесплатная юридическая консультация:
- через интернет - на официальном сайте Сбербанка находится удобный сервис по проверке расчетного счета по ИНН и наименованию;
- в «Сбербанк Онлайн» - этот способ аналогичен проверке через другой клиент-банк или мобильное приложение финансовой организации.
Онлайн через другие справочные порталы
>Сегодня в сети действует много справочников, в которых можно узнать не только название, адрес и телефон компании, но и номер ее расчетного счета. Найти их можно через поисковик.
По счет-фактуре
>Получить информацию о предприятии можно обратившись туда с просьбой выставить счет-фактуру. Он может быть оформлен как на товар, так и на приобретенную ранее услугу.
В реквизитах этого документа обязательно будет прописан номер расчетного счета, БИК и прочие данные.
Через ИФНС и ПФР
>Обращаться в налоговую лучше всего через суд. Так она будет обязана сообщить всю необходимую информацию.
То же правило действительно и для Пенсионного Фонда.
Судебный порядок решения вопроса возможен в ситуациях, когда уже имеет место некое серьезное нарушение. Например, задолженность партнера.
Бесплатная юридическая консультация:
В таких случаях суд выдает исполнительный лист, который необходимо приложить к заявлению в налоговой или в Пенсионном Фонде.
В банке
>Открывая расчетный счет, финансовое учреждение берет на себя обязательство не раскрывать информацию о клиенте третьим лицам.
Проверить номер расчетного счета через отделение открывшего его банка возможно, но на это нужны веские основания. Потребуется исполнительный лист из суда и заявление с объяснениями ситуации.
Попытки получить информацию нелегальным способом могут подвести под административную и даже уголовную ответственность.
Проверить расчетный счет по ИНН
>Если все, что известно об организации, это ее ИНН, то узнать по нему номер расчетного счета будет не так-то просто. Финансовые учреждения не имеют права разглашать подобную информацию, поэтому даже если прийти в банк и спросить номер счета, ответа добиться не удастся.
Бесплатная юридическая консультация:
Запросить такую информацию можно только по решению суда через налоговую службу или ПФР. Все остальные объявления, сулящие за плату добыть по ИНН выписку из ЕГРЮЛ (в том числе и номер расчетного счета) - происки мошенников и нарушителей закона.
Проверить расчетный счет по БИК
>БИК - это банковский идентификационный номер. С помощью специальных программ и приложений по нему можно проверить правильность написания номера расчетного или корреспондентского счета, (например, если есть сомнения относительно одной из цифр), а также проверить действительно ли существует счет, который назвал контрагент.
Первые две цифры в БИК российских банков всегда «04», следующие две - аналогичны номеру региона, в котором находится банк. Пятая и шестая цифры связаны с корреспондентским счетом, а седьмая, восьмая и девятая - с расчетным.
Например, проверить расчетный по БИК можно здесь.
Проверить расчетный счет онлайн
>Действительно эффективных и правдивых сервисов, на которых можно проверить расчетный счет организации или физического лица (ИП) не очень много, но они все же есть, и иногда ими нужно пользоваться.
Бесплатная юридическая консультация:
Данные о банкротстве юридического лица легко проверить на сайте Вестника государственной регистрации.
Другие сайты для проверки контрагента:
Некоторые ресурсы предлагают воспользоваться платной услугой - предоставление выписки из ЕГРЮЛ. К таким обещаниям стоит относиться с осторожностью, так как большая часть подобных «помощников» на самом деле мошенники.
Когда требуется проверить расчетный счет на блокировку налоговой
>Проверяет ли налоговая состояние расчетных счетов и операции по ним? Конечно, да. ИФНС доступна вся информация о количестве счетов у организации и по текущему наличию блокировок.
Важно помнить, что если налоговая инспекция заблокировала один счет компании, то открыть новый расчетный счет не получится до снятия ограничений. Даже в другом банке.
Бесплатная юридическая консультация:
- не сдана налоговая отчетность (декларация);
- не предоставлен расчет НДФЛ на сотрудников;
- не уплачены налоги;
- не удовлетворен запрос или требование ИФНС.
Чтобы не попасть под блокировку расчетного счета налогоплательщику нужно внимательно относиться к своим обязательствам, а если счет уже заблокирован, необходимо проверить причины, указанные по версии налоговой.
Проверка расчетного счета на сайте налоговой (Налог.ру)
>К сожалению, на практике владельцы счета узнают об ограничениях, наложенных налоговой на их счет, только когда по непонятной причине не проходит платеж.
Проверить ограничения по расчетному счету и их причину можно через сервис «Банкинформ», расположенный на портале Налог.ру.
Для проверки наличия ограничений потребуется ввести только ИНН и БИК банка. Подать такой запрос может любой желающий. В ответном электронном письме будет содержаться:
Бесплатная юридическая консультация:
- дата блокировки;
- период и сумма задолженности;
- ссылка на требование о взыскании или блокировке счета.
Ложные данные можно оспорить, оперативно обратившись в ИФНС.
Можно ли проверить арест расчетного счета онлайн?
>Арест счета налоговой предполагает некоторые ограничения:
- невозможно проводить операции, уменьшающие средства на счете;
- запрещается открывать новые счета, депозиты и вклады.
Прежде чем устранять причину ареста, ее необходимо проверить. Проще всего это сделать онлайн, не выходя из офиса, через Налог.ру.
Ускорить снятие ареста можно, если:
- оплатив все задолженности и штрафы, предъявить в ИФНС копии платежных документов;
- предоставить декларации и расчет 6-НДФЛ и сопровождающее заявление о снятии ареста;
- предоставить в ИФНС квитанцию о приеме запрошенных документов.
Как проверить ошибочную приостановку по расчетному счету
>Случается, что налоговая направляет в банк приказ на приостановление операций по счету без объективной причины.
Любой владелец счета может проверить, на каком основании был заблокирован его счет. Если причина приостановки операций, указанная на Налог.ру, ошибочна - счет необходимо разблокировать, предоставив необходимые доказательства ошибки.
Бесплатная юридическая консультация:
- уплата налога подтверждается выписками со счета, платежными поручениями;
- сдача декларации - квитанцией и описью со штампом почтового отделения или квитанцией, подтверждающей электронную сдачу;
- отсутствие задолженности - актом сверки с налоговой.
Теперь можно легко проверить расчетные счета любой компании
>Ульяна Старкова, эксперт журнала «Главбух»
Начиная с 2014 года банки не открывают новые расчетные счета компаниям, чьи другие счета заблокированы. Как именно это правило применяется на практике? На этот и другие вопросы по блокировке счетов нам ответил Сергей Тараканов, советник государственной гражданской службы РФ 2-го класса.
Как банк может узнать, есть ли у компании заблокированные счета?
Через новый сервис ФНС, называется он «БАНКИНФОРМ», его интернет-адрес service.nalog.ru/bi.do.
Бесплатная юридическая консультация:
Вправе ли инспекторы блокировать счета, если вместо электронной декларации по НДС компания сдаст бумажную?
Сергей Александрович, с этого года изменились правила работы с расчетными счетами - теперь банки не вправе открывать компании новый счет, если у нее уже есть заблокированные в любом кредитном учреждении. Но как банкиры будут узнавать эту информацию?
Летом прошлого года ФНС России запустила новый сервис «БАНКИНФОРМ». С января 2014 года данный сервис позволяет банкам получать информацию о приостановлении операций на счетах. Для этого по адресу service.nalog.ru/bi.do надо ввести ИНН налогоплательщика и БИК банка, от имени которого проверяется информация. В ответ система покажет, действует ли на данный момент в отношении налогоплательщика решение о приостановке расходных операций. Если да, то будут показаны дата решения о блокировке и код налогового органа, который принял данное решение.
Получается, что налогоплательщики тоже могут пользоваться этим сервисом, проверяя собственные счета и счета контрагентов, если ввести ИНН и БИК любого банка?
Да, любой человек может зайти на сайт service.nalog.ru/bi.do и проверить, не принято ли в отношении того или иного налогоплательщика решение о приостановке операций. Число обращений к базе данных никак не ограничено. Главное, знать ИНН и БИК банка.
Бесплатная юридическая консультация:
Скоро начнется период квартальной отчетности по НДС, которую теперь почти все компании должны сдавать через Интернет. Если отправить вместо электронной бумажную отчетность, вправе ли будут инспекторы блокировать счета компании?
Я считаю, что в этой ситуации инспекция не вправе приостанавливать операции. Одним из оснований для блокировки счета является опоздание налоговой декларации более чем на 10 дней (п. 3 ст. 76 НК РФ. - Примеч. ред.). Но компания отчиталась. Значит, у ИФНС появляется только основание применить штраф по статье 119.1 Налогового кодекса РФ - 200 руб. за каждый отчет, представленный в бумажном формате вместо электронного.
В такой ситуации налоговая инспекция также не вправе приостанавливать операции по счету. Есть судебная практика, согласно которой налогоплательщик, сдающий отчетность в срок со всеми необходимыми данными, но на устаревшем бланке, считается выполнившим свои обязательства.
Сейчас инспекторы обязаны отправлять в банк решения о разблокировке счетов в течение суток. Но иногда счета по-прежнему остаются блокированными очень долго. Может ли представитель организации взять в инспекции копию решения об отмене блокировки и отнести ее в банк, чтобы ускорить процесс?
Бесплатная юридическая консультация:
Юридическую силу имеют решения налоговых органов об отмене приостановления операций, направленные в банки исключительно в электронной форме. Иных способов доставки таких решений законодательство не предусматривает. Но, по моему мнению, в исключительных случаях такие решения могут быть направлены на бумажном носителе. Например, если есть какие-то технические проблемы и банк никак не может получить решение в электронном виде.
Но довольно часто инспекторы все же запаздывают с разблокировкой счетов.
В таком случае я рекомендую обратиться с жалобой в УФНС и также подать заявление о выплате процентов за задержку. Так, решение о приостановлении операций по счетам отменяют не позднее одного рабочего дня, следующего за датой, когда компания сдала нужную декларацию. Если инспекторы нарушили этот срок, то налогоплательщик вправе получить проценты за каждый календарный день неправомерной приостановки операций. Процентная ставка при этом принимается равной ставке рефинансирования ЦБ РФ.
Узнать о блокировке счета через интернет.
>С 1 декабря 2011 года ФНС России и Банк России реализуют электронный документооборот, в соответствии с Положением Банка от 29.12.2010 №365-П «О порядке направления в банк поручения налогового органа, решения налогового органа, а также направления банком в налоговый орган сведений об остатках денежных средств в электронном виде» (зарегистрирован Минюстом России от 27.01.2011 регистрационный №19602) и приказом ФНС России от 15.03.2011 №ММВ@ «Об утверждении Порядка представления в банки документов, используемых налоговыми органами при реализации своих полномочий в отношениях, регулируемых законодательством о налогах и сборах, и представления банками информации по запросам налоговых органов в электронном виде по телекоммуникационным каналам связи» (зарегистрирован Минюстом России от 31.05.2011 регистрационный №20900).
Бесплатная юридическая консультация:
Электронный сервис ФНС РФ позволяющий узнать заблокирован ли расчетный счет у организации, предоставляет информацию о наличии решений налоговых органов о приостановлении операций по банковским счетам налогоплательщика и переводов его электронных денежных средств.
Для того чтобы проверить заблокирован ли счет в строке поиска нужно указать ИНН проверяемой компании и БИК любого банка. В результатах поиска отражаются наименование юридического лица и информация о наличии или отсутствии действующих решений о приостановлении операций по его счетам в банках. Если решения о блокировке счета есть, система дополнительно указывает дату каждого решения о приостановлении операций, код налогового органа, принявшего это решение, и БИК банка, в который оно было направлено.
УЗНАТЬ ЗАБЛОКИРОВАН ЛИ РАСЧЕТНЫЙ СЧЕТ ОРГАНИЗАЦИИ
>Оставьте ваши контакты, и наш менеджер
Бесплатная юридическая консультация:
свяжется с Вами в ближайшее время.
Свидетельство о регистрации СМИ ЭЛ № ФС1 от 18.04.2014.
Copyright ©. Все материалы сайта защищены авторским правом
Средство массовой информации «БизнесГарант» зарегистрировано Федеральной службой по надзору в сфере связи, информационных технологий и массовых коммуникаций
Как проверить приостановления по счетам?
>При организации взаимных отношений с какой-либо организацией поставщик должен передать заказчику документы на оплату. Чтобы оплачивать денежные средства по документам продавца или же выставлять этот документ покупателю, необходимо проверить приостановления по счету контрагента, чтобы не было непредвиденной ситуации при поступлении или списании средств. Осуществить это мероприятие можно несколькими способами, о которых расскажем в нашей статье.
Поиск информации о контрагенте
>Для того чтобы проверить расчетный счет контрагента, необходимо знать, что именно проверять - в нашем случае это расчетный счет партнера из 20 цифр, открытый в каком-либо коммерческом банке. Иногда юридические лица проверяют будущих партнеров на блокировку или приостановление операций по счетам, чтобы не попасть в неприятную ситуацию и не связаться с мошенниками. В этом случае номер счета не всегда имеется, но его можно найти в соответствующей документации к договору.
Необходимый номер можно найти одним из нескольких способов, к которым относятся:
- При составлении договора номер счета является одним из основных реквизитов, поэтому даже перед подписанием соответствующей документации можно проверить будущего партнера на чистоту;
- Номер может быть указан в коммерческом предложении или официальных реквизитах организации, использование которых не является гарантией оформления взаимных отношений;
- Если договор подписан, то реквизиты поставщика и покупателя должны быть отображены в бухгалтерских программах обеих сторон, что можно использовать для проверки юридических лиц и поиска блокированных счетов.
Важно: у организации может быть несколько счетов, поэтому для проверки партнера необходимо найти все имеющиеся у него счета, в том числе расчетный, текущий, валютный или ссудный.
Проверка счета контрагента
>Если известен номер счета контрагента, можно приступать к непосредственной его проверке на приостановления операций или блокировку. Чтобы осуществить это мероприятие, также можно использовать несколько способов, к примеру:
- Узнать о том, имеет ли организация блокированный счет или нет, можно через специальный онлайн-сервис налоговых органов по адресу. Для использования сервиса необходимо в соответствующие поля ввести ИНН контрагента и БИК банка, с которым у него заключены партнерские отношения. После отправки запроса система выдаст информацию о том, имеются либо нет действующие решения о приостановлении по указанному налогоплательщику;
- При формировании платежного поручения в электронном виде в программах Банк-клиент некоторых банковских учреждений у документа указывается соответствующий символ, свидетельствующий о надежности получателя средств. Если он зеленый, то юридическое лицо является хорошим партнером и арест расчетного счета не производился. Если символ красный, нужно быть внимательным, поскольку счет юридического лица может быть заблокирован или у банка нет к этому контрагенту доверительного отношения;
- На вопрос о том, как проверить расчетный счет, специалисты предлагают также использовать различные интернет-ресурсы. Для того чтобы применить такую возможность на практике, следует иметь информацию о том, в каком именно банке контрагент обслуживается и какой у него номер счета из 20 цифр. Как правило, такой информации достаточно, чтобы определить, есть ли блокировки и приостановления или нет.
Совет: не нужно полностью доверять малоизвестным интернет-ресурсам, поскольку они могут не содержать актуальной и достоверной информации о том, имеется ли арест или нет. Для того чтобы проверить приостановления, следует использовать официальные сайты налоговых органов или же направлять официальные запросы в банки.
Причины блокировки
>Арест расчетного счета может быть произведен по решению налоговых органов на основании ст.76 НК РФ, в которой имеется подробный перечень всех ситуаций, приводящих к блокировке. Примерами являются:
- Неуплата налогов, страховых взносов или иных сборов в бюджет государства;
- Непредставление деклараций в течение 10 дней после истечения законного срока подачи данной отчетности;
- Непредставление квитанции о получении уведомления или требования на представление документов от налоговых органов в течение 10 дней после истечения законного срока представления данной квитанции.
Кроме того, арест может быть вынесен судебными органами или приставами, таможенными органами или Федеральной службой по финансовому мониторингу.
ФНС России сообщает, что в целях обеспечения требований пункта 12 статьи 76 Налогового кодекса в промышленную эксплуатацию с 03.02.2014 г. внедрен интернет-сервис: «Сведения о наличии решений о приостановлении операций по счетам налогоплательщиков», который позволяет банкам получать актуальную информацию о наличии решения о приостановлении операций по счетам налогоплательщика (плательщика сбора, налогового агента) и переводов его электронных денежных средств в банке.
Интернет-сервис является открытым, общедоступным и предназначен для использования в банках. Доступ к сервису осуществляется через интернет программой Internet Explorer. Интернет-сервис размещен на сайте ФНС России в разделе «О ФНС России/Взаимодействие с другими государственными учреждениями РФ/Взаимодействие с Банком России /Система информирования банков о состоянии обработки электронных документов («БАНКИНФОРМ»)» (https://service.nalog.ru/bi.do).
Учитывая, что на федеральный уровень передаются только решения о приостановлении операций по счетам, направленные в электронном виде, возможно расхождение данных в базах местного и федерального уровней. В случае обращения налогоплательщика в инспекцию в связи с отказом банка в открытии счета по причине наличия у него не отмененных решений о приостановлении операций по счетам, налоговая инспекция обязана сверить имеющиеся у нее данные с данными из картотеки федерального уровня и, при необходимости, внести изменения в картотеку в соответствии с прилагаемым Руководством пользователя.
Администраторам удаленного доступа для предоставления возможности редактирования картотеки решений назначить допущенным пользователям роль «bnkobmen_edit_bi».
Сведения о наличии интернет-сервиса направлены в Банк России письмом ФНС России от 13.02.2014 № НД-4-8/2283 (прилагается).
Приложение: 1. Руководство пользователя на 11-ти листах;
2. Письмо в Банк России на 1-ом листе.
Обзор документа
>С 3 февраля 2014 г. в промышленную эксплуатацию внедрен интернет-сервис "Сведения о наличии решений о приостановлении операций по счетам налогоплательщиков". Он позволяет банкам получать актуальную информацию о наличии соответствующих решений.
Интернет-сервис размещен на сайте ФНС России (приведен адрес). Он является открытым и общедоступным (доступ осуществляется через Internet Explorer).
Разъяснено следующее.
На федеральный уровень передаются только те решения, которые направлены в электронном виде. Поэтому возможно расхождение данных в базах местного и федерального уровней.
Если банк отказал налогоплательщику в открытии счета по причине наличия у него не отмененных решений о приостановлении операций по счетам, плательщику нужно обратиться в налоговую инспекцию. Последняя обязана сверить имеющиеся у нее сведения с данными из картотеки федерального уровня и, при необходимости, внести изменения в картотеку.





